トレード日誌のつけ方(実際のトレードで解説)
エントリー前、決済後、振り返りで何を記録するかを、Binanceの実際のトレードで解説。リスクとR、MAEとMFE、手数料、決済後の値動きまで。

トレード日誌では、各トレードを3段階で記録します。エントリー前に計画を、決済直後に数字を、週ごとの振り返りで教訓を書きます。価格、時刻、手数料、資金調達料は取引所が残してくれますが、セットアップ、最初の損切り、決済した理由は、自分で書かない限り残りません。以下では、Binanceでの私の公開日誌から実際のトレード2件を使って、すべてを解説します。数値はいずれも2026年10月8日時点の公開ページから取っています。
なぜトレード日誌をつけるのか
残高からわかるのは合計だけですが、日誌からはその中身がわかります。2026年10月8日時点で、私の公開日誌のトレードの54%は勝ちトレードなのに、合計は−3,041 USDTです。理由はトレードごとの記録を見なければわかりません。平均損失が平均利益より大きく、さらに手数料が2,940 USDTかかっていたのです。価値があるのは書くこと自体ではなく振り返りで、週に一度の振り返りが、何を変えるべきかを教えてくれます。そのやり方は後で説明します。
トレード日誌に記録すること
| タイミング | 記録すること | 情報源 |
|---|---|---|
| エントリー前 | 銘柄、方向、UTCの時刻 | 自分 |
| エントリー前 | セットアップ:エントリーを決めるルール | 自分だけ |
| エントリー前 | エントリー、損切り、目標、ポジションサイズ | 自分。注文は取引所に残る |
| エントリー前 | 損切りまでのリスク(USDT):これが1R | 計算:|エントリー − 損切り| × 数量 |
| 決済後 | 決済価格と時刻、手数料、資金調達料 | 取引所の取引履歴 |
| 決済後 | USDTとRでの結果 | 計算:純損益 ÷ リスク |
| 決済後 | MAEとMFE | 保有中のチャート |
| 決済後 | 決済した理由、ミス、心理状態 | 自分だけ |
| 1日後 | 決済後に、価格は目標と損切りのどちらに届いたか | チャート |
Rはそのトレードのリスク、つまり損切りにかかったときに失う額です。Rでの結果は純損益をこのリスクで割ったもので、+2Rならリスクの2倍を稼いだことになります。これで、サイズの違うトレード同士を比べられます。リスクの決め方と、そこからポジションサイズを出す方法は、1トレードあたりのリスクのガイドで紹介しています。
MAEは、保有中に価格がポジションに対してどこまで不利に動いたか、MFEはどこまで有利に動いたかを表します。どちらもRで見るのがいちばんわかりやすい指標です。詳しくはMAEとMFEのガイドで解説しています。
トレード日誌の例:実際のトレードを記録する
2026年8月28日、私はBinanceでBTRUSDTのロングを建てました。USDT証拠金の無期限先物で、レバレッジは5倍です。公開トレードページの閲覧者なら誰でも見られる情報だけを使って、このトレードを見ていきます。
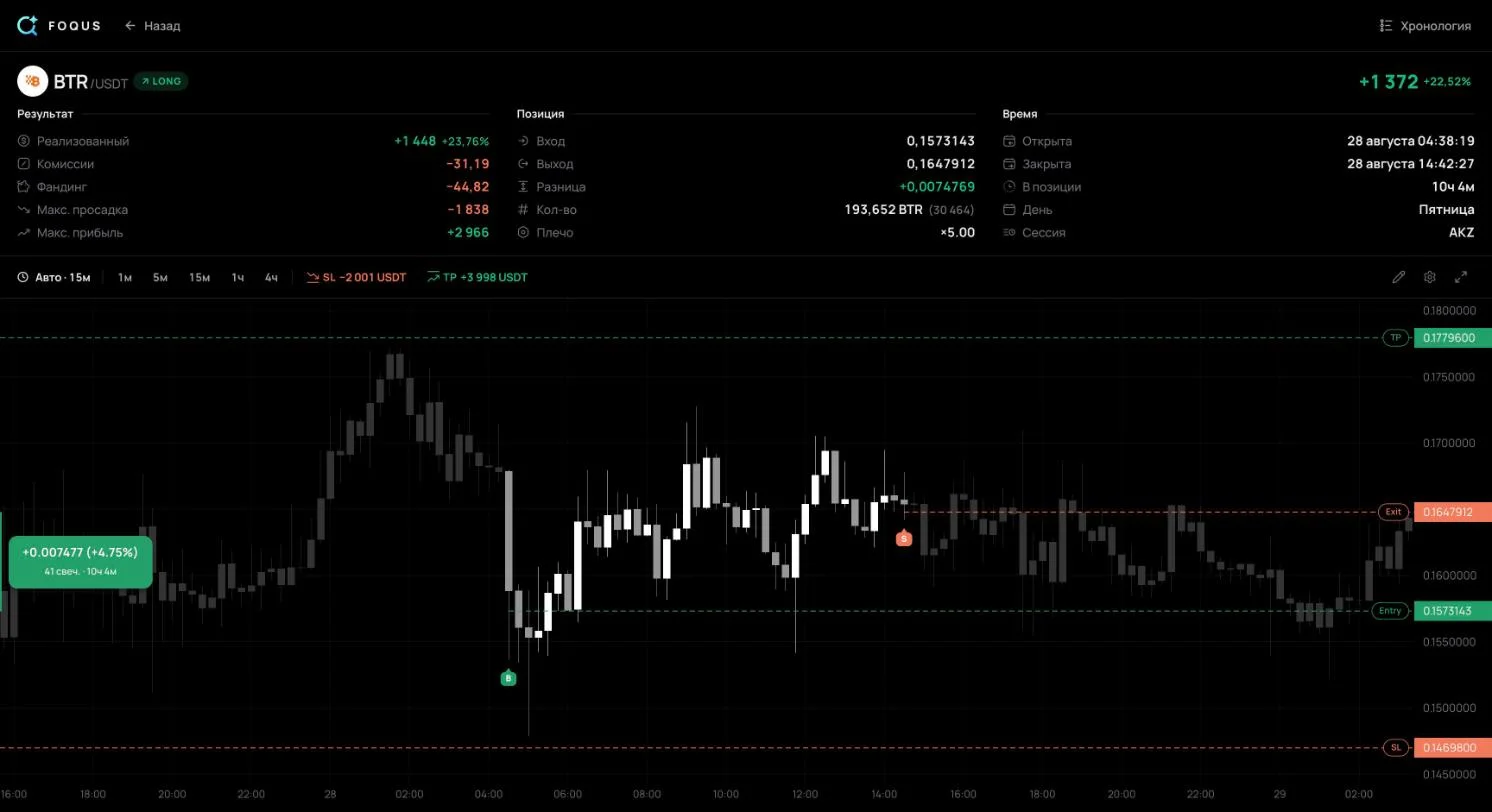
| 項目 | 記録 |
|---|---|
| 時刻 | 2026年8月28日、エントリー02:38(UTC)、決済12:42(UTC):10時間4分 |
| エントリー | 平均価格0.15731。193,652 BTR、ポジション価値30,464 USDT |
| 損切りと目標 | 0.14698と0.17796 |
| リスク(1R) | 2,001 USDT:損切りまで6.57% |
| 目標 | 2R:損切りの2倍の距離 |
| 決済 | 0.16479:損切りと目標の間で、どちらでもない |
| 価格による結果 | +1,447.91 USDT、+0.72R |
| 手数料と資金調達料 | −31.19 USDTと−44.82 USDT |
| 純損益 | +1,371.91 USDT、+0.69R |
| MAE | −5.98%:03:04(UTC)に0.14790、−0.91R |
| MFE | +9.83%:07:18(UTC)に0.17278、+1.50R |
| セットアップ、決済理由、心理状態 | 公開ページには表示されない |
1行の結果からは、その経緯が見えません。エントリーから26分後、価格は0.91R逆行し、損切りの手前まで迫りました。4時間40分後の07:18には、トレードは+1.50Rまで伸びていました。決済で取れたのは価格ベースで+0.72R、最大の値動きの48%です。
ここではセットアップ、決済理由、心理状態は示しません。公開ページにはなく、この分析はそのページだけに基づいているからです。トレードのメモとタグは、アカウントの持ち主にしか表示されません。自分の日誌では、この3つの項目は自分で記入します。取引所も記録アプリも、それを知ることはできません。
ここでのRは、決済時点の損切りから計算しています。ログインしていない閲覧者には、損切りの履歴が表示されないからです。自分の日誌では最初の損切りを記録してください。リスクとRはそこから計算します。

決済後に起きたこと
価格は8月29日の09:20(UTC)ごろ、決済から約20時間40分後に0.17796の目標に達しました。それまでの安値は0.15237で、0.14698の損切りより上でした。同じ損切りと目標のままポジションを持ち続けていれば、価格ベースで+1,448ではなく、ちょうど2Rの+3,998 USDTになっていたはずです。
これは後知恵です。この数字には、もう1日分の資金調達料も、夜間の急変のリスクも含まれていませんし、1件のトレードでは何も証明できません。価値は別のところにあります。早めに決済するたびに、その後価格がどこへ行ったかを書き留めておけば、数十件のトレードで、早めの決済があなたを守っているのか、それとも損をさせているのかがわかります。この列がなければ記憶に頼るしかなく、記憶に残るのはいちばん痛かった場面です。
74分後の再エントリー
13:56(UTC)、私はBTRUSDTのロングを再び建てました。価格は0.16443で、直前に売った価格とほぼ同じです。損切りは近く、0.16007で距離は2.65%、リスクは1,001 USDTでした。ポジションは大きく、ポジション価値は30,464に対して37,780 USDTです。
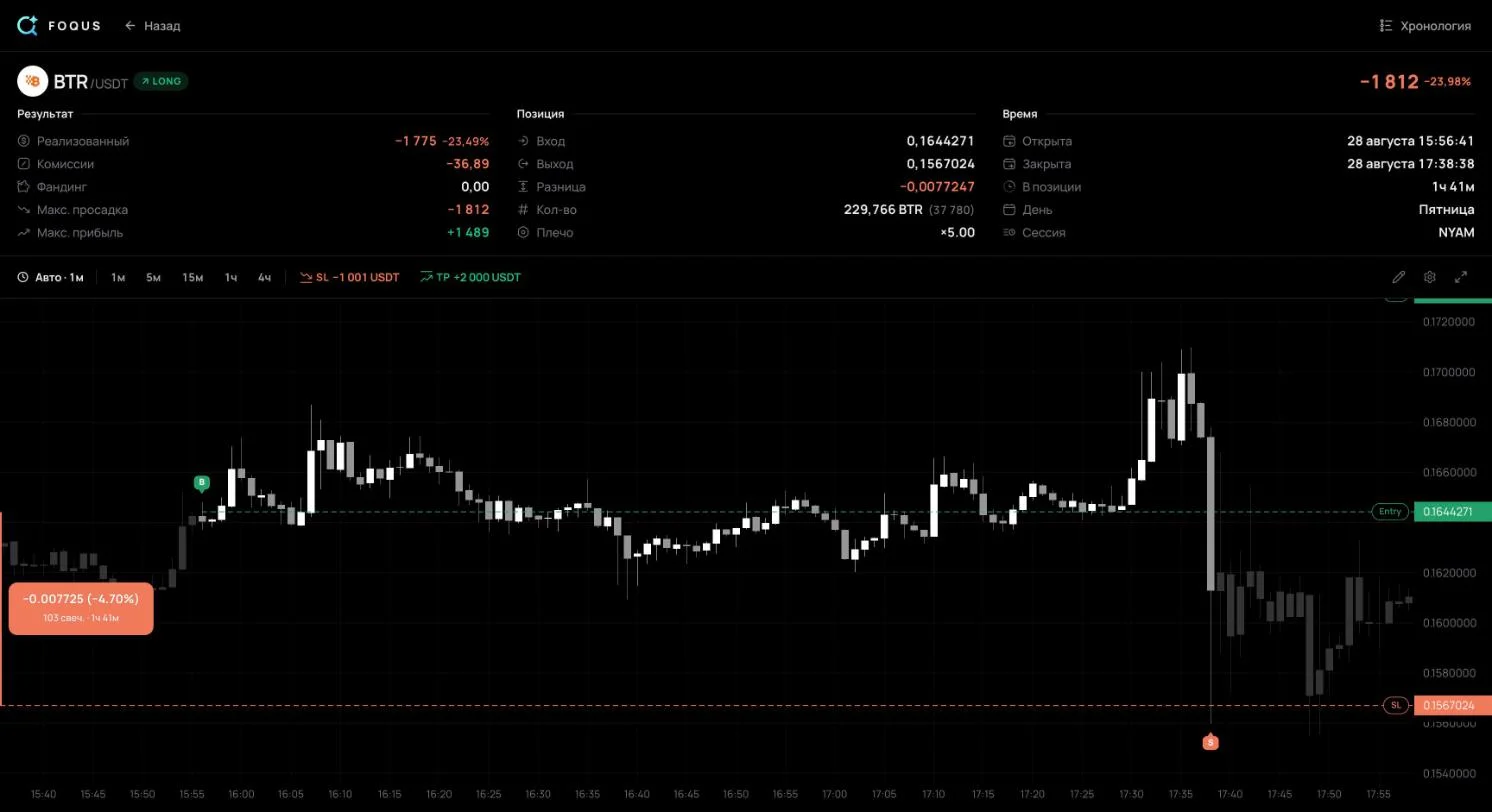
15:36には+1.51Rの含み益がありました。15:38、1本の1分足が0.15600まで下落し、損切りより上の0.16130で引けました。しかしその時点で、損切りはすでに発動していました。約定価格は0.15670で、損切り価格より2.1%下です。結果は−1,811.76 USDT、計画した1Rに対して−1.81Rでした。2件のトレードを合わせると、439.85 USDTの損失です。
ストップマーケット注文は、発動すると成行注文になります。成行注文はその時点で最良の価格で約定するため、動きの速い相場では損切り価格を大きく超えることがあります。そこで、ここでは日誌に2つのことを書いておくべきです。1つ目は、前のトレードにつながる「再エントリー」の印。2つ目は、計画したリスクと実際の損失の差です。損切りでの損失がたびたび1Rを超えるなら、原因はスリッページか、損切りを動かしたことです。
毎週のトレード日誌の振り返り方
- その週のトレードをすべて集める。 小さなトレードや、都合の悪いトレードも含めます。
- 4つの数字を数える。 トレード数、勝率、平均利益、平均損失(RまたはUSDTで)。
- 期待値を計算する。 1トレードあたりの平均結果です。プラスならシステムは利益を生み、マイナスなら損失を生んでいます。
- セットアップ別に分ける。 合計の中では、弱いセットアップが強いセットアップの陰に隠れます。
- 計画と結果を比べる。 1Rを超えた損失と早めの決済は別に見て、その後の値動きと並べます。
- 翌週に変えることを1つ選ぶ。 1週間後に確認できるよう、日誌に書いておきます。
期待値 = 勝率 × 平均利益 − 負け率 × 平均損失実際の数字で見るとこうなります。2026年10月8日時点の私の公開日誌全体で、2026年8月16日から10月2日までの65トレードです。
勝ちトレードの平均は+1,435.23 USDT、負けトレードの平均は−1,775.80 USDTでした。期待値は35/65 × 1,435.23 − 30/65 × 1,775.80 = 1トレードあたり−46.78 USDTです。半分以上のトレードで勝っているのに口座がマイナスなのは、平均損失が平均利益より大きいからです。プロフィットファクターは総利益を総損失で割った値で、1を下回れば口座は損失を出しています。
手数料をすべての記録に入れるべき理由を示す数字もあります。価格ベースではトレードは637 USDTの損失で、資金調達料が537を加え、手数料が2,940を奪いました。手数料がなければ、合計は−101 USDTです。手数料を記録しない日誌では、3,041も減っている口座がほぼ損益ゼロに見えてしまいます。
数字を信頼できるのは何トレードから?
勝率は正確な値ではなく、推定値です。比率の範囲を示す標準的な方法である95%ウィルソン信頼区間で、どれだけずれうるかがわかります。
| トレード数 | 勝率 | 本当の勝率(95%) |
|---|---|---|
| 20 | 45% | 26%〜66% |
| 65 | 54% | 42%〜65% |
| 100 | 45% | 36%〜55% |
65トレードを重ねても、本当の勝率は42%かもしれないし、65%かもしれません。だからこそ週ごとの振り返りは、損切りを動かした、計画なしでエントリーした、手数料を記録し忘れた、といった執行のミスを見るためのものです。セットアップの評価は、そのセットアップだけで数十件のトレードを重ねてから行います。
スプレッドシート、ノート、アプリのどれがよいか
- スプレッドシート。 ExcelやGoogleスプレッドシートは無料で柔軟ですが、数字はすべて自分で入力し、MAEとMFEはチャートから読み取る必要があります。無料のトレード日誌テンプレートなら、リスク、R、純損益をあらかじめ計算します。上のトレードで試してみてください:方向LONG、エントリー0.1573143、数量193,652、損切り0.14698、目標0.17796、決済0.1647912、手数料31.19、資金調達料−44.82。テンプレートはリスク2,001.26ドル、純損益+1,371.91ドル、+0.69Rを返し、トレードページと一致します。
- ノートやNotion。 メモやスクリーンショットには向いていますが、数字には不向きです。勝率と期待値は別に計算する必要があります。
- トレードを取り込むアプリ。 価格、時刻、手数料、資金調達料は、読み取り専用APIキーを通じて取引所から届きます。上のトレードも、そうやって記録されました。MetaTrader 5ではキーの代わりに投資家パスワードを使い、これも読み取り専用です。Binance、Bybit、OKX、MetaTrader 5の各ページで接続方法を紹介しています。それでも、計画、決済理由、教訓は自分で書く必要があります。
真実を隠してしまうトレード日誌のミス
- 計画がない。 エントリー前に損切りと目標を決めていないと、失敗したのがアイデアなのか執行なのかがわからず、Rも計算できません。
- 動かした後の損切りを記録する。 リスクとRは最初の損切りから計算します。遠ざけた後の損切りを記録すると、計画に対する損失がRで実際より小さく見えます。
- 都合の悪いトレードを記録しない。 衝動的なエントリーほど高くつきがちです。それを抜くと、統計は実際のトレードより良く見えます。
- 手数料や資金調達料を入れない。 上の日誌では、それが−101 USDTと−3,041 USDTの違いになります。
- 読み返さない。 日誌が役に立つのは振り返りのときだけです。
トレード日誌のよくある質問
トレード日誌には何を書けばよいですか?
UTCの日時、銘柄、方向、エントリー、損切り、目標、サイズ、USDTでのリスク。決済後には、決済価格、手数料、資金調達料、Rでの結果、そしてルールを守ったかどうか。セットアップ、決済理由、教訓を1つ、自分で書き加えます。
日誌と取引所の取引履歴は何が違いますか?
取引所は注文を保存し、書き出すこともできます。しかし履歴には計画がありません。なぜエントリーしたか、最初の損切りはどこだったか、なぜ決済したか。MAEとMFEもありません。それらは保有中のチャートから得るものです。
感情も記録すべきですか?
はい。一言か、1〜5の点数で記録します。1か月たったら、状態ごとにRでの平均結果を比べてみてください。どんな状態のときに成績が悪いかがわかります。
無料のトレード日誌はどこで手に入りますか?
このガイドの最初に挙げた項目を入れたスプレッドシートなら、何でも使えます。すぐに使えるものとしては、リスク、R、期待値、ドローダウンの数式が入ったExcelとGoogleスプレッドシート用の無料テンプレートがあります。
どこから始めるか
- 次のエントリーの前に、損切りとUSDTでのリスクを書き留める。 それがあなたの1Rです。これがないと、結果もMAEもMFEもRで表せません。
- 早めに決済したら、毎回1日後にチャートを確認する。 価格が目標と損切りのどちらに届いたかを書き留めます。こうしたメモが数十件たまれば、早めの決済にどれだけの価値があるかがわかります。
出典
- 私のBinance公開日誌、トレード104と136:価格、時刻、手数料、資金調達料、MAE、MFE、2026年10月8日時点の65トレードの合計。
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders:取引所は先物の注文履歴を保存し、書き出せること。
- Binance: Introduction to Binance Futures Funding Rates:資金調達料はロングとショートの間で支払われ、Binanceはそれに手数料を取らないこと。
- Binance: Types of Order on Binance Futures:ストップマーケット注文は発動すると成行注文になり、成行注文ではスリッページが起きうること。
- Van Tharp Institute: A Short Lesson on R and R-Multiples:損切りで決まる当初のリスクとしてのR、Rの倍数での結果、平均のRマルチプルとしての期待値。
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals:比率の信頼区間を求めるウィルソン法。


