Ռիսկը մեկ գործարքում. ինչպես հաշվել դիրքի չափը
Դիրքի չափի բանաձևը՝ ըստ մեկ գործարքի ռիսկի, օրինակներ USDT անժամկետ ֆյուչերսի և MT5 լոտի համար, և իմ հինգ գործարքը. ռիսկը ստոպում և իրական արդյունքը։

Ռիսկը մեկ գործարքում այն գումարն է, որը կորցնում եք, եթե գործում է ձեր ստոպ-լոսը։ Դիրքի չափը բխում է դրանից. բաժանեք ռիսկի գումարը մուտքից մինչև ստոպ եղած հեռավորության վրա։ Ստորև՝ բանաձևը, օրինակներ USDT անժամկետ ֆյուչերսի և MetaTrader 5-ի լոտի համար, ինչպես նաև Binance-ում իմ հինգ գործարքը։ Դրանցից մեկում վնասը 81%-ով ավելի մեծ ստացվեց, քան արժեր ստոպը։
Ի՞նչ է ռիսկը մեկ գործարքում
Ռիսկը մեկ գործարքում ձեր հաշվի այն մասն է, որը պատրաստ եք կորցնել մեկ գործարքում։ Դրամով արտահայտված այդ գումարը կոչվում է 1R, որտեղ R-ը նշանակում է ռիսկ (risk)։ Ամենաշատ մեջբերվող գործնական կանոններն են 1%-ի և 2%-ի կանոնները՝ երբեք մեկ գործարքում չկորցնել հաշվի 1%-ից կամ 2%-ից ավելին։
Ռիսկը դիրքի չափը չէ։ 10 000 USDT հաշվի 1%-ը ռիսկի դնելը նշանակում է ստոպի գործարկման դեպքում կորցնել առավելագույնը 100 USDT։ Դիրքն ինքը կարող է արժենալ 5000 USDT կամ ավելի. որքան, կախված է ստոպի տեղից։
Որոշ թրեյդերներ ռիսկի են դնում ընթացիկ բալանսի ֆիքսված մաս, մյուսները՝ ֆիքսված գումար դոլարով։ Ֆիքսված մասի դեպքում ռիսկը փոքրանում է վնասներից հետո և մեծանում՝ շահույթներից հետո. երբ 10 000 USDT հաշիվը 10%-ով իջնում է մինչև 9000, 1%-ը դառնում է 90 USDT։ Ֆիքսված գումարին ավելի հեշտ է հետևել, բայց անկման ժամանակ այն ձեզ չի զսպում։
Դիրքի չափի բանաձևը
Նախ որոշեք, թե հաշվի որ մասն եք ռիսկի դնելու։ Այնուհետև ստոպը դրեք այնտեղ, որտեղ գործարքի գաղափարը դադարում է աշխատել։ Մուտքից մինչև ստոպ հեռավորությունը վնասն է ակտիվի մեկ միավորի համար, օրինակ՝ մեկ բիտկոինի։ Բաժանեք ռիսկն այդ հեռավորության վրա։
Ռիսկ ($)      = Հաշվի բալանս × Ռիսկը մեկ գործարքում (%)
Դիրքի չափ    = Ռիսկ ($) ÷ |Մուտքի գին − Ստոպի գին|
Բացարձակ արժեքի շնորհիվ բանաձևն աշխատում է երկու ուղղության համար էլ։ Լոնգի դեպքում ստոպը մուտքից ցածր է, շորտի դեպքում՝ բարձր։ BTCUSDT-ի շորտը 62 500-ով՝ 63 750-ի ստոպով, ունի նույն 1250 հեռավորությունը և նույն չափը, ինչ ներքևի լոնգը։
Հերթականությունը կարևոր է։ Եթե նախ ընտրեք չափը, իսկ հետո ստոպը հարմարեցնեք դրան, յուրաքանչյուր գործարք պատահական ռիսկ կկրի։
Օրինակ՝ USDT անժամկետ ֆյուչերսներ լծակով
Հաշիվը 10 000 USDT է, ռիսկը մեկ գործարքում՝ 1%։ Գնում եք BTCUSDT 62 500-ով՝ 61 250-ի ստոպով։ Ստոպը մեկ բիտկոինի համար 1250 USDT հեռու է՝ մուտքի գնի 2%-ը։
- Ռիսկ՝ 10 000 × 1% = 100 USDT։
- Դիրքի չափ՝ 100 ÷ 1250 = 0,08 BTC։
- Դիրքի արժեք՝ 0,08 × 62 500 = 5000 USDT։
- Ստուգում՝ ստոպում կորցնում եք 0,08 × 1250 = 100 USDT։
Binance-ում և Bybit-ում USDT անժամկետ ֆյուչերսի չափը սահմանվում է մետաղադրամով՝ 0,001 BTC քայլով։ OKX-ում այն սահմանվում է պայմանագրերով։ BTC-USDT-SWAP-ի մեկ պայմանագիրը 0,01 BTC է, ուստի 0,08 BTC-ն 8 պայմանագիր է։ Մնացորդով չափը կլորացվում է ներքև՝ մինչև քայլը, որպեսզի ռիսկը մնա պլանի սահմաններում։
Միջնորդավճարներն ավելանում են դրան։ Թեյքերի բազային միջնորդավճարը Binance-ում և OKX-ում 0,05% է, Bybit-ում՝ 0,055%։ Մուտքի և ելքի 0,05%-ի դեպքում դա ևս 4,95 USDT է՝ 2,50 մուտքի ժամանակ և 2,45 ստոպով ելքի ժամանակ։ Դիրքի չափի հաշվիչը նույն հաշվարկն անում է ձեր թվերով. այն ցույց է տալիս վնասը միջնորդավճարներով և այն չափը, որի դեպքում միջնորդավճարները մնում են ձեր ռիսկի սահմաններում։
Լծակը փոխո՞ւմ է ձեր ռիսկը
Լծակը որոշում է, թե որքան մարժա է բորսան արգելափակում դիրքի համար։ Այս սկզբնական մարժան դիրքի արժեքն է՝ բաժանված լծակի վրա։ Շահույթն ու վնասը հաշվվում են այլ կերպ՝ դիրքի չափ × գնի փոփոխություն։ Լծակն այդ բանաձևում չկա։
| Լծակ | Մարժա | Վնասը ստոպում |
|---|---|---|
| 5x | 1000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Բարձր լծակը վնասը չի մեծացնում, այն ազատում է միջոցներ։ Լծակն իրականում ռիսկը բարձրացնում է գայթակղության միջոցով՝ բացել ավելի մեծ դիրք, քան թույլ է տալիս հաշվարկը։
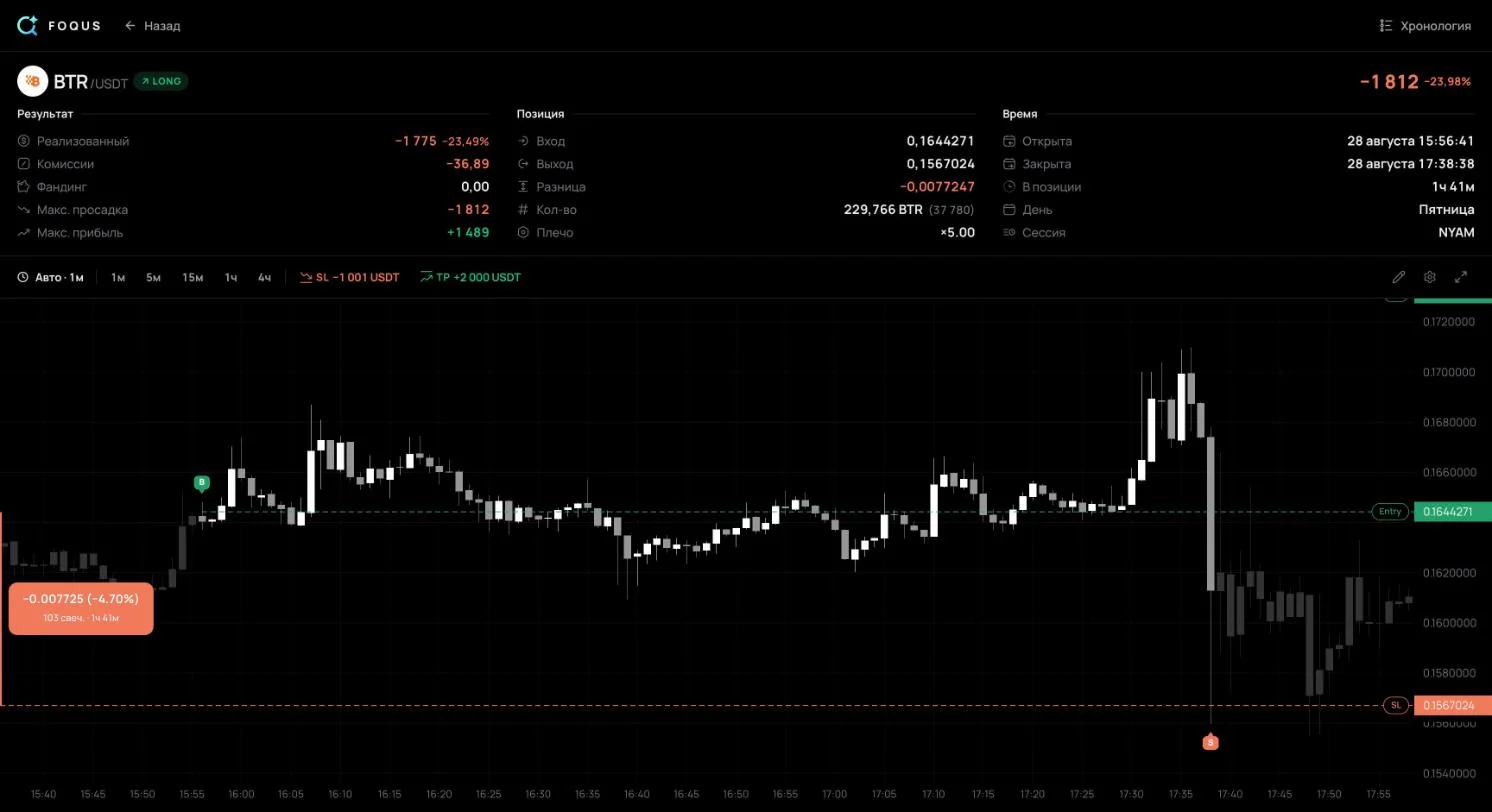
Ուստի մի վախեցեք գործարքի էկրանի տոկոսներից։ Ներքևի բաժնի իմ #136 գործարքն օրագրում ցույց է տրված որպես −23,98%։ Դա մարժայի տոկոս է. 5x-ով 37 780 USDT դիրքն արգելափակում էր 7556 USDT մարժա։ Հաշիվը կորցրեց 1812 USDT և ցանկացած այլ լծակով կկորցներ նույնը։
Խաչաձև մարժայի դեպքում դիրքի հետևում կանգնած է հաշվի ամբողջ բալանսը։ Լիկվիդացիան ավելի հեռու է, բայց վտանգի տակ է հաշվի ամբողջ գումարը։
Ֆորեքսի օրինակ՝ լոտի չափը MetaTrader 5-ում
Ֆորեքսում դիրքի չափն արտահայտվում է լոտերով։ Թե արժույթի քանի միավոր կա մեկ լոտում, նշված է գործիքի Specification պատուհանում՝ Contract size դաշտում։ EURUSD-ի համար դա սովորաբար 100 000 եվրո է։ MetaTrader 5-ում այդ պատուհանը բացվում է Market Watch-ից. աջ սեղմեք սիմվոլի վրա և ընտրեք Specification։
Գնի փոփոխությունները հաշվվում են պիպերով։ Զույգերի մեծ մասի համար պիպը չորրորդ տասնորդական նիշն է՝ 0,0001, ճապոնական իենով զույգերի համար՝ երկրորդը՝ 0,01։ MetaTrader 5-ը ֆորեքսի շահույթը հաշվում է այսպես՝ (փակման գին − բացման գին) × պայմանագրի չափ × լոտեր։ Ուստի EURUSD-ի մեկ լոտի մեկ պիպն արժե 100 000 × 0,0001 = $10։
Լոտեր = Ռիսկ ($) ÷ (Ստոպը պիպերով × Պիպի արժեքը մեկ լոտի համար)Հաշիվը $10 000 է, ռիսկը՝ 1%, այսինքն՝ $100։ Գնում եք EURUSD 1,0850-ով՝ 1,0820-ի ստոպով, 30 պիպ հեռու։ Մեկ լոտը ստոպում կորցնում է 30 × $10 = $300։ Լոտեր՝ 100 ÷ 300 = 0,333, ներքև կլորացված մինչև ծավալի քայլը՝ 0,33։ Կլորացումից հետո ռիսկը $99 է։
Այստեղ նույնպես լծակը փոխում է միայն մարժան։ Ըստ MetaTrader 5-ի օգնության՝ ֆորեքսի մարժան հավասար է լոտեր × պայմանագրի չափ ÷ լծակ. 330 եվրո՝ 1:100-ի դեպքում, 66 եվրո՝ 1:500-ի։ Եթե հաշվի արժույթը տարբերվում է գնանշման արժույթից, պիպի արժեքը փոխարկեք ընթացիկ փոխարժեքով։ USDJPY-ում մեկ լոտի մեկ պիպն արժե 1000 իեն. 150 փոխարժեքի դեպքում դա $6,67 է, և 40 պիպ ստոպը տալիս է 0,37 լոտ։ MT5-ի լոտի չափի հաշվիչն անում է այս ամենը՝ ներառյալ ոսկին և հաշվի այլ արժույթները։
Իմ գործարքները՝ պլանավորված ռիսկը և իրական վնասը
Բանաձևը խոստանում է, որ ստոպում կկորցնեք ճիշտ 1R։ Գործնականում այլ կերպ է ստացվում։ Ահա իմ հանրային օրագրի հինգ փակ գործարքը Binance USDT-M ֆյուչերսներում (28 օգոստոսի – 5 սեպտեմբերի 2026 թ.)։ 1R-ն այստեղ վնասն է այն ստոպով, որը դրված էր գործարքի փակման պահին։ Արդյունքը ներառում է միջնորդավճարները և ֆանդինգը։

Դրանք ցույց են տալիս երեք բան։
Ստոպը վնասի առաստաղ չէ։ #136-ը լոնգ է BTRUSDT-ով։ Ես մտա օգոստոսի 28-ին, ժամը 13:56 UTC-ին, 0,1644271-ով, 229 766 մետաղադրամով՝ 37 780 USDT դիրքով։ Ստոպը մոտ 0,16007-ում էր՝ մուտքից 2,65% ցածր. ստոպում կկորցնեի 1001 USDT։ 15:38 UTC-ին գինը կտրուկ իջավ, և դիրքը փակվեց միջինը 0,1567024-ով՝ ստոպից 2,10% ցածր։ Գնով վնասը եղավ 1775 USDT՝ գումարած 36,89 միջնորդավճար։ Արդյունքը՝ −1812 USDT կամ −1,81R։
#2011-ում տարբերությունն ավելի փոքր էր։ −3040 USDT-ի ստոպը կատարվեց իր գնից 0,36%-ով վատ, իսկ միջնորդավճարներն ու ֆանդինգն ավելացրին 142,78 USDT։ Արդյունքը՝ −3518 USDT կամ −1,16R։ Ստոպ-մարկետ օրդերը գործարկվելուց հետո կատարվում է գրքի լավագույն գնով, և արագ շարժման ժամանակ այդ գինը կարող է ստոպից հեռու լինել։ Ցածր իրացվելիությամբ մետաղադրամների դեպքում իմաստ ունի պահուստ թողնել՝ 1R-ը վերցրեք ավելի փոքր, քան այն գումարը, որը պատրաստ եք կորցնել։
Դրամով 1R-ը տարբերվում էր երեք անգամ։ Այն տատանվում էր 1001-ից 3040 USDT՝ օգոստոսի 28-ից սեպտեմբերի 4-ը բացված գործարքներում։ Եթե ռիսկը լիներ հաշվի ֆիքսված մաս, 1R-ը կփոխվեր միայն այնքան, որքան բալանսը։ Մեկ շաբաթվա ընթացքում եռապատիկ տարբերությունը նշան է, որ ռիսկն ընտրվել է ամեն գործարքի համար առանձին։ R-ով արդյունքը նման գործարքները դնում է մեկ սանդղակի վրա. այն ցույց է տալիս, թե յուրաքանչյուրն ինչ արժեցավ իր սեփական պլանի համեմատ։
Առանց ստոպի գործարքը 1R չունի։ #1138-ը փակման պահին ստոպ չուներ։ Դրա ամենավատ կետը −5494 USDT էր՝ հինգից ամենամեծ 1R-ի 1,81 անգամը։ Այն փակվեց շահույթով՝ +4149 USDT, բայց ավելի մեծ ռիսկ էր կրում, քան ստոպով ցանկացած գործարք։ Ինչպես չափել նման ամենավատ կետերը, պատմված է MAE-ի և MFE-ի ուղեցույցում։
Միջնորդավճարներն ու ֆանդինգն այս գործարքներում կազմեցին 0,01R-ից մինչև 0,05R։ #136-ի սլիպեջի կողքին դա մանրուք է։ Բայց դրանք գալիս են յուրաքանչյուր գործարքի հետ, այդ թվում՝ շահութաբերների։
Որքա՞ն ռիսկի դնել մեկ գործարքում. վնասների շարքերը թվերով
Վնասները գալիս են շարքերով, նույնիսկ շահութաբեր համակարգի դեպքում։ Ենթադրենք՝ գործարքներն անկախ են, և դրանց կեսը շահութաբեր է։ Այդ դեպքում 100 գործարքի ընթացքում 6 և ավելի անընդմեջ վնասների շարքը տեղի է ունենում մոտ 55% հավանականությամբ, իսկ 8 և ավելի վնասի շարքը՝ մոտ 17%։ Եթե 10 գործարքից 4-ն է շահութաբեր, 100 գործարքում 8 և ավելի վնասների շարքը հանդիպում է գրեթե ամեն երկրորդ անգամ՝ 49%։
Հաշվի որ մասն է տանում շարքը, եթե միշտ ռիսկի եք դնում ընթացիկ բալանսի նույն մասը՝
| Ռիսկը մեկ գործարքում | 5 վնաս անընդմեջ | 10 վնաս անընդմեջ | 20 վնաս անընդմեջ |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Վնասը հետ բերելն ավելի դժվար է, քան կորցնելը։ 20% անկումից հետո պետք է 25% աճ, 50%-ից հետո՝ 100%։ 1% ռիսկի դեպքում հաշիվը կիսով չափ կրճատվում է միայն 69 անընդմեջ վնասից հետո, 10% ռիսկի դեպքում՝ յոթից հետո։
Ձեր շահումների բաժինը, ստոպը, թիրախը և միջնորդավճարները մուտքագրեք ռիսկ/շահույթ հաշվիչում։ Այն ցույց է տալիս անվնասաբեր շահումների բաժինը, սպասվող արդյունքը մեկ գործարքում R-ով և 100 գործարքում սպասվող վնասների շարքը։
Հաճախ տրվող հարցեր
Հաշվի որքա՞ն մասը ռիսկի դնեմ մեկ գործարքում։
Մեկ ճիշտ թիվ չկա։ Ամենաշատ մեջբերվողները 1%-ի և 2%-ի կանոններն են։ Գտեք ձեր տոկոսը վերևի աղյուսակում և ազնվորեն պատասխանեք՝ կդիմանայի՞ք 10 անընդմեջ վնասի։ Սա ներդրումային խորհուրդ չէ։
Ի՞նչ է 1%-ի կանոնը։
Երբեք մեկ գործարքում չկորցնել հաշվի 1%-ից ավելին։ Դա ռիսկի կանոն է, ոչ թե դիրքի չափի. 10 000 USDT հաշվի և 2% ստոպի դեպքում դիրքը կարող է արժենալ 5000 USDT։
Միջնորդավճարները պե՞տք է մտնեն ռիսկի մեջ։
Այո, եթե ձեր ռիսկը պետք է լինի ստոպում ամբողջ վնասը։ Այդ դեպքում ռիսկը բաժանեք ստոպի հեռավորության և մուտքի ու ելքի միջնորդավճարների գումարի վրա։ BTCUSDT-ի օրինակում չափը դառնում է 0,076 BTC՝ 0,08-ի փոխարեն։
Իսկ եթե ստոպը կատարվի իր գնից վա՞տ։
Գրանցեք իրական արդյունքը R-ով, ոչ թե պլանավորվածը։ Եթե դա կրկնվում է, ցածր իրացվելիությամբ մետաղադրամներում առևտուր արեք ավելի փոքր չափով կամ պահուստ թողեք ստոպում։ Թրեյդինգի օրագրում դա երևում է որպես −1R-ից վատ գործարքներ։
Հաջորդ գործարքից առաջ
- Չափը՝ ըստ ստոպի։ Նախ ստոպը և ռիսկը դոլարով, հետո դիրքի չափը։ Լծակը՝ վերջում և այնքան ցածր, որ լիկվիդացիան լինի ստոպից զգալիորեն ավելի հեռու։
- Տեղ թողեք սլիպեջի համար։ Հատկապես ցածր իրացվելիությամբ մետաղադրամներում. −1R-ում դրված իմ ստոպն արժեցավ −1,81R։
- Յուրաքանչյուր արդյունք գրանցեք R-ով։ Միայն այդպես կտեսնեք, թե արդյոք ձեր իրական վնասները համապատասխանում են պլանին։ Անվճար թրեյդինգի օրագրի ձևանմուշը R-ը հաշվում է ձեր փոխարեն։
Աղբյուրներ
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts) — գծային պայմանագրի շահույթը և վնասը քանակ × գնի փոփոխություն է, լծակը դրանք չի բազմապատկում։
- Binance: How to Calculate Profit and Loss for Futures Contracts — USDⓈ-M չափերը մետաղադրամով են, շահույթի և վնասի բանաձևը, սկզբնական մարժայի դրույքը = 1 ÷ լծակ։
- Binance: Leverage and Margin of USDⓈ-M Futures — պահպանման մարժան և լիկվիդացիան։
- Binance: Binance Futures Fee Structure & Fee Calculations — սովորական օգտատիրոջ համար 0,05% թեյքեր և 0,02% մեյքեր։
- Bybit: Trading Fee Structure — VIP 0 մակարդակում անժամկետ ֆյուչերսների թեյքեր միջնորդավճարը 0,055% է։
- OKX: What is OKX perpetual futures — միջնորդավճարների ամենացածր մակարդակը՝ 0,02% մեյքեր, 0,05% թեյքեր։
- Binance: Types of Order on Binance Futures — գործարկված ստոպ-մարկետ օրդերը կատարվում է առկա լավագույն գնով։
- OKX API: BTC-USDT-SWAP instrument — պայմանագրի արժեքը՝ 0,01 BTC։
- MetaTrader 5 Help: Market Watch — սիմվոլի Specification պատուհանը, պայմանագրի չափը և ծավալի քայլը։
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures) — մարժա = լոտեր × պայմանագրի չափ ÷ լծակ։
- MQL5 Reference: Symbol Properties — ֆորեքսի շահույթ = (փակում − բացում) × պայմանագրի չափ × լոտեր։
- IG: Pip definition — պիպը 0,0001 է, իենով զույգերի համար՝ 0,01։
- CMC Markets: Lot Size in Forex — ստանդարտ, մինի և միկրո լոտերը և դրանց պիպի արժեքները։
- Van Tharp Institute: A Short Lesson on R and R-Multiples — R-ը՝ որպես ստոպով որոշված սկզբնական ռիսկ։
- Իմ հանրային օրագիրը — #104, #136, #897, #1138 և #2011 գործարքները՝ մուտք և ելք, փակման պահի ստոպը, միջնորդավճարներ, ֆանդինգ, ամենավատ կետը։
Գործարքների թվերը վերցված են դրանց հանրային էջերից՝ 8 հոկտեմբերի 2026 թ. դրությամբ։ Գործարքի հանրային էջը ցույց չի տալիս, թե երբ է ստոպը դրվել կամ տեղափոխվել, ուստի 1R-ը չափված է փակման պահի ստոպից։


