MAE և MFE թրեյդինգում. բանաձևեր և 3 իրական գործարք
MAE-ն գործարքի ամենամեծ չիրացված վնասն է, MFE-ն՝ ամենամեծ չիրացված շահույթը։ Բանաձևեր, R և 3 իրական գործարք Binance-ում՝ ստոպ, սլիպեջ, հետ տրված շահույթ։

MAE-ն (Maximum Adverse Excursion) ամենամեծ չիրացված վնասն է, որը գործարքը ցույց է տվել, քանի դեռ բաց էր։ MFE-ն (Maximum Favorable Excursion) ամենամեծ չիրացված շահույթն է նույն ժամանակահատվածում։ Գործարքի արդյունքը ցույց է տալիս միայն, թե որտեղ ավարտվեց ճանապարհը, իսկ MAE-ն և MFE-ն՝ թե ինչ տեղի ունեցավ մուտքի և ելքի միջև։ Ստորև՝ բանաձևերը և Binance-ի իմ հանրային օրագրի երեք իրական գործարք։
Ի՞նչ են MAE-ն և MFE-ն
MAE-ն գործարքի ընթացքում ձեր դիրքի դեմ գնի ամենահեռու շարժն է։ MFE-ն՝ ձեր օգտին ամենահեռու շարժը։ Երկուսն էլ չափվում են մուտքի գնից, իսկ եթե դիրքին ավելացրել եք՝ մուտքի միջին գնից։
Ջոն Սուինին մեթոդը շարադրել է իր 1997 թ. Maximum Adverse Excursion գրքում։ Այսօր երկուսն էլ հաշվում են MetaTrader 5-ի ռազմավարությունների փորձարկիչը, առևտրային հարթակները և թրեյդինգի օրագրերը։
Լոնգ՝         MAE = (Մուտք − Նվազագույն) ÷ Մուտք × 100%
              MFE = (Առավելագույն − Մուտք) ÷ Մուտք × 100%
Շորտ՝         MAE = (Առավելագույն − Մուտք) ÷ Մուտք × 100%
              MFE = (Մուտք − Նվազագույն) ÷ Մուտք × 100%

R-ով՝         MAE = |Մուտք − ամենավատ գին| ÷ |Մուտք − Ստոպ|
ETD           = MFE − Արդյունք     (որքան է հետ տրվել գագաթից)
Պահված մաս    = Արդյունք ÷ MFE     (շարժման որ մասն եք պահել)
Նվազագույն և առավելագույն գները վերցրեք միայն այն ժամանակից, երբ դիրքը բաց էր։ Դրանք կարելի է արտահայտել երեք կերպ՝
- Մուտքի տոկոսով։ Հարմար է մեկ գործիքի գործարքները համեմատելու համար։
- Դրամով։ Հեռավորությունը՝ բազմապատկած դիրքի չափով։ Ցույց է տալիս, թե ինչ արժեցավ ձեզ տատանումը։ Եթե դիրքին ավելացրել եք կամ դրա մի մասը փակել, վերցրեք այն չափը, որը շուկայում էր այդ րոպեին։
- R-ով։ 1R-ն այն վնասն է, որը կտար ձեր ստոպը։ 0,5R MAE-ն նշանակում է, որ գինն անցել է մինչև ձեր ստոպ ճանապարհի կեսը։ Ինչպես հաշվել ռիսկը մինչև ստոպ, պատմված է ռիսկը մեկ գործարքում ուղեցույցում։
MAE-ի և MFE-ի օրինակ՝ իրական գործարք
#2011 գործարքն իմ լոնգն է MARSCOINUSDT-ով, Binance USDT-M ֆյուչերսներ։ Ես մտա 2026 թ. սեպտեմբերի 4-ին՝ 21:34 UTC-ին, և դիրքին ավելացրի 21:56-ին։ Մուտքի միջին գինը 0,1916575 էր, դիրքը՝ 505 214 մետաղադրամ, մոտ 96 828 USDT։ Փակման պահին ստոպը 0,18564-ում էր, թեյք-պրոֆիտը՝ 0,2668-ում։ Ստոպը փակեց գործարքը սեպտեմբերի 5-ին՝ 00:36 UTC-ին, մուտքից 3 ժ 2 ր անց։
- Ռիսկ, 1R։ 0,1916575 − 0,18564 = 0,0060175 մեկ մետաղադրամի համար, կամ մուտքի 3,14%-ը։
- MFE։ Առավելագույնը 0,20666 էր 23:16 UTC-ին՝ մուտքից մոտ 1 ժ 42 ր անց. +7,83% կամ +2,49R։ Դրամով դա +7579 USDT չիրացված շահույթ էր։
- MAE։ Շուկայական ամենավատ գինը, քանի դեռ դիրքը բաց էր, 0,18500 էր՝ ելքի րոպեին. −3,47% կամ −1,11R։ Դրամով դա −3363 USDT չիրացված վնաս էր։
- Ելք։ Ստոպը 0,18564-ում էր, բայց կատարվեց միջինը 0,184977-ով՝ 0,36%-ով վատ։ Գնային արդյունքը եղավ −3,49% կամ −1,11R։
- ETD։ 2,49R − (−1,11R) = 3,6R՝ հետ տրված գագաթի և ելքի միջև։

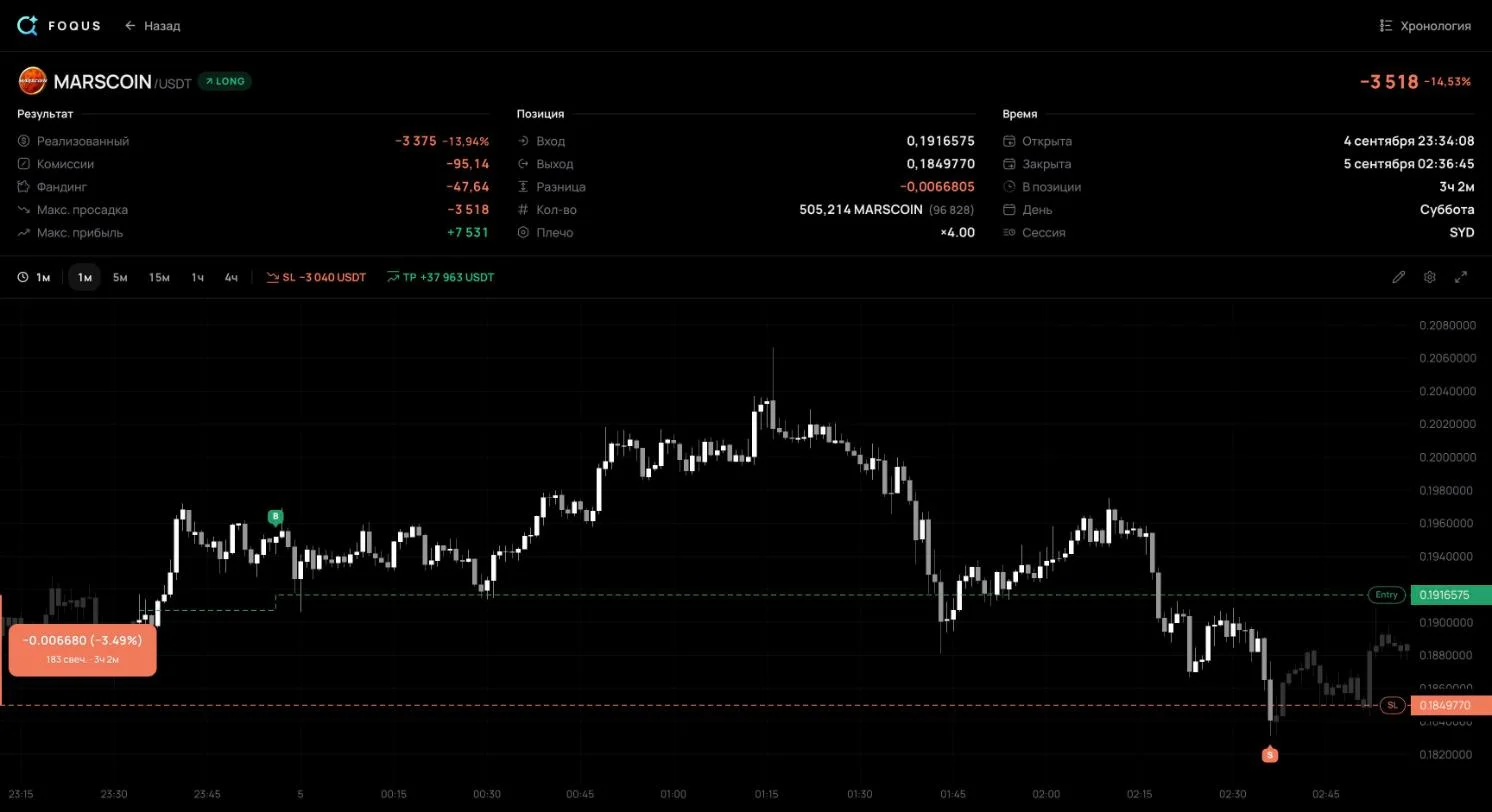
MAE-ն ստացվեց 1R-ից մեծ. գինն անցավ ստոպից մինչև դիրքի փակվելը, և ստոպը կատարվեց իր գնից վատ։ Դա սլիպեջ է։ Այն լինում է այն ստոպի դեպքում, որը գործարկվելուց հետո դառնում է շուկայական օրդեր. Binance-ի օգնությունն ասում է, որ նման օրդերը վերցնում է օրդերների գրքում հասանելի լավագույն գինը, և այդ գինը կարող է սպասվածից վատ լինել։
Գնային արդյունքը՝ −3,49%, նույնիսկ մի փոքր ավելի խորն է, քան MAE-ն՝ −3,47%։ Դա հակասություն չէ։ MAE-ն չափվում է շուկայական գներով, քանի դեռ դիրքը բաց է, այսինքն՝ նախքան ստոպի կատարումը։ Նման ամենավատ գինը 0,18500 էր։ Ստոպն ինքը կատարվեց որպես շուկայական օրդեր և անցավ օրդերների գրքի մի քանի մակարդակով։ Դիրքի մի մասը փակվեց 0,18500-ից ցածր, և միջին կատարումը ստացվեց 0,184977։
Մեկ գործարքը ոչինչ չի ապացուցում։ Բայց եթե ձեր օրագրում շատ են «MFE 2R կամ ավելի, արդյունք −1R» տիպի տողերը, վերանայեք, թե ինչպես եք կառավարում բաց գործարքները՝ երբ տեղափոխել ստոպը և երբ փակել դիրքի մի մասը։ Այս վերլուծության մեջ օգտագործում եմ միայն այն, ինչ գործարքի հանրային էջը ցույց է տալիս առանց մուտք գործելու։ Այն ցույց է տալիս փակման պահի ստոպը, բայց ոչ դրա տեղափոխությունների պատմությունը։ Ահա թե ինչու R-ն այստեղ չափված է փակման պահի ստոպից։
MAE և MFE՝ միջնորդավճարներից և ֆանդինգից հետո
Անժամկետ ֆյուչերսներում MAE-ն և MFE-ն ունեն երկուական արժեք։ Մեկը միայն գինն է։ Մյուսն ավելացնում է մինչև այդ րոպեն գանձված միջնորդավճարներն ու ֆանդինգը։ Ֆանդինգը լոնգերի և շորտերի միջև պարբերական վճար է։ Binance-ում այն սովորաբար վճարվում է 8 ժամը մեկ, և ֆանդինգի ժամից առաջ փակված դիրքը ոչ վճարում է, ոչ ստանում։
| #2011 գործարք | Միայն գինը | Միջնորդավճարներից և ֆանդինգից հետո |
|---|---|---|
| MFE | +7579,47 USDT | +7531,06 USDT |
| MAE | −3363,46 USDT | −3517,85 USDT |
- Գագաթին տարբերությունը 48,41 USDT է։ Դա ճիշտ երկու մուտքերի միջնորդավճարներն են՝ 37,60 և 10,81 USDT։ Մինչ այդ ֆանդինգ դեռ չէր գանձվել։
- Ծախսերից հետո ամենավատ կետը հենց ելքն է։ −3517,85 USDT-ն գործարքի արդյունքն է՝ −3375,07 գնից, −95,14 միջնորդավճարներ և −47,64 ֆանդինգ։
R-ը և տոկոսները հաշվեք գնից, որպեսզի գործարքները մնան համեմատելի։ Երկրորդ թիվը պատասխանում է այլ հարցի՝ ինչ արժեցավ տատանումը ձեր հաշվին։ Տարբերությունն աճում է դիրքի չափի և տևողության հետ, քանի որ միջնորդավճարները գանձվում են դիրքի արժեքից, իսկ ֆանդինգը՝ յուրաքանչյուր վճարման ժամանակ։ Այն էջերում, որտեղից վերցված են այս գործարքների թվերը, «Max adverse» (ամենամեծ չիրացված վնաս) և «Max favorable» (ամենամեծ չիրացված շահույթ) դաշտերը ցույց էին տալիս երկրորդ թիվը։
Խոր MAE-ն միշտ չէ, որ վատ մուտք է
#897 գործարքն իմ շորտն է AKEUSDT-ով։ Ես մտա 2026 թ. սեպտեմբերի 2-ին՝ 23:22 UTC-ին, 0,0161241-ով։ Փակման պահին ստոպը 0,017176-ում էր՝ մուտքից 6,52% հեռու։ Տասնչորս րոպե անց գինը հասավ 0,017131-ի. MAE −6,24% կամ −0,96R։ Ստոպը 0,04R հեռու էր և այդպես էլ չգործեց։ Ես փակեցի դիրքը մուտքից 1 ժ 12 ր անց՝ 0,0148573-ով, +1,20R և +2976,05 USDT արդյունքով։ MFE-ն +1,54R էր, այնպես որ գագաթից հետ է տրվել 0,34R։
#1138 գործարքն իմ լոնգն է MARSCOINUSDT-ով։ Ես մտա 2026 թ. սեպտեմբերի 3-ին՝ 17:22 UTC-ին, 0,1063839-ով։ Փակման պահին ստոպ չկար, միայն թեյք-պրոֆիտ՝ 0,125-ում։ Գրեթե երկու ժամ անց՝ 19:19 UTC-ին, գինը հասավ 0,09564-ի. MAE −10,10%, դրամով՝ −5467 USDT չիրացված վնաս։ Հետո գինը շրջվեց։ Ես փակեցի դիրքը 21:25 UTC-ին՝ 0,1146575-ով, առավելագույնին մոտ. +7,78% և +4148,97 USDT։ MFE-ն +8,33% էր։

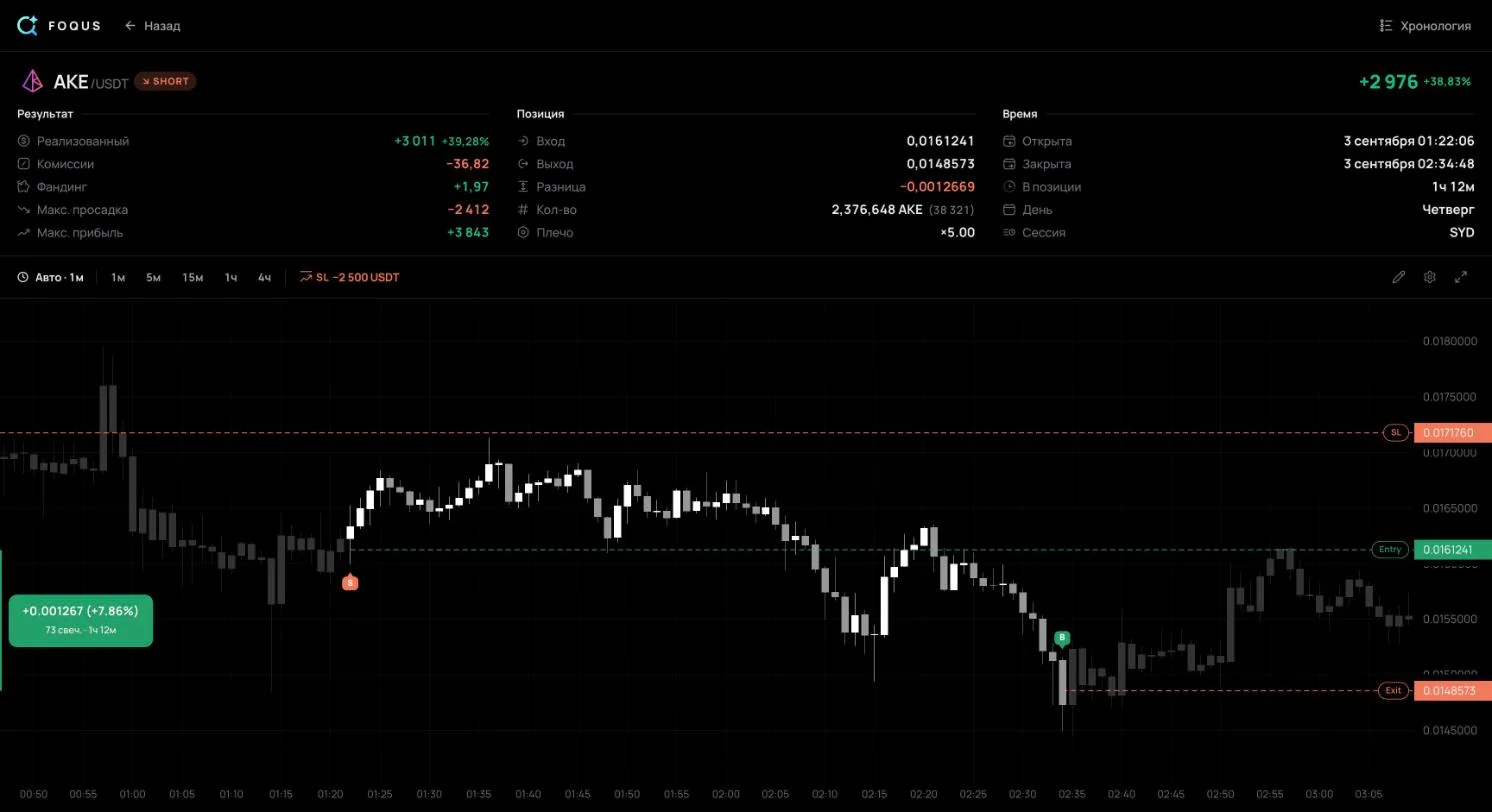
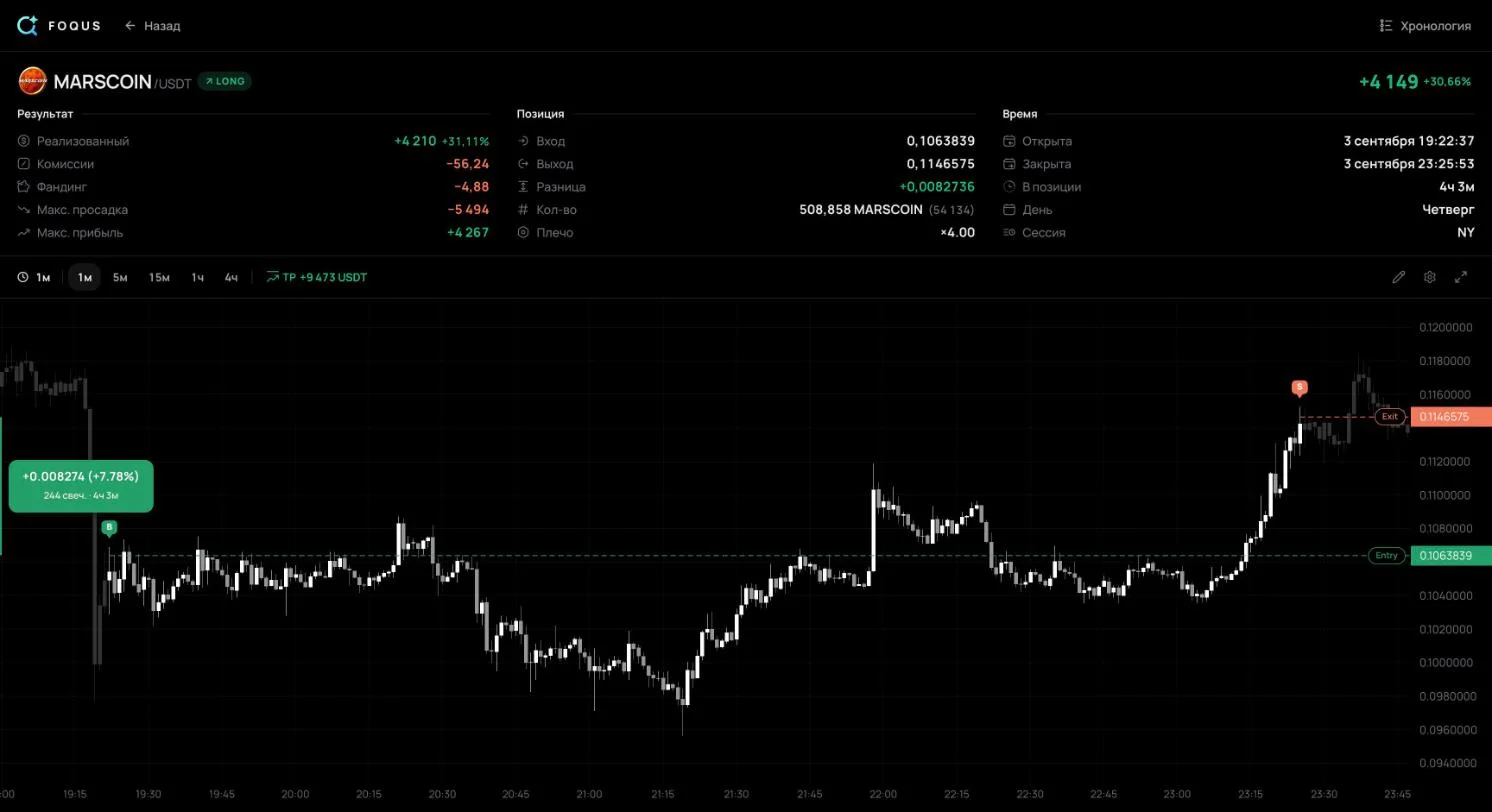
- Միայն խորությունը մուտքը չի դատապարտում։ #897-ում գինը գրեթե մինչև ստոպն էր հասել, և գործարքը, այնուամենայնիվ, փակվեց 1,2R շահույթով։ Եթե ձեր շահութաբեր գործարքները հաճախ ցույց են տալիս 0,8–1R MAE, ձեր ստոպը գտնվում է գնի սովորական աղմուկի ներսում։
- Շահույթը կարող է թաքցնել իրենից մեծ ռիսկ։ #1138-ում չիրացված վնասը՝ 5467 USDT, մեծ էր վերջնական շահույթից՝ 4149 USDT։ Արդյունքը դա թաքցնում է, MAE-ն՝ ցույց տալիս։
- Չկա ստոպ՝ չկա R։ #1138-ը փակման պահին ստոպ չուներ, ուստի դրա R-ը հնարավոր չէ հաշվել, և այն դուրս է մնում R-ով ցանկացած համեմատությունից։
Ինչպես կարդալ MAE-ն և MFE-ն շատ գործարքների վրա
Մեկ սեթափի գործարքները դրեք երկու ցրման դիագրամի վրա։ Առաջինում MAE-ն հորիզոնական առանցքով է, արդյունքը՝ ուղղահայաց։ Երկրորդում հորիզոնական առանցքով MFE-ն է, ուղղահայացով՝ նույն արդյունքը։ Շահութաբեր և վնասաբեր գործարքները նշեք տարբեր գույներով։ MetaTrader 5-ի փորձարկիչն այս գրաֆիկները կոչում է «MAE-Profits Distribution» և «MFE-Profits Distribution»։
| Ինչ եք տեսնում | Ինչ կարող է դա նշանակել |
|---|---|
| Շահութաբեր գործարքները հազվադեպ են ձեր դեմ գնում որոշակի գծից ավելի, ասենք՝ 0,4R, իսկ վնասաբերները հասնում են ստոպին | Այդ գիծն անցնող գործարքը հազվադեպ է դառնում շահութաբեր |
| Շատ շահութաբեր գործարքներ ունեն 0,8–1R MAE, ինչպես #897-ը | Ստոպը սովորական աղմուկի ներսում է և դուրս է հանում նման լավ գործարքներ |
| Շահութաբեր գործարքների MFE-ն 2–3 անգամ մեծ է դրանց արդյունքից | Դուրս եք գալիս վաղ և պահում շարժման փոքր մասը |
| Վնասաբեր գործարքները հաճախ եղել են 1R կամ ավելի շահույթում, ինչպես #2011-ը | Չիրացված շահույթն ամբողջությամբ հետ է տրվում. վերանայեք գործարքների կառավարումը |
| Գործարքների մեծ մասը ցույց է տալիս փոքր MAE և մեծ MFE | Մուտքերը ճշգրիտ են. գինը ձեր կողմն է շարժվում մուտքից անմիջապես հետո |
Պատկերը կանոնի վերածելու եղանակներից մեկը պերցենտիլների մեթոդն է։ Ստոպը դրվում է շահութաբեր գործարքների MAE-ի 90-րդ պերցենտիլից մի փոքր ավելի հեռու, այսինքն՝ այն խորությունից, որը գերազանցել են դրանց միայն 10%-ը։ Թիրախը դրվում է շահութաբեր գործարքների MFE-ի մեդիանի մոտ։ Սիլվինա Դուարտեն մեթոդը նկարագրում է MQL5-ի 2026 թ. հոդվածում և զգուշացնում, որ հուսալի պերցենտիլների համար պետք են մի քանի հարյուր գործարք. մինչ այդ թիվը ցույց է տալիս միայն ուղղությունը։
Ցանկացած կանոն ստուգեք այն գործարքների վրա, որոնք չեք օգտագործել այն գտնելու համար։ Հին գործարքներով անցկացված գիծը կարող է պատահականություն լինել։ Եվ գործարքները բաժանեք ըստ սեթափի. ճեղքումը և շտկումը տարբեր պատկերներ են տալիս, իսկ մեկ կույտում միախառնվում են։
Որտեղից վերցնել ձեր գործարքների MAE-ն և MFE-ն
- MetaTrader 5-ի փորձարկիչը։ Այն հաշվում է MAE-ն և MFE-ն բեքթեստի գործարքների համար և գծում երկու գրաֆիկներն էլ։
- Հարթակների հաշվետվությունները։ TradeStation-ն իր ռազմավարության հաշվետվությունում գծում է MAE-ի ցրման դիագրամ, NinjaTrader-ը գործարքների վիճակագրությունում տալիս է MAE, MFE և ETD։
- Աղյուսակ։ Յուրաքանչյուր գործարքի համար գրանցեք ամենավատ և լավագույն գինը, քանի դեռ այն բաց էր, և կիրառեք վերևի բանաձևերը։ Թրեյդինգի օրագրի ձևանմուշն արդեն հաշվում է R-ը. ավելացրեք ձեր երկու սյունակը նվազագույնի և առավելագույնի համար։
- Բորսային միացված օրագիր։ Այն ինքն է գրանցում յուրաքանչյուր գործարքի MAE-ն և MFE-ն միայն կարդալու API բանալու միջոցով։ MetaTrader 5-ում բանալու դերը կատարում է ինվեստորի գաղտնաբառը, որը նույնպես միայն կարդալու համար է։ Այս հոդվածի թվերը հենց այնտեղից են։ Միացման ուղեցույցներ կան Binance-ի, Bybit-ի, OKX-ի և MetaTrader 5-ի համար։
Թե էլ ինչ գրանցել յուրաքանչյուր գործարքի համար, պատմված է Ինչպես վարել թրեյդինգի օրագիր ուղեցույցում։
Հաճախ տրվող հարցեր
Ինչո՞վ է MAE-ն տարբերվում հաշվի անկումից։
MAE-ն մեկ գործարքի ամենավատ կետն է՝ չափված դրա մուտքից։ Հաշվի անկումն ամբողջ հաշվի նվազումն է իր գագաթից, սովորաբար շատ գործարքների ընթացքում։
Կարո՞ղ է MAE-ն ստոպից մեծ լինել։
Այո։ Շուկայական օրդերով կատարվող ստոպը կարող է կատարվել իր գնից վատ։ #2011-ում ստոպը −1R-ում էր, մինչդեռ MAE-ն և արդյունքը ստացվեցին −1,11R։ Արագ շուկաներում տարբերությունը կարող է ավելի մեծ լինել։
Ի՞նչ է ETD-ն։
End Trade Drawdown՝ որքան է գործարքը հետ տվել իր գագաթի և ելքի միջև, այսինքն՝ MFE-ն հանած արդյունքը։ #2011-ում այն 3,6R էր, #897-ում՝ 0,34R։
Քանի՞ գործարք է պետք։
Որքան շատ, այնքան հուսալի։ Տասը գործարքի դեպքում MAE-ի գիծը տեղաշարժվում է յուրաքանչյուր նոր գործարքի հետ։ Պերցենտիլների համար Սիլվինա Դուարտեն նշում է մի քանի հարյուր գործարք։ Եվ հաշվեք դրանք առանձին՝ յուրաքանչյուր սեթափի համար։
Ինչ ստուգել ձեր սեփական օրագրում
- Հետ տրվածը գագաթից։ Ձեր շահութաբեր գործարքների միջին ETD-ն R-ով. շարժման որքան մասն եք թողնում շուկային։
- 1R և ավելի MFE ունեցող վնասաբեր գործարքներ։ Քանիսն են, և ինչու փակվեցին վնասով։
- 0,8R և ավելի MAE ունեցող շահութաբեր գործարքներ։ Եթե դրանք շատ են, ձեր ստոպը չափազանց մոտ է։
- Առանց ստոպի գործարքներ։ Համեմատեք դրանց MAE-ն վերջնական շահույթի հետ։
Աղբյուրներ
- MetaTrader 5 Help: Testing Report — MFE-ի և MAE-ի սահմանումները, MFE-Profits և MAE-Profits Distribution գրաֆիկները և ինչպես կարդալ դրանք։
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997) — գիրքը, որը շարադրեց մեթոդը։
- TradeStation Help: Maximum Adverse Excursion — MAE-ի ցրման դիագրամը և դրա կիրառումը ստոպը դնելու համար։
- NinjaTrader 8 Help: Statistics Definitions (արխիվային պատճեն) — MAE, MFE և ETD, միջին ETD = միջին MFE − միջին գործարք։
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026) — ստոպը շահութաբեր գործարքների MAE-ի 90-րդ պերցենտիլից ավելի հեռու, թիրախը՝ դրանց MFE-ի մեդիանի մոտ, և մի քանի հարյուր գործարք՝ հուսալի պերցենտիլների համար։
- Binance: Introduction to Binance Futures Funding Rates — ով ում է վճարում ֆանդինգը, ստանդարտ վճարումները 00:00, 08:00 և 16:00 UTC-ին, և փակումը ֆանդինգի ժամից առաջ։
- Binance: Types of Order on Binance Futures — ստոպ-մարկետ օրդերը կատարվում է օրդերների գրքի լավագույն գնով. սլիպեջ։
- #2011, #897 և #1138 գործարքները իմ հանրային օրագրից՝ 8 հոկտեմբերի 2026 թ. դրությամբ. կատարումներ, փակման պահի ստոպ և թեյք-պրոֆիտ, միջնորդավճարներ, ֆանդինգ, MAE և MFE։
Գործարքների թվերը վերցված են դրանց հանրային էջերից՝ 8 հոկտեմբերի 2026 թ. դրությամբ։ Տոկոսները, R-ը և երկու գրաֆիկները վերահաշվարկվել են այդ տվյալներից սկրիպտով։ Առանց մուտք գործելու գործարքի էջը ցույց չի տալիս ստոպի պատմությունը, ուստի R-ը չափված է փակման պահի ստոպից։ Այն ցույց չի տալիս նաև ֆանդինգը՝ ըստ առանձին վճարումների, ինչպես նաև գործարքների մասին իմ նշումները։


