MAEとMFEとは:計算式と実際のトレード3件
MAEはトレード中の最大含み損、MFEは最大含み益。計算式、Rでの見方、Binanceの実際のトレード3件で損切り、スリッページ、吐き出した利益を解説。

MAE(Maximum Adverse Excursion、最大逆行幅)は、トレードが続いている間に記録した最大の含み損です。MFE(Maximum Favorable Excursion、最大順行幅)は、同じ期間に記録した最大の含み益です。トレードの結果からわかるのは、値動きがどこで終わったかだけです。MAEとMFEからは、エントリーから決済までの間に何が起きたかがわかります。以下では、計算式と、私のBinance公開日誌から実際のトレード3件を紹介します。
MAEとMFEとは
MAEはトレード中に価格がポジションに対して最も不利に動いた幅、MFEは最も有利に動いた幅です。どちらもエントリー価格から測ります。追加エントリーをした場合は、平均エントリー価格から測ります。
この手法は、ジョン・スウィーニーが1997年の著書『Maximum Adverse Excursion』で示したものです。現在では、MetaTrader 5のストラテジーテスター、取引プラットフォーム、トレード日誌がいずれも両方を計算します。
ロング:  MAE = (エントリー − 最安値) ÷ エントリー × 100%
          MFE = (最高値 − エントリー) ÷ エントリー × 100%
ショート:MAE = (最高値 − エントリー) ÷ エントリー × 100%
          MFE = (エントリー − 最安値) ÷ エントリー × 100%

Rでは:   MAE = |エントリー − 最悪の価格| ÷ |エントリー − 損切り|
ETD       = MFE − 結果      (ピークから吐き出した分)
取得率    = 結果 ÷ MFE      (取れた値動きの割合)
最安値と最高値は、ポジションを保有していた間のものだけを使います。表し方は3通りあります。
- エントリーに対する%。 同じ銘柄のトレード同士を比べるのに向いています。
- 金額。 距離 × ポジションサイズです。その値動きでいくら失ったかがわかります。追加エントリーや一部決済をした場合は、その時点で保有していたサイズを使います。
- R。 1Rは損切りにかかったときの損失です。MAEが0.5Rなら、価格は損切りまでの半分まで来たということです。損切りまでのリスクの出し方は、1トレードあたりのリスクのガイドで解説しています。
MAEとMFEの例:実際のトレード
トレード#2011は、Binance USDT-M先物でのMARSCOINUSDTのロングです。2026年9月4日21:34(UTC)にエントリーし、21:56に追加エントリーしました。平均エントリー価格は0.1916575、ポジションは505,214コイン、約96,828 USDTです。決済時点の損切りは0.18564、利確は0.2668でした。トレードは9月5日00:36(UTC)、エントリーから3時間2分後に損切りで決済されました。
- リスク(1R)。 1コインあたり0.1916575 − 0.18564 = 0.0060175、エントリーの3.14%です。
- MFE。 高値はエントリーから約1時間42分後、23:16(UTC)の0.20666で、+7.83%、+2.49Rです。含み益は+7,579 USDTでした。
- MAE。 保有中の最も不利な市場価格は、決済した1分間につけた0.18500で、−3.47%、−1.11Rです。含み損は−3,363 USDTでした。
- 決済。 損切りは0.18564にありましたが、約定は平均0.184977で、0.36%不利でした。価格による結果は−3.49%、−1.11Rです。
- ETD。 2.49R − (−1.11R) = 3.6R。ピークから決済までに吐き出した分です。

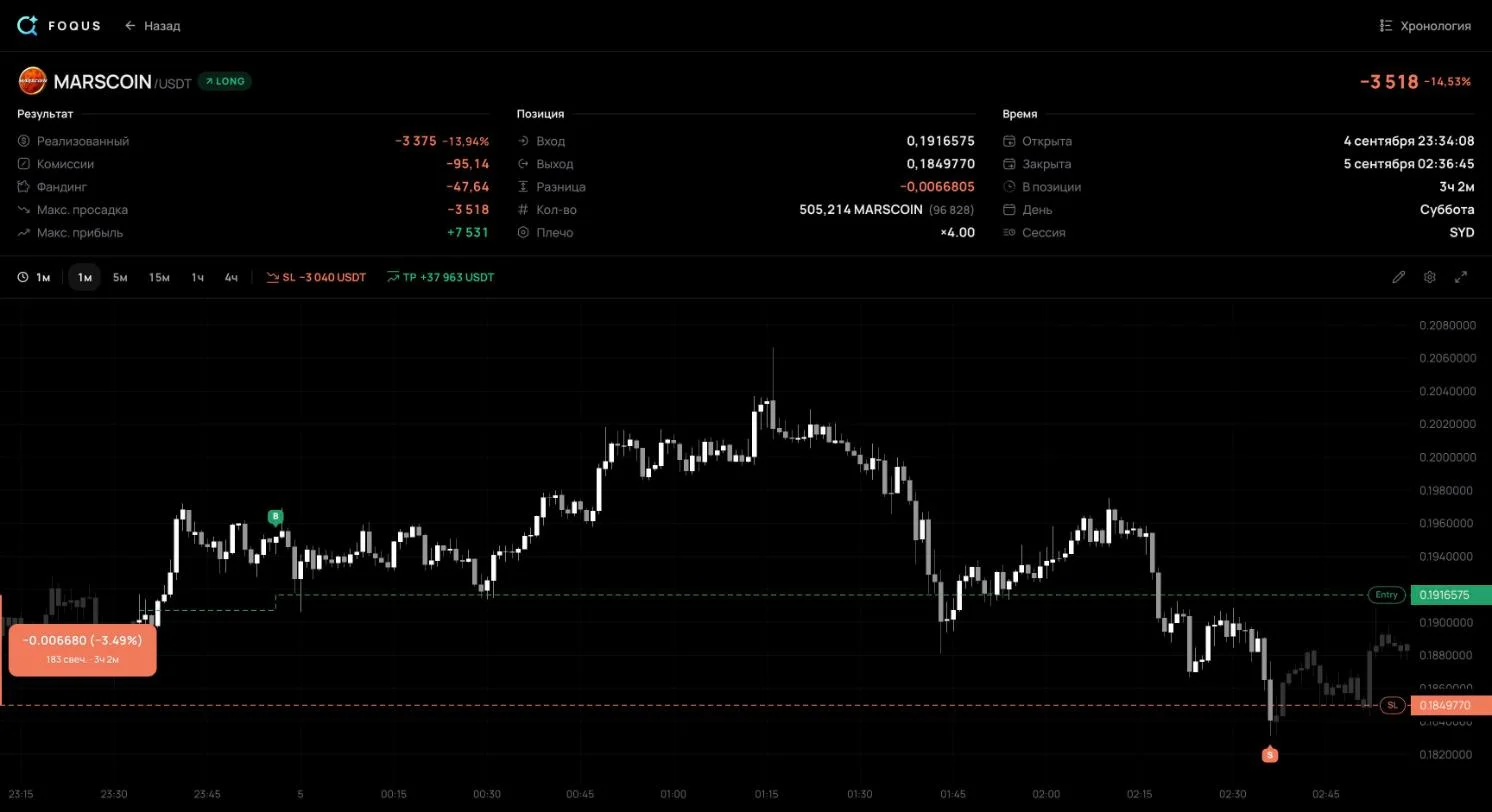
MAEは1Rを超えました。ポジションが決済される前に価格が損切りを越え、損切りは損切り価格より不利に約定したのです。これがスリッページです。発動すると成行注文になる損切り注文で起こります。Binanceのヘルプによると、そうした注文は板にある最良の価格で約定し、その価格は想定より不利になることがあります。
価格による結果の−3.49%は、MAEの−3.47%よりわずかに深くなっています。これは矛盾ではありません。MAEは、ポジション保有中、つまり損切りが約定する前の市場価格で測ります。その最悪の価格が0.18500でした。損切り自体は成行注文として約定し、板のいくつもの価格をまたぎました。ポジションの一部は0.18500より下で決済され、平均約定価格は0.184977になりました。
1件のトレードでは何も証明できません。しかし、日誌に「MFEが2R以上なのに結果は−1R」という行が多いなら、保有中のトレードの管理方法を見直しましょう。いつ損切りを動かし、いつポジションの一部を決済するか、です。この分析では、ログインせずに公開トレードページで見られる情報だけを使っています。そこには決済時点の損切りは表示されますが、その移動の履歴は表示されません。そのため、ここでのRは決済時点の損切りから計算しています。
手数料と資金調達料を含めたMAEとMFE
無期限先物では、MAEとMFEにはそれぞれ2つの値があります。1つは価格だけの値、もう1つはその時点までにかかった手数料と資金調達料を加えた値です。資金調達料は、ロングとショートの間で定期的にやりとりされる支払いです。Binanceでは標準で8時間ごとに支払われ、資金調達の時刻より前に決済したポジションは、支払いも受け取りもしません。
| トレード#2011 | 価格のみ | 手数料と資金調達料を含む |
|---|---|---|
| MFE | +7,579.47 USDT | +7,531.06 USDT |
| MAE | −3,363.46 USDT | −3,517.85 USDT |
- ピークでの差は48.41 USDT。 これは2回のエントリーの手数料37.60 USDTと10.81 USDTの合計とぴったり同じです。その時点では、資金調達料はまだかかっていませんでした。
- コストを含めると、最悪の時点は決済そのもの。 −3,517.85 USDTがこのトレードの結果で、価格による−3,375.07、手数料−95.14、資金調達料−47.64の合計です。
Rと%は価格から計算すると、トレード同士を比べやすくなります。2つ目の数字が答えるのは別の問い、つまりその値動きで口座がいくら失ったかです。手数料はポジション価値に対して、資金調達料は支払いのたびにかかるので、この差はポジションサイズと保有時間とともに大きくなります。これらのトレードのページでは、「Max adverse」(最大含み損)と「Max favorable」(最大含み益)の欄に2つ目の数字が表示されていました。
MAEが深くても悪いエントリーとは限らない
トレード#897は、AKEUSDTのショートです。2026年9月2日23:22(UTC)に0.0161241でエントリーしました。決済時点の損切りは0.017176で、エントリーから6.52%の位置です。14分後、価格は0.017131に達しました。MAEは−6.24%、−0.96Rです。損切りまではあと0.04Rで、損切りは発動しませんでした。エントリーから1時間12分後に0.0148573で決済し、結果は+1.20R、+2,976.05 USDTでした。MFEは+1.54Rだったので、ピークから0.34Rを吐き出したことになります。
トレード#1138は、MARSCOINUSDTのロングです。2026年9月3日17:22(UTC)に0.1063839でエントリーしました。決済時点で損切りはなく、0.125の利確だけがありました。2時間近くたった19:19(UTC)、価格は0.09564に達しました。MAEは−10.10%、含み損は−5,467 USDTです。その後、価格は反転しました。21:25(UTC)に高値近くの0.1146575で決済し、結果は+7.78%、+4,148.97 USDTでした。MFEは+8.33%です。

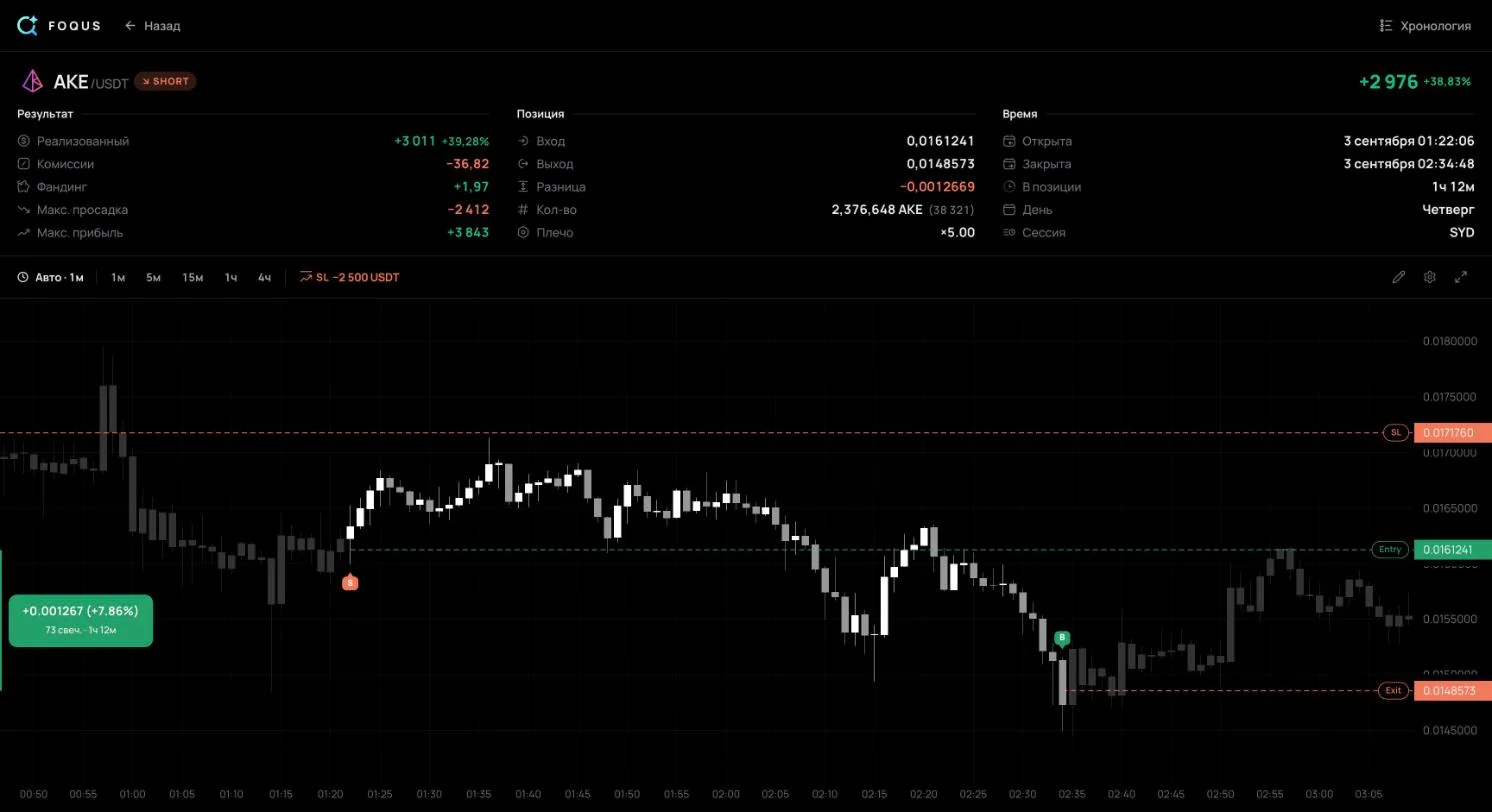
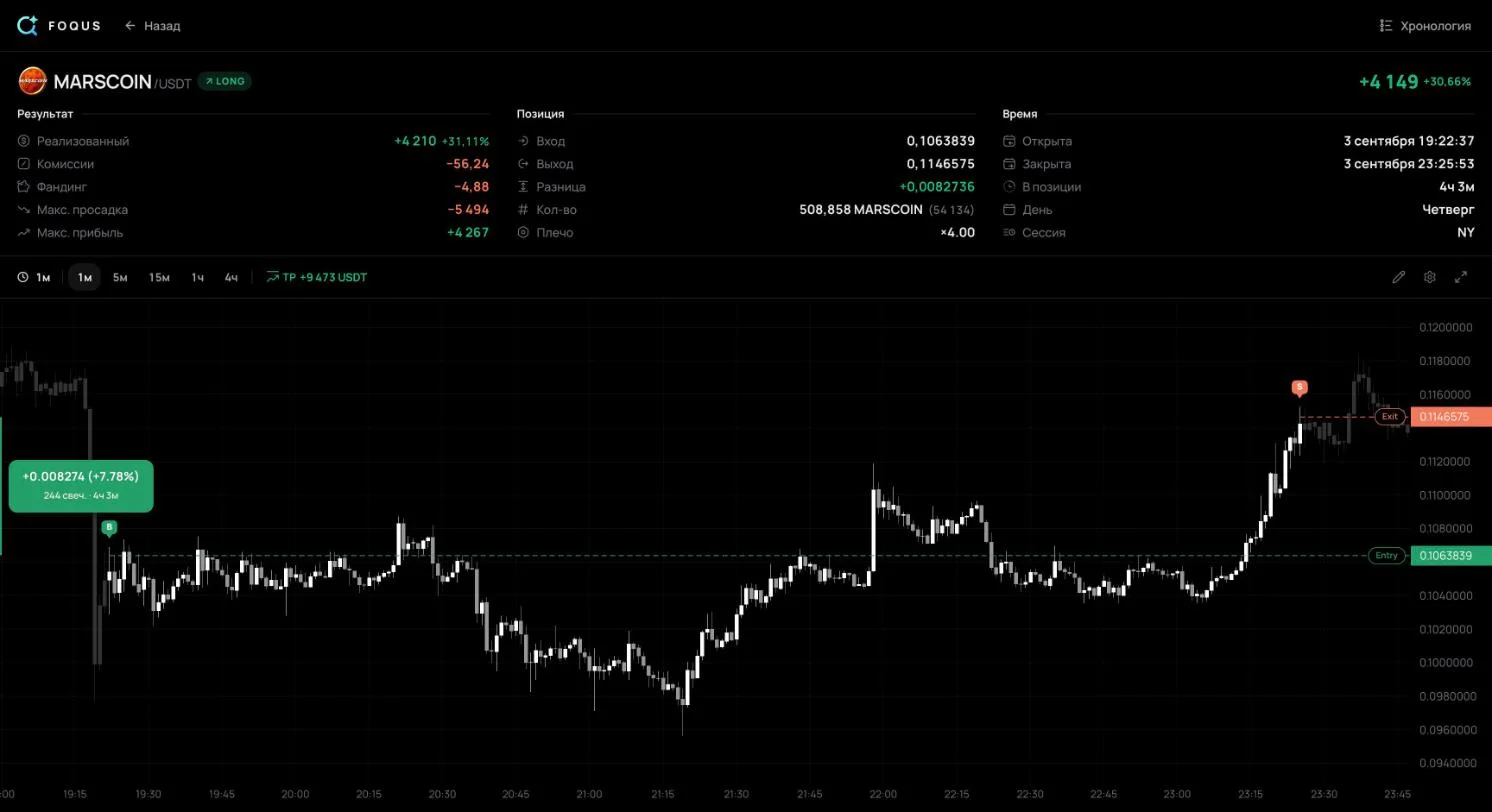
- 深さだけでエントリーは否定できない。 #897では価格が損切りのほぼ手前まで来ましたが、それでもトレードは+1.2Rで決済されました。勝ちトレードのMAEがよく0.8〜1Rになるなら、損切りが通常の値動きのノイズの中にあるということです。
- 利益が、それより大きなリスクを隠すことがある。 #1138では、含み損の5,467 USDTが最終的な利益の4,149 USDTより大きくなっていました。結果からはそれが見えませんが、MAEには表れます。
- 損切りがなければRもない。 #1138には決済時点で損切りがなかったので、Rは計算できず、Rでの比較からは外れます。
多くのトレードでMAEとMFEを読む方法
1つのセットアップのトレードを、2つの散布図に描きます。1つ目は横軸にMAE、縦軸に結果をとります。2つ目は横軸にMFE、縦軸に同じ結果をとります。勝ちトレードと負けトレードは色を分けます。MetaTrader 5のテスターでは、これらのグラフを「MAE-利益配分」「MFE-利益配分」と呼んでいます(日本語版ヘルプの表記)。
| 見えること | 意味しうること |
|---|---|
| 勝ちトレードはある線(たとえば0.4R)を超えて逆行することがめったになく、負けトレードは損切りまで行く | その線を越えたトレードが勝ちに変わることはまれ |
| 多くの勝ちトレードのMAEが0.8〜1R(#897のように) | 損切りが通常のノイズの中にあり、こうした良いトレードを切ってしまう |
| 勝ちトレードのMFEが結果の2〜3倍 | 決済が早く、値動きのごく一部しか取れていない |
| 負けトレードが1R以上の含み益になっていたことが多い(#2011のように) | 含み益をすべて吐き出している。トレード管理を見直す |
| ほとんどのトレードでMAEが小さくMFEが大きい | エントリーが正確で、エントリー直後に価格が有利な方向へ動いている |
この図をルールに変える方法の一つが、パーセンタイル法です。損切りは、勝ちトレードのMAEの90パーセンタイル(勝ちトレードの10%しか超えなかった深さ)のすぐ外側に置きます。目標は、勝ちトレードのMFEの中央値の近くに置きます。シルビナ・ドゥアルテは2026年のMQL5の記事でこの方法を紹介し、信頼できるパーセンタイルには数百件のトレードが必要で、それまでは数字は方向性を示すだけだと注意しています。
どんなルールも、そのルールを見つけるのに使わなかったトレードで検証してください。過去のトレードに引いた線は、偶然かもしれません。また、トレードはセットアップ別に分けましょう。ブレイクアウトと押し目では描く図が違い、ひとまとめにするとぼやけてしまいます。
自分のトレードのMAEとMFEを得る方法
- MetaTrader 5のテスター。 バックテストのトレードについてMAEとMFEを計算し、両方のグラフを描きます。
- プラットフォームのレポート。 TradeStationは戦略レポートにMAEの散布図を描き、NinjaTraderはトレード統計でMAE、MFE、ETDを報告します。
- スプレッドシート。 各トレードについて保有中の最悪と最良の価格を記録し、上の計算式を当てはめます。トレード日誌テンプレートはRをすでに計算するので、安値と高値の列を2つ追加してください。
- 取引所に接続した日誌。 読み取り専用APIキーを通じて、すべてのトレードのMAEとMFEを自動で記録します。MetaTrader 5ではキーの代わりに投資家パスワードを使い、これも読み取り専用です。この記事の数字もそこから取っています。接続方法はBinance、Bybit、OKX、MetaTrader 5のページで紹介しています。
各トレードでほかに何を記録すべきかは、トレード日誌のつけ方で解説しています。
よくある質問
MAEと口座のドローダウンは何が違いますか?
MAEは1件のトレードの最悪の時点で、そのエントリーから測ります。口座のドローダウンは口座全体がピークから下がった幅で、通常は多くのトレードにまたがります。
MAEが損切りより大きくなることはありますか?
あります。成行で約定する損切りは、損切り価格より不利に約定することがあります。#2011では損切りは−1Rの位置にありましたが、MAEと結果は−1.11Rになりました。動きの速い相場では、差はもっと大きくなりえます。
ETDとは何ですか?
End Trade Drawdownの略で、トレードがピークから決済までに吐き出した分、つまりMFEから結果を引いた値です。#2011では3.6R、#897では0.34Rでした。
何件のトレードが必要ですか?
多いほど信頼できます。10件程度では、新しいトレードが加わるたびにMAEの線が動きます。パーセンタイルについては、シルビナ・ドゥアルテは数百件のトレードが必要だとしています。また、セットアップごとに分けて数えてください。
自分の日誌で確認すること
- ピークから吐き出した分。 勝ちトレードの平均ETD(R):値動きのどれだけを相場に返しているか。
- MFEが1R以上あった負けトレード。 何件あるか、なぜマイナスで決済したのか。
- MAEが0.8R以上あった勝ちトレード。 多ければ、損切りが近すぎます。
- 損切りのないトレード。 そのMAEを最終的な利益と比べましょう。
出典
- MetaTrader 5のヘルプ:テストレポート:MFEとMAEの定義、利益とMFE・MAEの分布図とその読み方。
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997):この手法を示した本。
- TradeStation Help: Maximum Adverse Excursion:MAEの散布図と、損切りの設定への使い方。
- NinjaTrader 8 Help: Statistics Definitions(ウェブアーカイブのコピー):MAE、MFE、ETDと、平均ETD = 平均MFE − 平均トレード。
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026):損切りは勝ちトレードのMAEの90パーセンタイルの外側、目標はMFEの中央値の近くに置くこと、信頼できるパーセンタイルには数百件のトレードが必要であること。
- Binance: Introduction to Binance Futures Funding Rates:誰が誰に資金調達料を払うか、標準の支払い時刻00:00、08:00、16:00(UTC)、資金調達の時刻より前の決済。
- Binance: Types of Order on Binance Futures:ストップマーケット注文は板の最良の価格で約定すること、スリッページ。
- 私の公開日誌の2026年10月8日時点のトレード#2011、#897、#1138:約定、決済時点の損切りと利確、手数料、資金調達料、MAEとMFE。
トレードの数値は、2026年10月8日に各トレードの公開ページから取得しました。%、R、2つのグラフは、そのデータからスクリプトで計算し直したものです。ログインしていない状態のトレードページには損切りの履歴が表示されないため、Rは決済時点の損切りから計算しています。資金調達料の支払いごとの内訳や、トレードについての私のメモも表示されません。


