MAE și MFE în trading: formule și 3 tranzacții reale
MAE e pierderea nerealizată maximă a tranzacției, MFE profitul nerealizat maxim. Formule, R și trei tranzacții reale Binance: stop, slippage, profit cedat.

MAE (Maximum Adverse Excursion) este cea mai mare pierdere nerealizată pe care a arătat-o o tranzacție cât timp a fost deschisă. MFE (Maximum Favorable Excursion) este cel mai mare profit nerealizat pe care l-a arătat în același interval. Rezultatul unei tranzacții îți spune doar unde s-a terminat drumul; MAE și MFE îți spun ce s-a întâmplat între intrare și ieșire. Mai jos sunt formulele și trei tranzacții reale din jurnalul meu public pe Binance.
Ce sunt MAE și MFE?
MAE este cea mai mare distanță pe care a parcurs-o prețul împotriva poziției tale în timpul tranzacției. MFE este cea mai mare distanță parcursă în favoarea ta. Amândouă se măsoară de la prețul de intrare sau de la prețul mediu de intrare, dacă ai mărit poziția.
John Sweeney a expus metoda în cartea sa din 1997, Maximum Adverse Excursion. Azi, testerul de strategii din MetaTrader 5, platformele de tranzacționare și jurnalele de trading le calculează pe amândouă.
Long:   MAE = (Intrare − Minim) ÷ Intrare × 100 %
        MFE = (Maxim − Intrare) ÷ Intrare × 100 %
Short:  MAE = (Maxim − Intrare) ÷ Intrare × 100 %
        MFE = (Intrare − Minim) ÷ Intrare × 100 %

În R:   MAE = |Intrare − prețul cel mai rău| ÷ |Intrare − Stop|
ETD     = MFE − Rezultat      (cedat de la vârf)
Captură = Rezultat ÷ MFE      (partea din mișcare pe care ai păstrat-o)
Ia prețurile minime și maxime doar din intervalul în care poziția a fost deschisă. Le poți exprima în trei feluri:
- Procent din intrare. Bun ca să compari tranzacții pe un singur instrument.
- Bani. Distanța înmulțită cu mărimea poziției. Arată cât te-a costat oscilația. Dacă ai mărit poziția sau ai închis o parte din ea, folosește mărimea care era în piață în acel minut.
- R. 1R este pierderea pe care ai avea-o la stop. Un MAE de 0,5R înseamnă că prețul a mers jumătate din drum până la stop. Cum calculezi riscul până la stop afli din ghidul despre riscul pe tranzacție.
Exemplu de MAE și MFE: o tranzacție reală
Tranzacția #2011 este long-ul meu pe MARSCOINUSDT, futures Binance USDT-M. Am intrat pe 4 septembrie 2026 la 21:34 UTC și am mărit poziția la 21:56. Prețul mediu de intrare a fost 0,1916575, iar poziția, 505.214 monede, aproximativ 96.828 USDT. La închidere, stopul era la 0,18564, iar take profitul la 0,2668. Stopul a închis tranzacția pe 5 septembrie la 00:36 UTC, la 3 h 2 min după intrare.
- Riscul, 1R. 0,1916575 − 0,18564 = 0,0060175 pe monedă, adică 3,14 % din intrare.
- MFE. Maximul a fost 0,20666 la 23:16 UTC, la aproximativ 1 h 42 min după intrare: +7,83 %, adică +2,49R. Pe hârtie, asta însemna +7.579 USDT.
- MAE. Cel mai rău preț de piață cât poziția a fost deschisă a fost 0,18500, în minutul ieșirii: −3,47 %, adică −1,11R. Pe hârtie, asta însemna −3.363 USDT.
- Ieșirea. Stopul era la 0,18564, dar s-a executat la o medie de 0,184977, cu 0,36 % mai rău. Rezultatul din preț a fost −3,49 %, adică −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R cedați între vârf și ieșire.

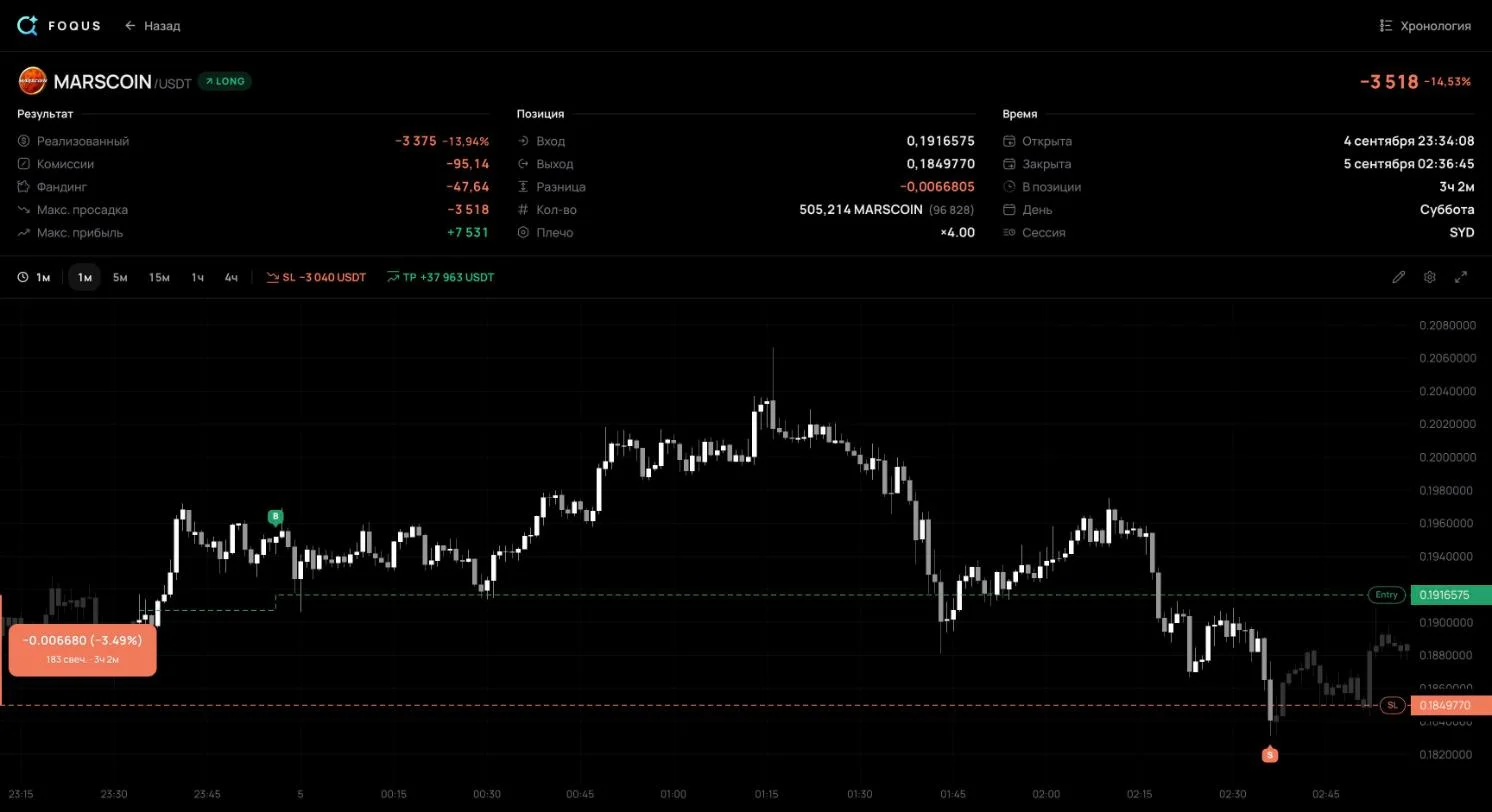
MAE a ieșit dincolo de 1R: prețul a trecut de stop înainte ca poziția să se închidă, iar stopul s-a executat mai rău decât prețul lui. Acesta e slippage-ul. Se întâmplă cu un stop care devine ordin la piață odată declanșat: ajutorul Binance spune că un astfel de ordin ia cel mai bun preț disponibil în order book, iar acel preț poate fi mai rău decât te aștepți.
Rezultatul din preț, −3,49 %, e chiar puțin mai adânc decât MAE, −3,47 %. Nu e o contradicție. MAE se măsoară pe prețurile pieței cât poziția e deschisă, adică înainte ca stopul să se execute. Cel mai rău astfel de preț a fost 0,18500. Stopul însuși s-a executat ca ordin la piață și a trecut prin mai multe niveluri ale order book-ului. O parte din poziție s-a închis sub 0,18500, iar execuția medie a ieșit la 0,184977.
O singură tranzacție nu dovedește nimic. Dar dacă jurnalul tău are multe rânduri de felul „MFE de 2R sau mai mult, rezultat −1R”, revizuiește-ți felul în care gestionezi tranzacțiile deschise: când muți stopul și când închizi o parte din poziție. În această analiză folosesc doar ce arată pagina publică a tranzacției fără autentificare. Ea arată stopul așa cum era la închidere, dar nu și istoricul mutărilor lui. De aceea R se măsoară aici de la stopul de la închidere.
MAE și MFE după comisioane și funding
La contractele futures perpetue, MAE și MFE au fiecare câte două valori. Una e doar din preț. Cealaltă adaugă comisioanele și funding-ul percepute până în acel minut. Funding-ul este o plată periodică între pozițiile long și short. Pe Binance se plătește implicit la fiecare 8 ore, iar o poziție închisă înainte de ora funding-ului nici nu plătește, nici nu primește.
| Tranzacția #2011 | Doar din preț | După comisioane și funding |
|---|---|---|
| MFE | +7.579,47 USDT | +7.531,06 USDT |
| MAE | −3.363,46 USDT | −3.517,85 USDT |
- La vârf, diferența e de 48,41 USDT. Atât au costat comisioanele celor două intrări, 37,60 și 10,81 USDT. Până atunci nu se percepuse niciun funding.
- După costuri, cel mai rău punct e chiar ieșirea. −3.517,85 USDT este rezultatul tranzacției: −3.375,07 din preț, −95,14 comisioane și −47,64 funding.
Calculează R-ul și procentele din preț, ca tranzacțiile să rămână comparabile. A doua cifră răspunde la o altă întrebare: cât a costat oscilația contul tău. Diferența crește cu mărimea poziției și cu timpul cât o ții, pentru că comisioanele se percep pe valoarea poziției, iar funding-ul la fiecare plată. Pe paginile tranzacțiilor de unde vin aceste cifre, câmpurile „Max adverse” și „Max favorable” (pierderea maximă și profitul maxim, în versiunea în engleză a aplicației) arătau a doua cifră.
Un MAE adânc nu înseamnă mereu o intrare proastă
Tranzacția #897 este short-ul meu pe AKEUSDT. Am intrat pe 2 septembrie 2026 la 23:22 UTC la 0,0161241. La închidere, stopul era la 0,017176, la 6,52 % distanță de intrare. După paisprezece minute, prețul a ajuns la 0,017131: un MAE de −6,24 %, adică −0,96R. Stopul era la 0,04R distanță și nu s-a declanșat. Am închis poziția la 1 h 12 min după intrare, la 0,0148573, pentru +1,20R și +2.976,05 USDT. MFE a fost +1,54R, așa că s-au cedat 0,34R de la vârf.
Tranzacția #1138 este long-ul meu pe MARSCOINUSDT. Am intrat pe 3 septembrie 2026 la 17:22 UTC la 0,1063839. La închidere nu era niciun stop, doar un take profit la 0,125. După aproape două ore, la 19:19 UTC, prețul a ajuns la 0,09564: un MAE de −10,10 %, −5.467 USDT pe hârtie. Apoi prețul s-a întors. Am închis poziția la 21:25 UTC la 0,1146575, aproape de maxim: +7,78 % și +4.148,97 USDT. MFE a fost +8,33 %.

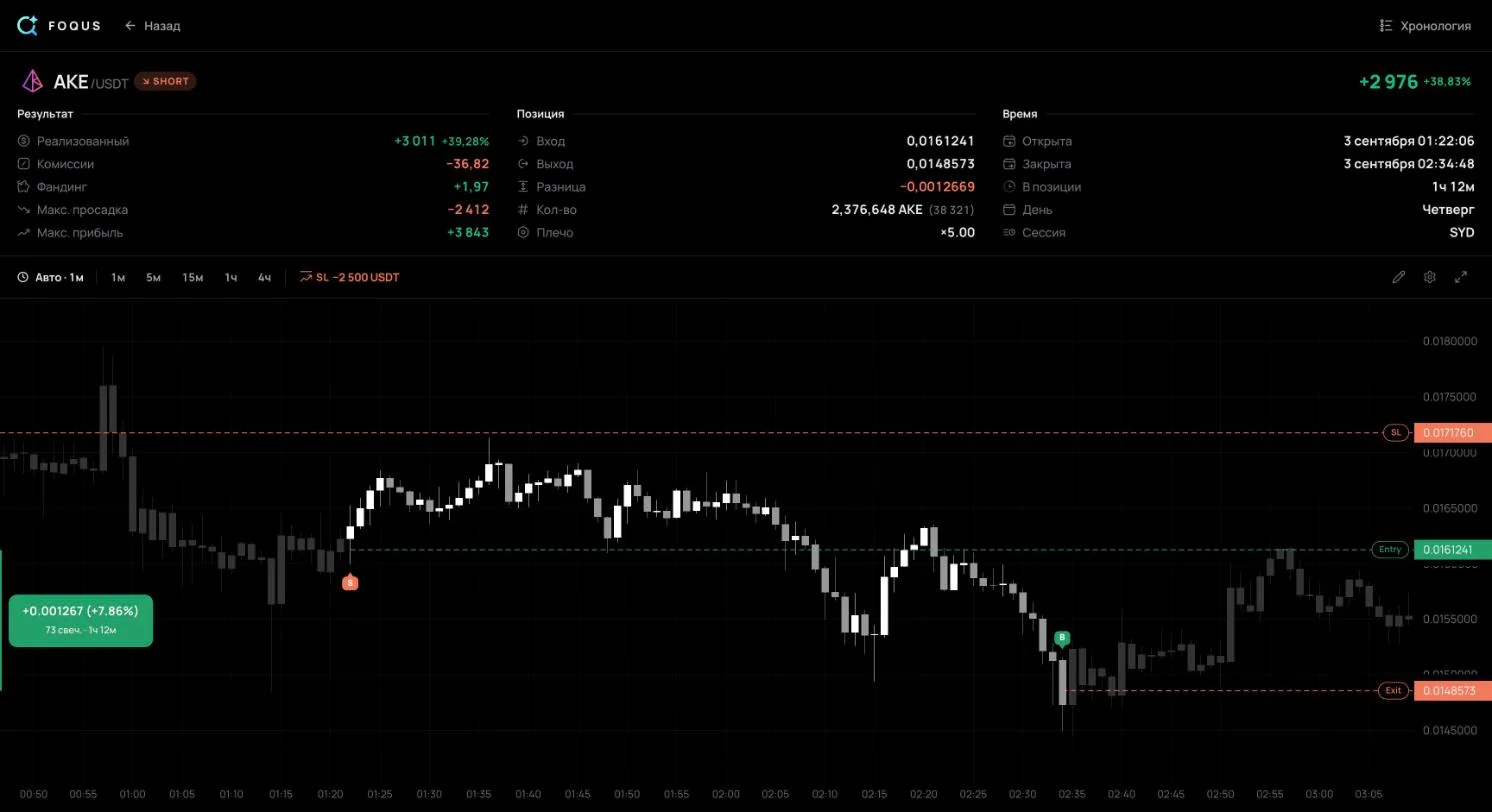
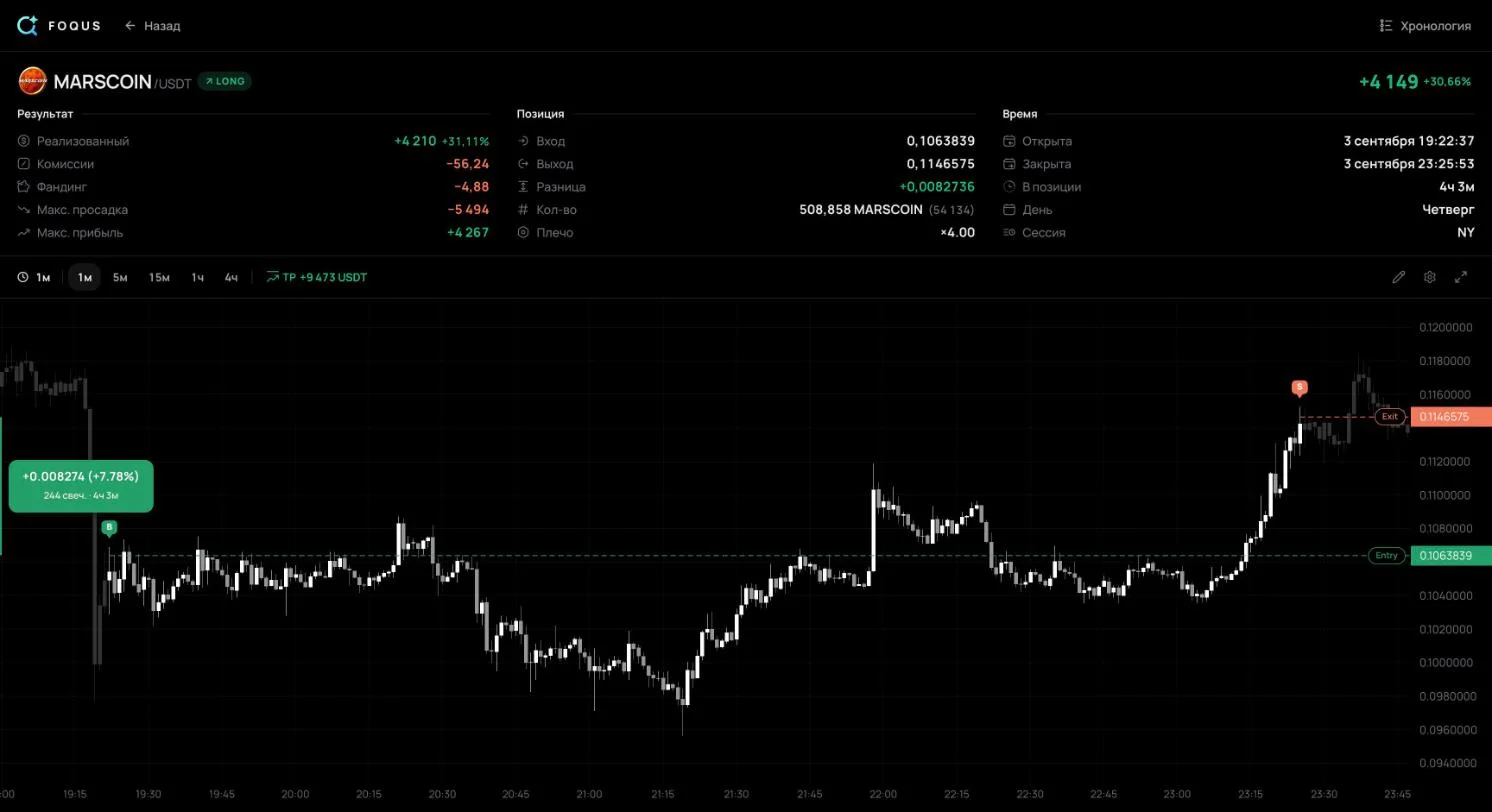
- Adâncimea singură nu condamnă o intrare. La #897, prețul a mers aproape până la stop, iar tranzacția s-a închis totuși pe plus cu 1,2R. Dacă tranzacțiile tale câștigătoare arată des un MAE de 0,8–1R, stopul tău stă în interiorul zgomotului normal al prețului.
- Un profit poate ascunde un risc mai mare decât el. La #1138, pierderea pe hârtie, 5.467 USDT, a fost mai mare decât profitul final, 4.149 USDT. Rezultatul ascunde asta; MAE o arată.
- Fără stop, fără R. #1138 nu avea stop la închidere, așa că R-ul ei nu se poate calcula și iese din orice comparație în R.
Cum citești MAE și MFE pe multe tranzacții
Pune tranzacțiile aceluiași setup pe două grafice de dispersie. Pe primul, MAE e pe axa orizontală, iar rezultatul pe verticală. Pe al doilea, MFE e pe orizontală, față de același rezultat. Marchează câștigătoarele și pierzătoarele în culori diferite. Testerul MetaTrader 5 numește aceste grafice „MAE-Profits Distribution” și „MFE-Profits Distribution”.
| Ce vezi | Ce poate însemna |
|---|---|
| Câștigătoarele trec rar de o anumită linie, de exemplu 0,4R, împotriva ta, în timp ce pierzătoarele merg până la stop | O tranzacție care trece de acea linie devine rar câștigătoare |
| Multe câștigătoare au un MAE de 0,8–1R, ca #897 | Stopul stă în zgomotul normal și scoate din joc tranzacții bune ca acestea |
| MFE-ul câștigătoarelor e de 2–3 ori rezultatul lor | Ieși devreme și păstrezi o parte mică din mișcare |
| Pierzătoarele au fost des pe profit cu 1R sau mai mult, ca #2011 | Profitul nerealizat e dat înapoi în întregime; revizuiește cum gestionezi tranzacțiile |
| Majoritatea tranzacțiilor arată un MAE mic și un MFE mare | Intrările sunt precise: prețul merge în favoarea ta imediat după intrare |
Un mod de a transforma imaginea într-o regulă este metoda percentilelor. Stopul se pune puțin dincolo de percentila 90 a MAE-ului câștigătoarelor, o adâncime pe care doar 10 % dintre ele au depășit-o. Ținta se pune aproape de mediana MFE-ului câștigătoarelor. Silvina Duarte descrie metoda într-un articol MQL5 din 2026 și avertizează că percentilele de încredere cer câteva sute de tranzacții; până atunci, cifra arată doar o direcție.
Testează orice regulă pe tranzacții pe care nu le-ai folosit ca s-o găsești. O linie trasă prin tranzacții vechi poate fi întâmplare. Și împarte tranzacțiile pe setup-uri: un breakout și o corecție desenează imagini diferite, iar într-o singură grămadă se amestecă.
De unde iei MAE și MFE pentru propriile tranzacții
- Testerul MetaTrader 5. Calculează MAE și MFE pentru tranzacțiile din backtest și desenează ambele grafice.
- Rapoartele platformelor. TradeStation desenează un grafic de dispersie MAE în raportul strategiei; NinjaTrader raportează MAE, MFE și ETD în statisticile tranzacțiilor.
- O foaie de calcul. Pentru fiecare tranzacție, notează cel mai rău și cel mai bun preț cât a fost deschisă și aplică formulele de mai sus. Șablonul de jurnal de trading calculează deja R; adaugă două coloane proprii pentru minim și maxim.
- Un jurnal conectat la bursa ta. Înregistrează singur MAE și MFE pentru fiecare tranzacție, printr-o cheie API read-only. Pentru MetaTrader 5, locul cheii îl ia parola de investitor; și ea e doar pentru citire. De acolo vin cifrele din acest articol. Ghidurile de conectare acoperă Binance, Bybit, OKX și MetaTrader 5.
Ce altceva să notezi pentru fiecare tranzacție afli din ghidul Cum să ții un jurnal de trading.
FAQ
Prin ce diferă MAE de drawdown-ul contului?
MAE este cel mai rău punct al unei singure tranzacții, măsurat de la intrarea ei. Drawdown-ul contului este scăderea întregului cont de la vârful lui, de obicei pe parcursul multor tranzacții.
Poate MAE să fie mai mare decât stopul?
Da. Un stop care se execută ca ordin la piață se poate executa mai rău decât prețul lui. La #2011, stopul era la −1R, în timp ce MAE și rezultatul au ieșit la −1,11R. Pe piețele rapide, diferența poate fi mai mare.
Ce este ETD?
End Trade Drawdown: cât a cedat o tranzacție între vârful ei și ieșire, adică MFE minus rezultatul. A fost de 3,6R la #2011 și de 0,34R la #897.
De câte tranzacții e nevoie?
Cu cât mai multe, cu atât mai sigur. La zece tranzacții, linia MAE se mută cu fiecare tranzacție nouă. Pentru percentile, Silvina Duarte spune că e nevoie de câteva sute de tranzacții. Și numără-le separat pentru fiecare setup.
Ce să verifici în propriul jurnal
- Cât cedezi de la vârf. ETD-ul mediu al câștigătoarelor tale în R: cât din mișcare îi lași pieței.
- Pierzătoarele cu un MFE de 1R sau mai mult. Câte sunt și de ce s-au închis pe minus.
- Câștigătoarele cu un MAE de 0,8R sau mai mult. Dacă sunt multe, stopul tău e prea strâns.
- Tranzacțiile fără stop. Compară MAE-ul lor cu profitul final.
Surse
- MetaTrader 5 Help: Testing Report: definițiile MFE și MAE, graficele MFE-Profits și MAE-Profits Distribution și cum se citesc.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): cartea care a expus metoda.
- TradeStation Help: Maximum Adverse Excursion: graficul de dispersie MAE și folosirea lui pentru plasarea stopului.
- NinjaTrader 8 Help: Statistics Definitions (copie în arhiva web): MAE, MFE și ETD, cu ETD mediu = MFE mediu − tranzacția medie.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): stopul dincolo de percentila 90 a MAE-ului câștigătoarelor, ținta aproape de mediana MFE-ului lor și câteva sute de tranzacții pentru percentile de încredere.
- Binance: Introduction to Binance Futures Funding Rates: cine plătește funding cui, plățile implicite la 00:00, 08:00 și 16:00 UTC și închiderea înainte de ora funding-ului.
- Binance: Types of Order on Binance Futures: un ordin stop-market se execută la cel mai bun preț din order book; slippage-ul.
- Tranzacțiile #2011, #897 și #1138 din jurnalul meu public pe 8 octombrie 2026: execuții, stopul și take profitul de la închidere, comisioane, funding, MAE și MFE.
Cifrele tranzacțiilor au fost luate de pe paginile lor publice pe 8 octombrie 2026. Procentele, R-ul și ambele grafice au fost recalculate din aceste date de un script. Fără autentificare, pagina unei tranzacții nu arată istoricul stopului, așa că R se măsoară de la stopul așa cum era la închidere. Nu arată nici funding-ul pe plăți individuale și nici notițele mele despre tranzacții.


