MAE ve MFE nedir: formüller ve 3 gerçek işlem
MAE, bir işlemin en kötü açık zararı; MFE ise en iyi açık kârı. Formüller, R katları ve üç gerçek Binance işlemi: stop, kayma ve geri verilen kâr.

MAE (Maximum Adverse Excursion, maksimum olumsuz hareket), bir işlemin açıkken gördüğü en büyük açık zarardır. MFE (Maximum Favorable Excursion, maksimum olumlu hareket) ise aynı süre içinde gördüğü en büyük açık kârdır. Bir işlemin sonucu yalnızca yolun nerede bittiğini söyler; MAE ve MFE giriş ile çıkış arasında ne olduğunu anlatır. Aşağıda formüller ve herkese açık Binance günlüğümden üç gerçek işlem var.
MAE ve MFE nedir?
MAE, işlem sırasında fiyatın pozisyonunuzun aleyhine gittiği en uzak noktadır. MFE ise lehinize gittiği en uzak nokta. İkisi de giriş fiyatından, pozisyona ekleme yaptıysanız ortalama giriş fiyatından ölçülür.
Yöntemi John Sweeney 1997'de yayımlanan Maximum Adverse Excursion kitabında ortaya koydu. Bugün MetaTrader 5 strateji test cihazı, işlem platformları ve işlem günlükleri ikisini de hesaplıyor.
Long:     MAE = (Giriş − En düşük) ÷ Giriş × %100
          MFE = (En yüksek − Giriş) ÷ Giriş × %100
Short:    MAE = (En yüksek − Giriş) ÷ Giriş × %100
          MFE = (Giriş − En düşük) ÷ Giriş × %100

R olarak: MAE = |Giriş − en kötü fiyat| ÷ |Giriş − Stop|
ETD       = MFE − Sonuç     (zirveden geri verilen)
Yakalama  = Sonuç ÷ MFE     (hareketin elde tutulan payı)
En düşük ve en yüksek fiyatları yalnızca pozisyonun açık olduğu süreden alın. Bunları üç şekilde ifade edebilirsiniz:
- Girişin yüzdesi olarak. Tek bir enstrümandaki işlemleri karşılaştırmak için iyidir.
- Para olarak. Mesafe çarpı pozisyon büyüklüğü. Dalgalanmanın size neye mal olduğunu gösterir. Pozisyona ekleme yaptıysanız ya da bir kısmını kapattıysanız o dakikada piyasada olan büyüklüğü kullanın.
- R olarak. 1R, stopunuzun getireceği zarardır. 0,5R'lik bir MAE, fiyatın stopunuza giden yolun yarısına kadar gittiği anlamına gelir. Stopa kadar olan riski nasıl hesaplayacağınız işlem başına risk rehberinde anlatılıyor.
MAE ve MFE örneği: gerçek bir işlem
#2011 işlemi, Binance USDT-M vadeli işlemlerinde MARSCOINUSDT'deki long'um. 4 Eylül 2026 saat 21:34 UTC'de girdim ve 21:56'da pozisyona ekleme yaptım. Ortalama giriş 0,1916575, pozisyon 505.214 coin, yaklaşık 96.828 USDT idi. Kapanışta stop 0,18564'te, take profit 0,2668'deydi. Stop işlemi 5 Eylül 00:36 UTC'de, girişten 3 sa 2 dk sonra kapattı.
- Risk, 1R. 0,1916575 − 0,18564 = coin başına 0,0060175, yani girişin %3,14'ü.
- MFE. En yüksek fiyat 23:16 UTC'de, girişten yaklaşık 1 sa 42 dk sonra 0,20666 oldu: +%7,83, yani +2,49R. Kâğıt üzerinde bu, +7.579 USDT'ydi.
- MAE. Pozisyon açıkken görülen en kötü piyasa fiyatı, çıkış dakikasında 0,18500 oldu: −%3,47, yani −1,11R. Kâğıt üzerinde bu, −3.363 USDT'ydi.
- Çıkış. Stop 0,18564'teydi, ama ortalama 0,184977'den, %0,36 daha kötü gerçekleşti. Fiyat hareketinden sonuç −%3,49, yani −1,11R oldu.
- ETD. 2,49R − (−1,11R) = zirve ile çıkış arasında geri verilen 3,6R.

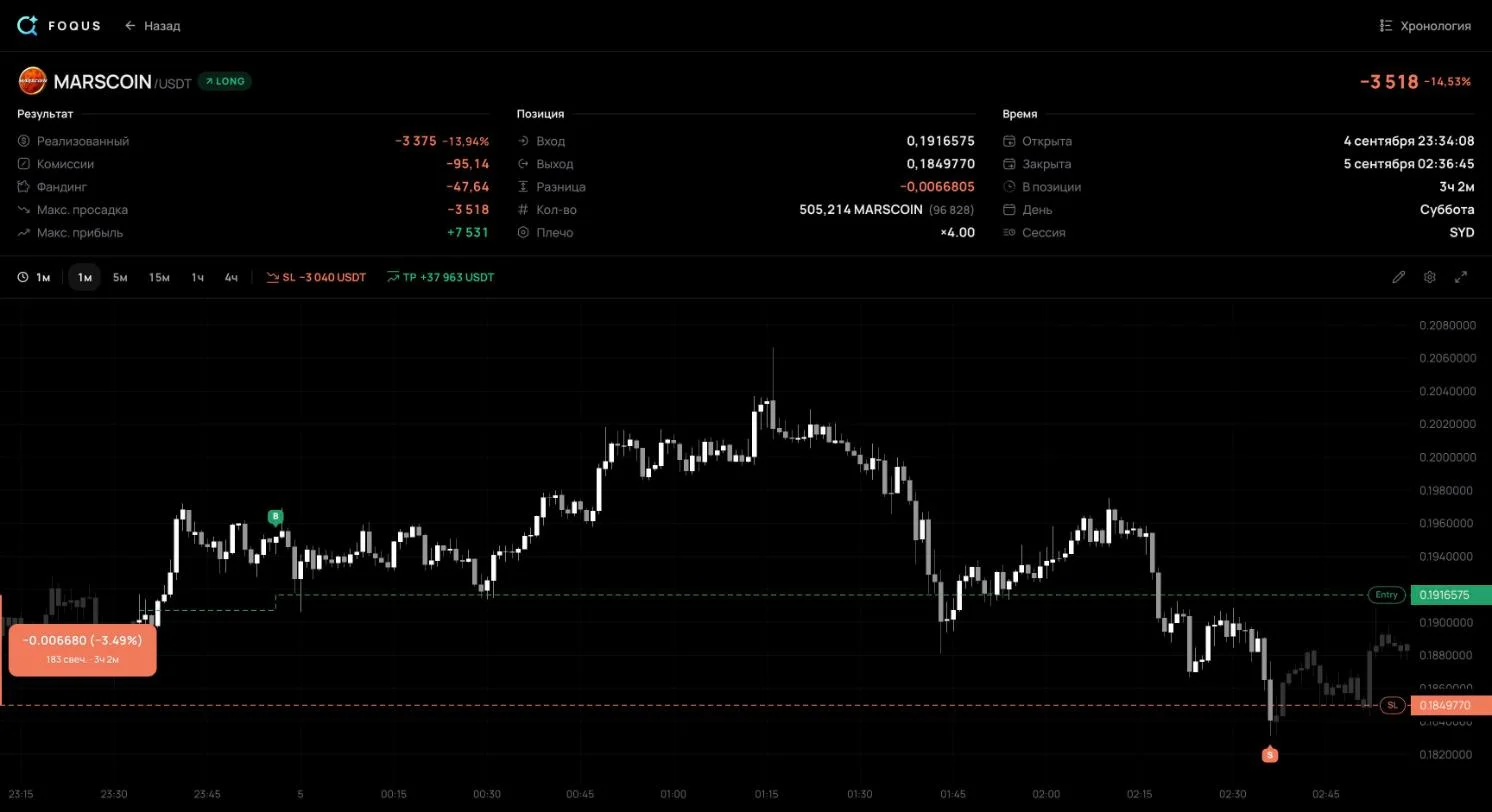
MAE 1R'nin ötesine geçti: fiyat pozisyon kapanmadan önce stopu aştı ve stop fiyatından daha kötü gerçekleşti. Buna kayma denir. Tetiklendiğinde piyasa emrine dönüşen bir stopta olur: Binance'in yardım sayfasına göre böyle bir emir, defterdeki mevcut en iyi fiyattan gerçekleşir ve bu fiyat beklenenden kötü olabilir.
Fiyat hareketinden gelen −%3,49'luk sonuç, −%3,47'lik MAE'den bile biraz daha derin. Bu bir çelişki değil. MAE, pozisyon açıkken, yani stop gerçekleşmeden önceki piyasa fiyatları üzerinden ölçülür. Bu fiyatların en kötüsü 0,18500'dü. Stopun kendisi ise piyasa emri olarak gerçekleşti ve emir defterinin birkaç kademesinden geçti. Pozisyonun bir kısmı 0,18500'ün altında kapandı ve ortalama gerçekleşme fiyatı 0,184977 çıktı.
Tek bir işlem hiçbir şey kanıtlamaz. Ama günlüğünüzde “MFE 2R veya üzeri, sonuç −1R” gibi çok satır varsa açık işlemleri nasıl yönettiğinizi gözden geçirin: stopu ne zaman taşıyacağınızı ve pozisyonun bir kısmını ne zaman kapatacağınızı. Bu incelemede yalnızca herkese açık işlem sayfasının oturum açmadan gösterdiklerini kullanıyorum. Sayfa stopu kapanıştaki haliyle gösteriyor, ama taşınma geçmişini göstermiyor. Bu yüzden burada R, kapanıştaki stoptan ölçülüyor.
Komisyon ve fonlama sonrası MAE ve MFE
Sürekli vadeli işlemlerde MAE ve MFE'nin ikişer değeri vardır. Biri yalnızca fiyata dayanır. Diğeri o dakikaya kadar alınan komisyonları ve fonlamayı da ekler. Fonlama, long'lar ve short'lar arasında yapılan dönemsel bir ödemedir. Binance'te varsayılan olarak 8 saatte bir ödenir ve fonlama zamanından önce kapatılan bir pozisyon ne öder ne alır.
| #2011 işlemi | Yalnızca fiyat | Komisyon ve fonlama sonrası |
|---|---|---|
| MFE | +7.579,47 USDT | +7.531,06 USDT |
| MAE | −3.363,46 USDT | −3.517,85 USDT |
- Zirvede fark 48,41 USDT. Bu, tam olarak iki girişin komisyonlarıdır: 37,60 ve 10,81 USDT. O ana kadar hiç fonlama alınmamıştı.
- Maliyetlerden sonra en kötü nokta çıkışın kendisidir. −3.517,85 USDT işlemin sonucudur: fiyat hareketinden −3.375,07, komisyonlardan −95,14 ve fonlamadan −47,64.
İşlemler karşılaştırılabilir kalsın diye R'yi ve yüzdeleri yalnızca fiyat üzerinden hesaplayın. İkinci sayı başka bir soruyu yanıtlar: dalgalanmanın hesabınıza neye mal olduğunu. Fark, pozisyon büyüklüğü ve tutma süresiyle büyür, çünkü komisyonlar pozisyonun değeri üzerinden, fonlama ise her ödemede alınır. Bu işlemlerin alındığı işlem sayfalarında maks. düşüş ve maks. kâr alanları (uygulamanın İngilizce arayüzünde “Max adverse” ve “Max favorable”) ikinci sayıyı gösteriyordu.
Derin bir MAE her zaman kötü bir giriş değildir
#897 işlemi, AKEUSDT'deki short'um. 2 Eylül 2026 saat 23:22 UTC'de 0,0161241'den girdim. Kapanışta stop 0,017176'daydı, girişten %6,52 uzakta. On dört dakika sonra fiyat 0,017131'e ulaştı: −%6,24, yani −0,96R'lik bir MAE. Stop 0,04R uzaktaydı ve hiç tetiklenmedi. Pozisyonu girişten 1 sa 12 dk sonra, 0,0148573'ten +1,20R ve +2.976,05 USDT ile kapattım. MFE +1,54R'ydi; yani zirveden 0,34R geri verildi.
#1138 işlemi, MARSCOINUSDT'deki long'um. 3 Eylül 2026 saat 17:22 UTC'de 0,1063839'dan girdim. Kapanışta stop yoktu, yalnızca 0,125'te bir take profit vardı. Yaklaşık iki saat sonra, 19:19 UTC'de fiyat 0,09564'e ulaştı: −%10,10'luk bir MAE, kâğıt üzerinde −5.467 USDT. Sonra fiyat döndü. Pozisyonu 21:25 UTC'de 0,1146575'ten, zirveye yakın kapattım: +%7,78 ve +4.148,97 USDT. MFE +%8,33'tü.

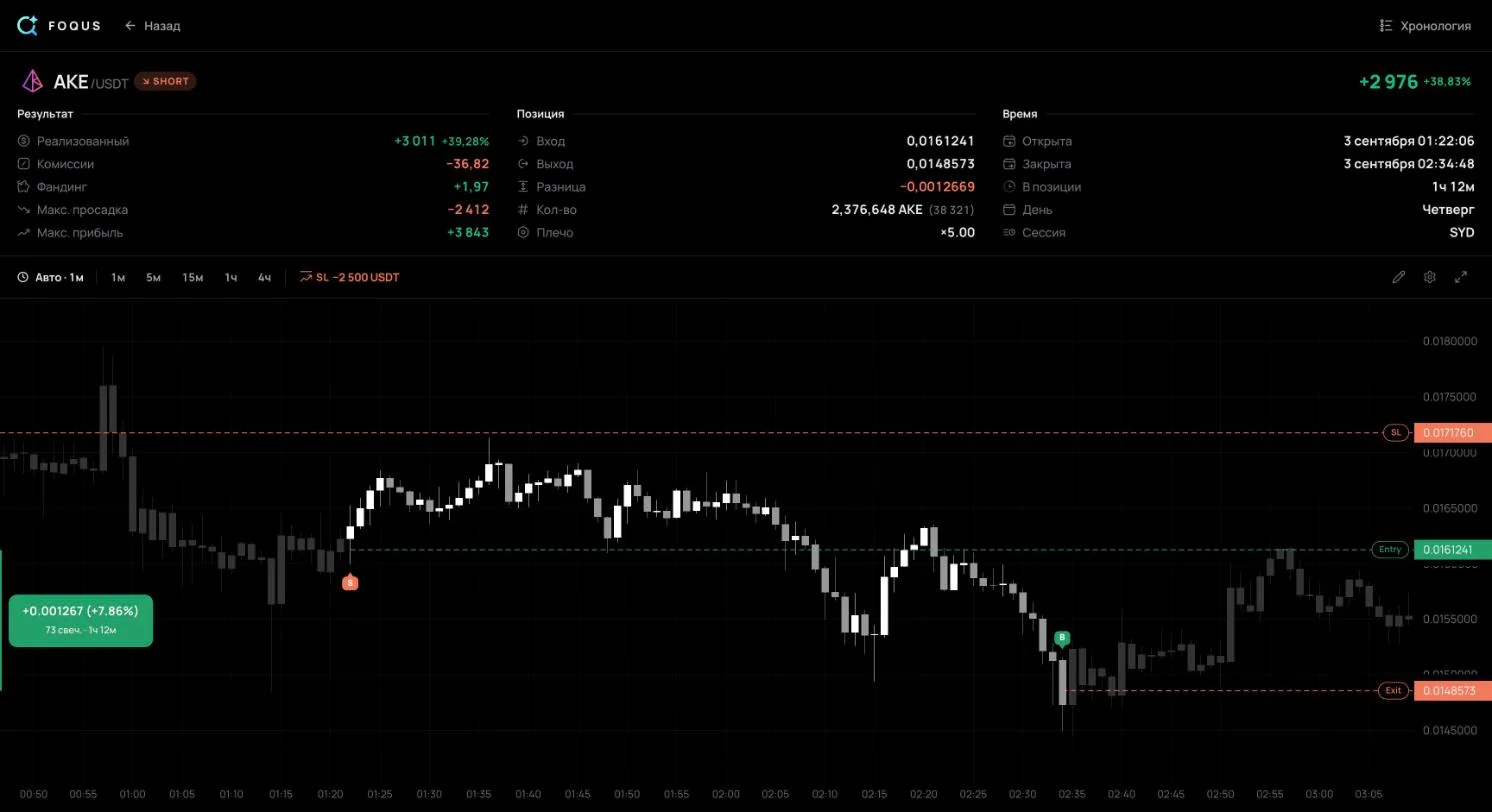
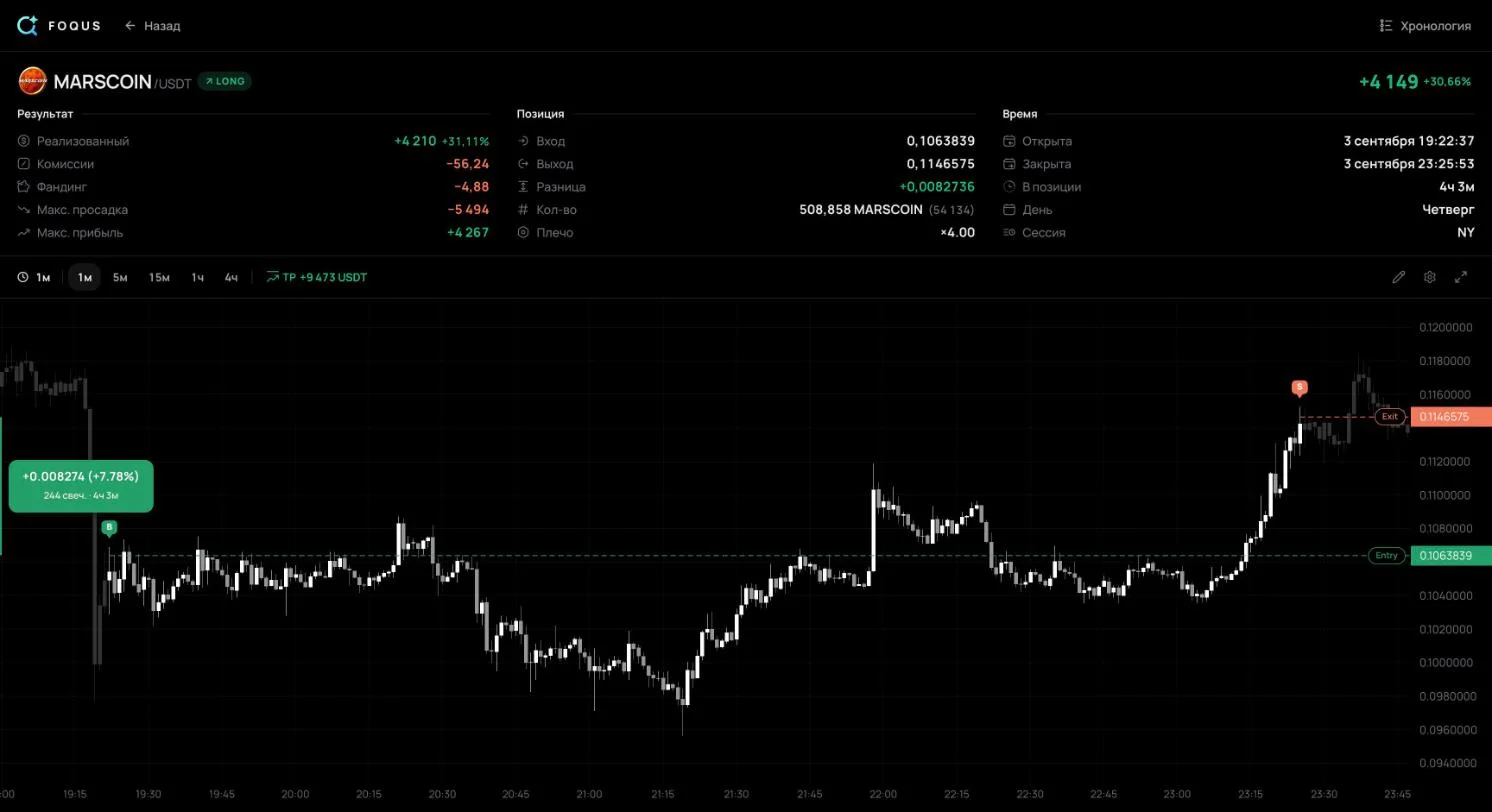
- Derinlik tek başına bir girişi mahkûm etmez. #897'de fiyat neredeyse stopa kadar gitti, yine de işlem 1,2R kârla kapandı. Kazanan işlemleriniz sık sık 0,8–1R'lik MAE gösteriyorsa stopunuz fiyatın normal gürültüsünün içinde duruyordur.
- Bir kâr, kendisinden büyük bir riski gizleyebilir. #1138'de kâğıt üzerindeki 5.467 USDT'lik açık zarar, 4.149 USDT'lik nihai kârdan büyüktü. Sonuç bunu gizler; MAE gösterir.
- Stop yoksa R de yok. #1138'in kapanışta stopu yoktu; bu yüzden R'si hesaplanamaz ve R üzerinden yapılan her karşılaştırmanın dışında kalır.
Çok sayıda işlemde MAE ve MFE nasıl okunur
Tek bir setup'ın işlemlerini iki dağılım grafiğine yerleştirin. İlkinde yatay eksende MAE, dikey eksende sonuç olsun. İkincisinde yatay eksende MFE, karşısında yine aynı sonuç. Kazananları ve kaybedenleri farklı renklerle işaretleyin. MetaTrader 5 test cihazı bu grafiklere “MAE-Profits Distribution” ve “MFE-Profits Distribution” der.
| Ne görüyorsunuz | Ne anlama gelebilir |
|---|---|
| Kazananlar nadiren belli bir çizgiden, örneğin 0,4R'den daha fazla aleyhinize gidiyor, kaybedenler ise stopa kadar gidiyor | O çizgiyi aşan bir işlem nadiren kazanana dönüşür |
| Birçok kazananın MAE'si, #897'deki gibi 0,8–1R | Stop normal gürültünün içinde duruyor ve bunun gibi iyi işlemleri dışarı atıyor |
| Kazananların MFE'si sonuçlarının 2–3 katı | Erken çıkıyor ve hareketin küçük bir kısmını elde tutuyorsunuz |
| Kaybedenler, #2011'deki gibi sık sık 1R veya daha fazla kârdaydı | Açık kâr tamamen geri veriliyor; işlemleri nasıl yönettiğinizi gözden geçirin |
| İşlemlerin çoğu küçük MAE ve büyük MFE gösteriyor | Girişler isabetli: fiyat girişten hemen sonra lehinize gidiyor |
Bu gözlemleri bir kurala dönüştürmenin bir yolu yüzdelik dilim yöntemidir. Stop, kazananların MAE'sinin 90. yüzdelik diliminin hemen ötesine konur: kazananların yalnızca %10'unun aştığı bir derinlik. Hedef ise kazananların medyan MFE'sinin yakınına konur. Silvina Duarte bu yöntemi 2026 tarihli bir MQL5 makalesinde anlatıyor ve güvenilir yüzdelikler için birkaç yüz işlem gerektiği konusunda uyarıyor; o zamana kadar sayı yalnızca bir yön gösterir.
Her kuralı, onu bulmak için kullanmadığınız işlemler üzerinde test edin. Eski işlemlerin içinden çizilmiş bir çizgi tesadüf olabilir. İşlemleri setup'a göre de ayırın: bir kırılım ile bir geri çekilme farklı tablolar çizer ve tek bir yığında birbirine karışır.
Kendi işlemleriniz için MAE ve MFE'yi nereden alırsınız
- MetaTrader 5 test cihazı. Backtest işlemleri için MAE ve MFE'yi hesaplar ve iki grafiği de çizer.
- Platform raporları. TradeStation strateji raporunda bir MAE dağılım grafiği çizer; NinjaTrader işlem istatistiklerinde MAE, MFE ve ETD'yi raporlar.
- Bir tablo. Her işlem için, açıkken görülen en kötü ve en iyi fiyatı kaydedin ve yukarıdaki formülleri uygulayın. İşlem günlüğü şablonu R'yi zaten hesaplıyor; en düşük ve en yüksek fiyat için iki sütunu kendiniz ekleyin.
- Borsanıza bağlı bir günlük. Her işlemin MAE ve MFE'sini bir salt okunur API anahtarı üzerinden kendiliğinden kaydeder. MetaTrader 5'te anahtarın yerini yatırımcı şifresi alır; o da salt okunurdur. Bu makaledeki sayılar oradan geliyor. Bağlantı rehberleri Binance, Bybit, OKX ve MetaTrader 5 için var.
Her işlem için başka neleri kaydetmeniz gerektiği işlem günlüğü nasıl tutulur yazısında anlatılıyor.
SSS
MAE'nin hesaptaki düşüşten farkı nedir?
MAE, girişinden ölçülen tek bir işlemin en kötü noktasıdır. Hesaptaki düşüş (drawdown) ise tüm hesabın zirvesinden itibaren ne kadar düştüğüdür ve genellikle birçok işlemi kapsar.
MAE stoptan büyük olabilir mi?
Evet. Piyasa emrine dönüşen bir stop, kendi fiyatından daha kötü gerçekleşebilir. #2011'de stop −1R'deydi, MAE ve sonuç ise −1,11R çıktı. Hızlı piyasalarda fark daha büyük olabilir.
ETD nedir?
End Trade Drawdown: bir işlemin zirvesi ile çıkışı arasında ne kadar geri verdiği, yani MFE eksi sonuç. #2011'de 3,6R, #897'de 0,34R'ydi.
Kaç işlem gerekir?
Ne kadar çok, o kadar güvenilir. On işlemlik bir örnekte MAE çizgisi her yeni işlemle kayar. Yüzdelikler için Silvina Duarte birkaç yüz işlem gerektiğini söylüyor. Ayrıca işlemleri her setup için ayrı sayın.
Kendi günlüğünüzde neleri kontrol etmeli
- Zirveden geri verilen. Kazananlarınızın R cinsinden ortalama ETD'si: hareketin ne kadarını piyasaya bıraktığınız.
- MFE'si 1R veya üzeri olan kaybedenler. Kaç tane oldukları ve neden ekside kapandıkları.
- MAE'si 0,8R veya üzeri olan kazananlar. Çoksa stopunuz fazla yakın.
- Stopsuz işlemler. MAE'lerini nihai kârla karşılaştırın.
Kaynaklar
- MetaTrader 5 Help: Testing Report: MFE ve MAE tanımları, MFE-Profits ve MAE-Profits Distribution grafikleri ve nasıl okundukları.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): yöntemi ortaya koyan kitap.
- TradeStation Help: Maximum Adverse Excursion: MAE dağılım grafiği ve stop yerleştirmede kullanımı.
- NinjaTrader 8 Help: Statistics Definitions (web arşivindeki kopya): MAE, MFE ve ETD; ortalama ETD = ortalama MFE − ortalama işlem.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): stop kazananların MAE'sinin 90. yüzdeliğinin ötesinde, hedef medyan MFE'lerinin yakınında; güvenilir yüzdelikler için birkaç yüz işlem.
- Binance: Introduction to Binance Futures Funding Rates: fonlamayı kimin kime ödediği, varsayılan olarak 00:00, 08:00 ve 16:00 UTC'deki ödemeler ve fonlama zamanından önce kapatma.
- Binance: Types of Order on Binance Futures: stop-market emri emir defterindeki en iyi fiyattan gerçekleşir; kayma.
- 8 Ekim 2026 itibarıyla herkese açık günlüğümden #2011, #897 ve #1138 işlemleri: gerçekleşmeler, kapanıştaki stop ve take profit, komisyonlar, fonlama, MAE ve MFE.
İşlemlerin rakamları 8 Ekim 2026'da herkese açık sayfalarından alındı. Yüzdeler, R ve iki grafik bu verilerden bir betikle yeniden hesaplandı. Oturum açılmadan bir işlem sayfası stopun geçmişini göstermez; bu yüzden R, stopun kapanıştaki halinden ölçülüyor. Sayfa ayrıca fonlamayı tek tek ödemeler halinde ve işlemlerle ilgili notlarımı da göstermez.


