MAE i MFE w tradingu: wzory i 3 prawdziwe transakcje
MAE to najgorsza strata otwartej transakcji, MFE – jej najlepszy zysk. Wzory, R i trzy prawdziwe transakcje z Binance: stop loss, poślizg i oddany zysk.

MAE (Maximum Adverse Excursion) to największa niezrealizowana strata, jaką transakcja pokazała w trakcie trwania. MFE (Maximum Favorable Excursion) to największy niezrealizowany zysk w tym samym czasie. Wynik transakcji mówi tylko, gdzie skończyła się droga; MAE i MFE mówią, co działo się między wejściem a wyjściem. Poniżej wzory i trzy prawdziwe transakcje z mojego publicznego dziennika na Binance.
Czym są MAE i MFE?
MAE to najdalszy ruch ceny przeciw Twojej pozycji w trakcie transakcji. MFE to najdalszy ruch na Twoją korzyść. Oba mierzy się od ceny wejścia, a jeśli pozycja była powiększana – od średniej ceny wejścia.
Metodę opisał John Sweeney w książce Maximum Adverse Excursion z 1997 roku. Dziś obie wartości liczą tester strategii MetaTrader 5, platformy transakcyjne i dzienniki tradera.
Long:   MAE = (Wejście − Minimum) ÷ Wejście × 100%
        MFE = (Maksimum − Wejście) ÷ Wejście × 100%
Short:  MAE = (Maksimum − Wejście) ÷ Wejście × 100%
        MFE = (Wejście − Minimum) ÷ Wejście × 100%

W R:    MAE = |Wejście − najgorsza cena| ÷ |Wejście − Stop|
ETD     = MFE − Wynik     (oddane od szczytu)
Udział  = Wynik ÷ MFE     (część ruchu, którą zachowano)
Minimum i maksimum ceny bierz tylko z czasu, gdy pozycja była otwarta. Możesz je wyrazić na trzy sposoby:
- Procent ceny wejścia. Dobry do porównywania transakcji na jednym instrumencie.
- Pieniądze. Odległość razy wielkość pozycji. Pokazuje, ile kosztowało Cię to wahnięcie. Jeśli pozycja była powiększana albo częściowo zamykana, weź wielkość, która była na rynku w tej minucie.
- R. 1R to strata, jaką dałby Twój stop loss. MAE 0,5R oznacza, że cena przeszła połowę drogi do stop lossa. Jak wyliczyć ryzyko do stop lossa, wyjaśnia poradnik o ryzyku na transakcję.
Przykład MAE i MFE: prawdziwa transakcja
Transakcja #2011 to mój long na MARSCOINUSDT na futures USDT-M Binance. Wszedłem 4 września 2026 o 21:34 UTC i dokupiłem o 21:56. Średnie wejście wyniosło 0,1916575, a pozycja 505 214 monet, około 96 828 USDT. W chwili zamknięcia stop loss stał na 0,18564, a take profit na 0,2668. Stop loss zamknął transakcję 5 września o 00:36 UTC, 3 godz. 2 min po wejściu.
- Ryzyko, 1R. 0,1916575 − 0,18564 = 0,0060175 na monetę, czyli 3,14% ceny wejścia.
- MFE. Maksimum wyniosło 0,20666 o 23:16 UTC, około 1 godz. 42 min po wejściu: +7,83%, czyli +2,49R. Na papierze było to +7579 USDT.
- MAE. Najgorsza cena rynkowa przy otwartej pozycji wyniosła 0,18500, w minucie wyjścia: −3,47%, czyli −1,11R. Na papierze było to −3363 USDT.
- Wyjście. Stop loss stał na 0,18564, ale wykonał się średnio po 0,184977, o 0,36% gorzej. Wynik na cenie: −3,49%, czyli −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R oddane między szczytem a wyjściem.

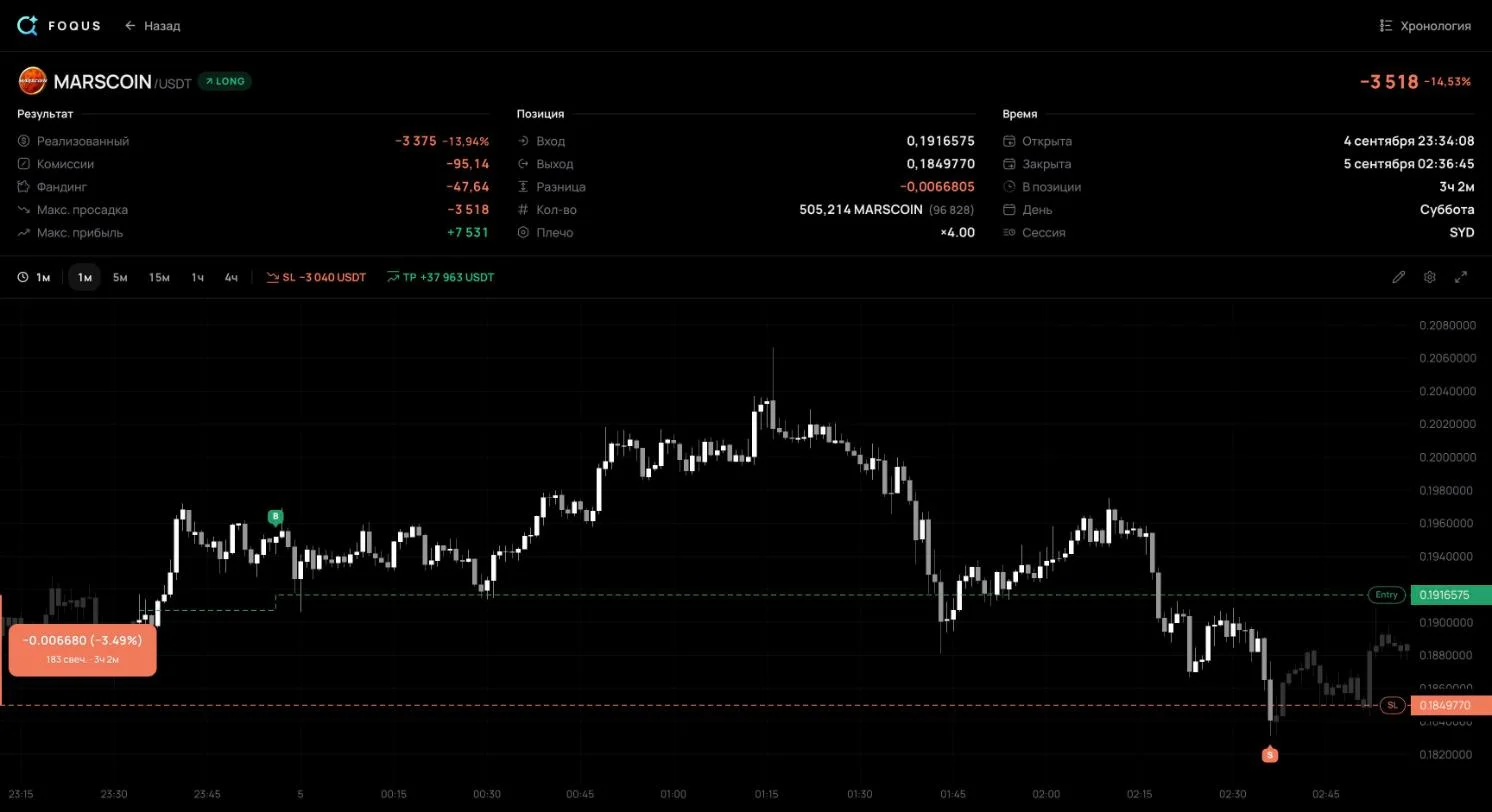
MAE wyszło poza 1R: cena minęła stop loss, zanim pozycja się zamknęła, a stop loss wykonał się gorzej niż jego cena. To poślizg. Zdarza się przy stop lossie, który po uruchomieniu staje się zleceniem rynkowym: pomoc Binance podaje, że takie zlecenie bierze najlepszą dostępną cenę w arkuszu zleceń, a ta cena może być gorsza od oczekiwanej.
Wynik na cenie, −3,49%, jest nawet odrobinę głębszy niż MAE, −3,47%. To nie sprzeczność. MAE mierzy się na cenach rynkowych, dopóki pozycja jest otwarta, czyli przed realizacją stop lossa. Najgorsza taka cena to 0,18500. Sam stop loss wykonał się jako zlecenie rynkowe i przeszedł przez kilka poziomów arkusza zleceń. Część pozycji zamknęła się poniżej 0,18500, a średnia realizacja wyszła 0,184977.
Jedna transakcja niczego nie dowodzi. Ale jeśli w Twoim dzienniku jest wiele wierszy w rodzaju „MFE 2R lub więcej, wynik −1R”, przejrzyj, jak zarządzasz otwartymi transakcjami: kiedy przesuwać stop loss, a kiedy zamykać część pozycji. W tej analizie korzystam tylko z tego, co publiczna strona transakcji pokazuje bez logowania. Widać na niej stop loss z chwili zamknięcia, ale nie historię jego przesunięć. Dlatego R jest tu liczone od stop lossa z chwili zamknięcia.
MAE i MFE po prowizjach i fundingu
Na kontraktach wieczystych MAE i MFE mają po dwie wartości. Jedna to sama cena. Druga dolicza prowizje i funding naliczone do tej minuty. Funding to okresowa płatność między longami a shortami. Na Binance jest domyślnie płacony co 8 godzin, a pozycja zamknięta przed terminem fundingu ani go nie płaci, ani nie otrzymuje.
| Transakcja #2011 | Sama cena | Po prowizjach i fundingu |
|---|---|---|
| MFE | +7579,47 USDT | +7531,06 USDT |
| MAE | −3363,46 USDT | −3517,85 USDT |
- Na szczycie różnica wynosi 48,41 USDT. To dokładnie prowizje za dwa wejścia, 37,60 i 10,81 USDT. Funding nie był jeszcze wtedy naliczony.
- Po kosztach najgorszym punktem jest samo wyjście. −3517,85 USDT to wynik transakcji: −3375,07 z ceny, −95,14 prowizji i −47,64 fundingu.
R i procenty licz z ceny, żeby transakcje dało się porównywać. Druga liczba odpowiada na inne pytanie: ile to wahnięcie kosztowało Twoje konto. Różnica rośnie z wielkością pozycji i czasem jej trzymania, bo prowizje nalicza się od wartości pozycji, a funding przy każdej płatności. Na stronach transakcji, z których pochodzą te dane, drugą liczbę pokazywały pola „Max adverse” i „Max favorable” (maksymalna strata i maksymalny zysk w trakcie transakcji).
Głębokie MAE nie zawsze oznacza złe wejście
Transakcja #897 to mój short na AKEUSDT. Wszedłem 2 września 2026 o 23:22 UTC po 0,0161241. W chwili zamknięcia stop loss stał na 0,017176, 6,52% od wejścia. Po czternastu minutach cena doszła do 0,017131: MAE −6,24%, czyli −0,96R. Do stop lossa brakowało 0,04R i nie zadziałał. Zamknąłem pozycję 1 godz. 12 min po wejściu, po 0,0148573, z wynikiem +1,20R i +2976,05 USDT. MFE wyniosło +1,54R, więc od szczytu oddane zostało 0,34R.
Transakcja #1138 to mój long na MARSCOINUSDT. Wszedłem 3 września 2026 o 17:22 UTC po 0,1063839. W chwili zamknięcia nie było stop lossa, tylko take profit na 0,125. Po prawie dwóch godzinach, o 19:19 UTC, cena doszła do 0,09564: MAE −10,10%, na papierze −5467 USDT. Potem cena zawróciła. Zamknąłem pozycję o 21:25 UTC po 0,1146575, blisko szczytu: +7,78% i +4148,97 USDT. MFE wyniosło +8,33%.

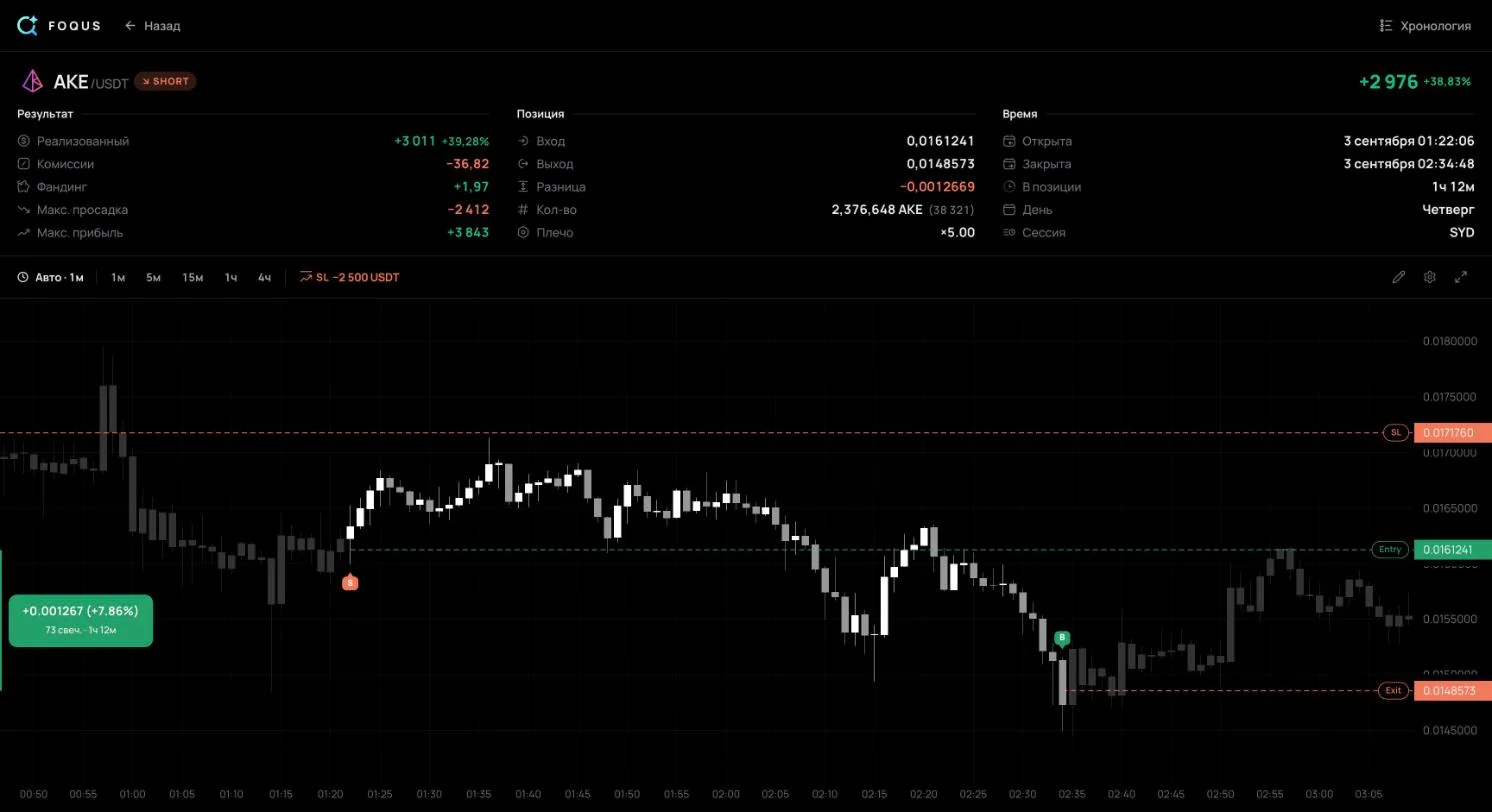
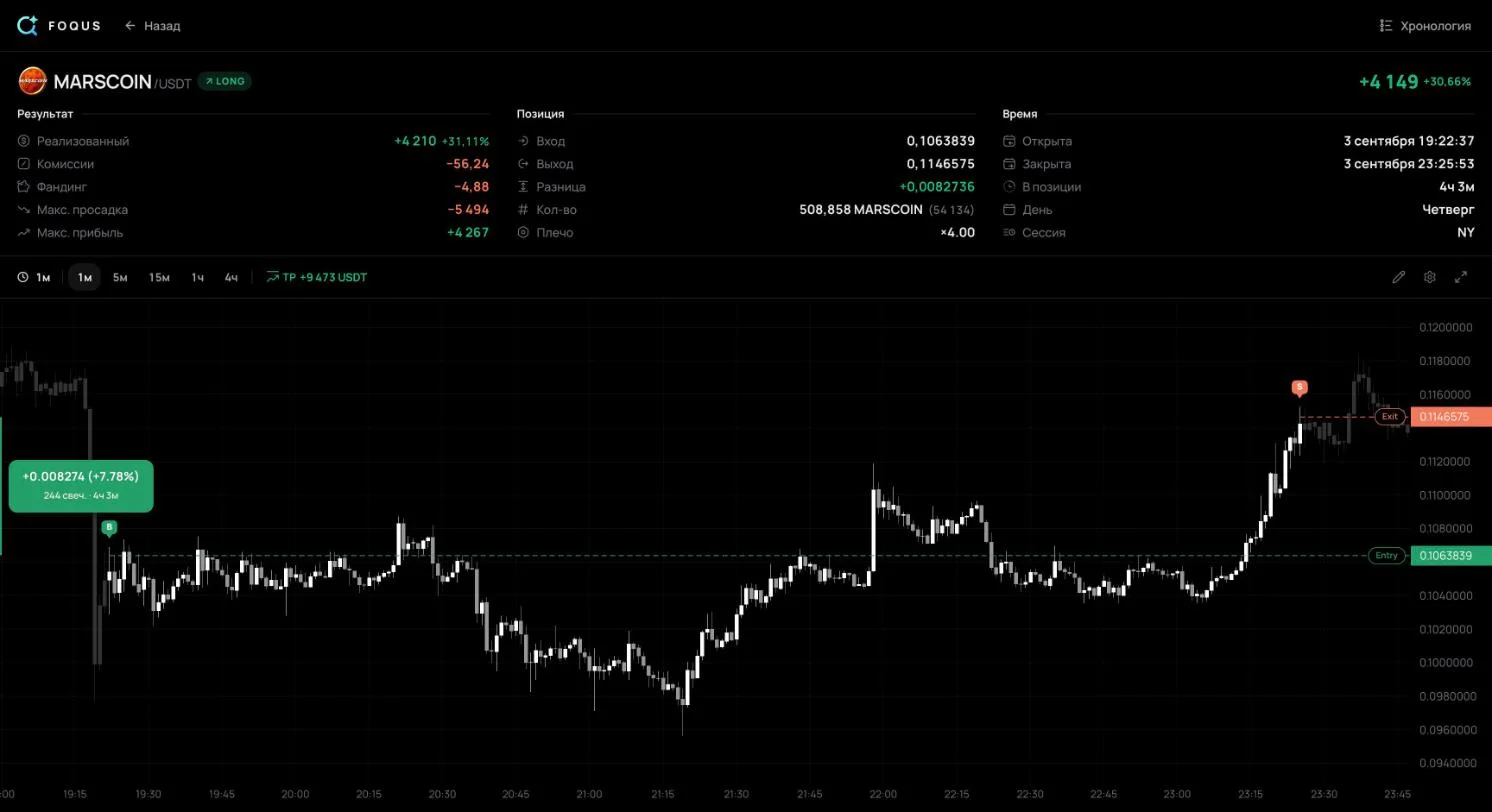
- Sama głębokość nie przekreśla wejścia. W #897 cena doszła prawie do stop lossa, a transakcja i tak zamknęła się na +1,2R. Jeśli Twoje zyskowne transakcje często mają MAE 0,8–1R, Twój stop loss siedzi w zwykłym szumie cenowym.
- Zysk może ukrywać ryzyko większe od siebie. W #1138 niezrealizowana strata na papierze, 5467 USDT, była większa niż końcowy zysk, 4149 USDT. Wynik to ukrywa, MAE pokazuje.
- Bez stop lossa nie ma R. #1138 nie miała stop lossa w chwili zamknięcia, więc jej R nie da się policzyć i wypada z każdego porównania w R.
Jak czytać MAE i MFE na wielu transakcjach
Nanieś transakcje jednego setupu na dwa wykresy punktowe. Na pierwszym MAE idzie wzdłuż osi poziomej, a wynik wzdłuż pionowej. Na drugim wzdłuż osi poziomej idzie MFE przy tym samym wyniku. Zaznacz zyskowne i stratne transakcje różnymi kolorami. Tester MetaTrader 5 nazywa te wykresy „MAE-Profits Distribution” i „MFE-Profits Distribution”.
| Co widzisz | Co to może znaczyć |
|---|---|
| Zyskowne transakcje rzadko idą przeciw Tobie dalej niż pewna granica, np. 0,4R, a stratne dochodzą do stop lossa | Transakcja, która przekroczy tę granicę, rzadko kończy się zyskiem |
| Wiele zyskownych transakcji ma MAE 0,8–1R, jak #897 | Stop loss siedzi w zwykłym szumie i wyrzuca takie dobre transakcje |
| MFE zyskownych transakcji jest 2–3 razy większe od ich wyniku | Wychodzisz za wcześnie i zatrzymujesz małą część ruchu |
| Stratne transakcje często były na plusie o 1R lub więcej, jak #2011 | Niezrealizowany zysk jest oddawany w całości; przejrzyj zarządzanie transakcjami |
| Większość transakcji ma małe MAE i duże MFE | Wejścia są precyzyjne: cena idzie w Twoją stronę zaraz po wejściu |
Jednym ze sposobów zamiany obrazu w regułę jest metoda percentyli. Stop loss stawia się tuż za 90. percentylem MAE zyskownych transakcji, czyli za głębokością, którą przekroczyło tylko 10% z nich. Cel stawia się w okolicy mediany MFE zyskownych transakcji. Metodę opisuje Silvina Duarte w artykule na MQL5 z 2026 roku i ostrzega, że wiarygodne percentyle wymagają kilkuset transakcji; do tego czasu liczba pokazuje tylko kierunek.
Każdą regułę sprawdzaj na transakcjach, których nie użyto do jej znalezienia. Linia poprowadzona przez stare transakcje może być przypadkiem. I dziel transakcje według setupu: wybicie i korekta dają różne obrazy, a w jednym worku się zlewają.
Skąd wziąć MAE i MFE własnych transakcji
- Tester MetaTrader 5. Liczy MAE i MFE dla transakcji z backtestu i rysuje oba wykresy.
- Raporty platform. TradeStation rysuje wykres punktowy MAE w raporcie strategii; NinjaTrader podaje MAE, MFE i ETD w statystykach transakcji.
- Arkusz kalkulacyjny. Dla każdej transakcji zapisz najgorszą i najlepszą cenę z czasu, gdy była otwarta, i zastosuj wzory powyżej. Szablon dziennika tradera liczy już R; dodaj dwie własne kolumny na minimum i maksimum.
- Dziennik połączony z giełdą. Sam zapisuje MAE i MFE każdej transakcji, przez klucz API tylko do odczytu. W MetaTrader 5 miejsce klucza zajmuje hasło inwestora; ono też daje tylko odczyt. Stąd pochodzą liczby w tym artykule. Instrukcje połączenia: Binance, Bybit, OKX i MetaTrader 5.
Co jeszcze zapisywać przy każdej transakcji, opisuje poradnik jak prowadzić dziennik tradera.
FAQ
Czym MAE różni się od obsunięcia kapitału?
MAE to najgorszy punkt pojedynczej transakcji, mierzony od jej wejścia. Obsunięcie kapitału to spadek całego konta od jego szczytu, zwykle na przestrzeni wielu transakcji.
Czy MAE może być większe niż stop loss?
Tak. Stop loss realizowany jako zlecenie rynkowe może wykonać się gorzej niż jego cena. W #2011 stop loss stał na −1R, a MAE i wynik wyszły −1,11R. Na szybkim rynku różnica może być większa.
Co to jest ETD?
End Trade Drawdown: ile transakcja oddała między szczytem a wyjściem, czyli MFE minus wynik. W #2011 wyniosło 3,6R, a w #897 – 0,34R.
Ilu transakcji potrzeba?
Im więcej, tym wiarygodniej. Przy dziesięciu transakcjach linia MAE przesuwa się z każdą nową. Do percentyli Silvina Duarte zaleca kilkaset transakcji. I licz je osobno dla każdego setupu.
Co sprawdzić we własnym dzienniku
- Oddawanie od szczytu. Średnie ETD Twoich zyskownych transakcji w R: ile ruchu zostawiasz rynkowi.
- Stratne transakcje z MFE 1R lub więcej. Ile ich jest i dlaczego zamknęły się na minusie.
- Zyskowne transakcje z MAE 0,8R lub więcej. Jeśli jest ich dużo, Twój stop loss jest za ciasny.
- Transakcje bez stop lossa. Porównaj ich MAE z końcowym zyskiem.
Źródła
- MetaTrader 5 Help: Testing Report: definicje MFE i MAE, wykresy MFE-Profits i MAE-Profits Distribution i sposób ich czytania.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): książka, która opisała metodę.
- TradeStation Help: Maximum Adverse Excursion: wykres punktowy MAE i jego zastosowanie do ustawiania stop lossa.
- NinjaTrader 8 Help: Statistics Definitions (kopia w archiwum internetowym): MAE, MFE i ETD, gdzie średnie ETD = średnie MFE − średnia transakcja.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): stop loss za 90. percentylem MAE zyskownych transakcji, cel w okolicy ich mediany MFE i kilkaset transakcji do wiarygodnych percentyli.
- Binance: Introduction to Binance Futures Funding Rates: kto komu płaci funding, domyślne płatności o 00:00, 08:00 i 16:00 UTC oraz zamknięcie przed terminem fundingu.
- Binance: Types of Order on Binance Futures: zlecenie stop-market realizuje się po najlepszej cenie w arkuszu zleceń; poślizg.
- Transakcje #2011, #897 i #1138 z mojego publicznego dziennika według stanu na 8 października 2026: realizacje, stop loss i take profit z chwili zamknięcia, prowizje, funding, MAE i MFE.
Liczby transakcji pobrano z ich publicznych stron 8 października 2026. Procenty, R i oba wykresy przeliczył z tych danych skrypt. Bez logowania strona transakcji nie pokazuje historii stop lossa, dlatego R liczone jest od stop lossa w chwili zamknięcia. Nie pokazuje też fundingu z podziałem na poszczególne płatności ani moich notatek do transakcji.


