რისკი ერთ გარიგებაზე: როგორ გამოვთვალოთ პოზიციის ზომა
პოზიციის ზომის ფორმულა გარიგების რისკიდან, მაგალითები USDT უვადო ფიუჩერსისა და MT5-ის ლოტისთვის და ჩემი ხუთი გარიგება: რისკი სტოპზე და რეალური შედეგი.

რისკი ერთ გარიგებაზე არის თანხა, რომელსაც დაკარგავთ, თუ სტოპ-ლოსი ამოქმედდება. პოზიციის ზომა მისგან გამომდინარეობს: ფულში გამოხატული რისკი გაყავით შესვლიდან სტოპამდე მანძილზე. ქვემოთ — ფორმულა, მაგალითები USDT უვადო ფიუჩერსისა და MetaTrader 5-ის ლოტისთვის და ჩემი ხუთი გარიგება Binance-ზე. ერთ-ერთში ზარალი 81%-ით მეტი გამოვიდა, ვიდრე სტოპზე იყო დაგეგმილი.
რა არის რისკი ერთ გარიგებაზე?
რისკი ერთ გარიგებაზე არის ანგარიშის ის წილი, რომლის დაკარგვაც ერთ გარიგებაზე მზად ხართ. ფულში ამ თანხას 1R ჰქვია, სადაც R რისკს (risk) ნიშნავს. ყველაზე ხშირად ციტირებული პრაქტიკული წესებია 1%-ის წესი და 2%-ის წესი: ერთ გარიგებაზე არასდროს დაკარგოთ ანგარიშის 1%-ზე ან 2%-ზე მეტი.
რისკი პოზიციის ზომა არ არის. 10 000 USDT-იანი ანგარიშის 1%-ის დარისკვა ნიშნავს, რომ სტოპის ამოქმედებისას მაქსიმუმ 100 USDT-ს დაკარგავთ. თავად პოზიცია შეიძლება 5000 USDT ან მეტი ღირდეს; რამდენი — ეს სტოპის ადგილზეა დამოკიდებული.
ზოგი ტრეიდერი მიმდინარე ბალანსის ფიქსირებულ წილს რისკავს, ზოგი — ფიქსირებულ თანხას დოლარში. ფიქსირებული წილით რისკი წაგებების შემდეგ მცირდება, მოგებების შემდეგ კი იზრდება: როცა 10 000 USDT-იანი ანგარიში 10%-ით, 9000-მდე ჩამოვა, 1% უკვე 90 USDT-ია. ფიქსირებული თანხის კონტროლი უფრო მარტივია, მაგრამ ჩავარდნისას ის ზარალის ტემპს არ ანელებს.
პოზიციის ზომის ფორმულა
ჯერ გადაწყვიტეთ, ანგარიშის რა ნაწილს დაარისკებთ. შემდეგ სტოპი იქ დადგით, სადაც გარიგების იდეა აღარ მუშაობს. მანძილი შესვლიდან სტოპამდე არის ზარალი აქტივის ერთ ერთეულზე, მაგალითად ერთ ბიტკოინზე. რისკი ამ მანძილზე გაყავით.
რისკი ($) = ანგარიშის ბალანსი × რისკი ერთ გარიგებაზე (%)
პოზიციის ზომა = რისკი ($) ÷ |შესვლის ფასი − სტოპის ფასი|
მოდული ორივე მიმართულებას ფარავს. ლონგისთვის სტოპი შესვლაზე დაბლაა, შორტისთვის — მაღლა. BTCUSDT-ის შორტს 62 500-ზე, სტოპით 63 750-ზე, იგივე 1250-იანი მანძილი და იგივე ზომა აქვს, რაც ქვემოთ მოცემულ ლონგს.
თანმიმდევრობას მნიშვნელობა აქვს. თუ ჯერ ზომას აირჩევთ და მერე სტოპს მოარგებთ, ყოველ გარიგებას შემთხვევითი რისკი ექნება.
მაგალითი: USDT უვადო ფიუჩერსები ლევერიჯით
ანგარიში 10 000 USDT-ია, რისკი ერთ გარიგებაზე — 1%. ყიდულობთ BTCUSDT-ს 62 500-ად, სტოპით 61 250-ზე. სტოპი ყოველ ბიტკოინზე 1250 USDT-ით არის დაშორებული: შესვლის ფასის 2%.
- რისკი: 10 000 × 1% = 100 USDT.
- პოზიციის ზომა: 100 ÷ 1250 = 0,08 BTC.
- პოზიციის ღირებულება: 0,08 × 62 500 = 5000 USDT.
- შემოწმება: სტოპზე კარგავთ 0,08 × 1250 = 100 USDT-ს.
Binance-სა და Bybit-ზე USDT უვადო ფიუჩერსის ზომა მონეტებში მიეთითება, 0,001 BTC-ის ბიჯით. OKX-ზე ის კონტრაქტებში მიეთითება. ერთი BTC-USDT-SWAP კონტრაქტი 0,01 BTC-ია, ასე რომ 0,08 BTC 8 კონტრაქტია. ნაშთიანი ზომა ბიჯამდე ქვემოთ მრგვალდება, რომ რისკი გეგმის ფარგლებში დარჩეს.
საკომისიო ზედ ემატება. თეიქერის საბაზისო საკომისიო Binance-სა და OKX-ზე 0,05%-ია, Bybit-ზე — 0,055%. 0,05%-ით შესვლასა და გამოსვლაზე ეს კიდევ 4,95 USDT-ია: 2,50 შესვლისას და 2,45 სტოპზე გამოსვლისას. პოზიციის ზომის კალკულატორი იმავე გამოთვლას თქვენი ციფრებით აკეთებს: აჩვენებს ზარალს საკომისიოთი და ზომას, რომლის დროსაც საკომისიო თქვენს რისკში ეტევა.
ცვლის თუ არა ლევერიჯი თქვენს რისკს?
ლევერიჯი განსაზღვრავს, რამდენ მარჟას ბლოკავს ბირჟა პოზიციისთვის. ეს საწყისი მარჟა არის პოზიციის ღირებულება, გაყოფილი ლევერიჯზე. მოგება და ზარალი სხვაგვარად ითვლება: პოზიციის ზომა × ფასის ცვლილება. ამ ფორმულაში ლევერიჯი არ არის.
| ლევერიჯი | მარჟა | ზარალი სტოპზე |
|---|---|---|
| 5x | 1000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
მაღალი ლევერიჯი ზარალს არ ზრდის; ის ფულს ათავისუფლებს. ლევერიჯი რისკს რეალურად მაშინ ზრდის, როცა ცდუნება გიჩნდებათ, გამოთვლით დაშვებულზე დიდი პოზიცია გახსნათ.
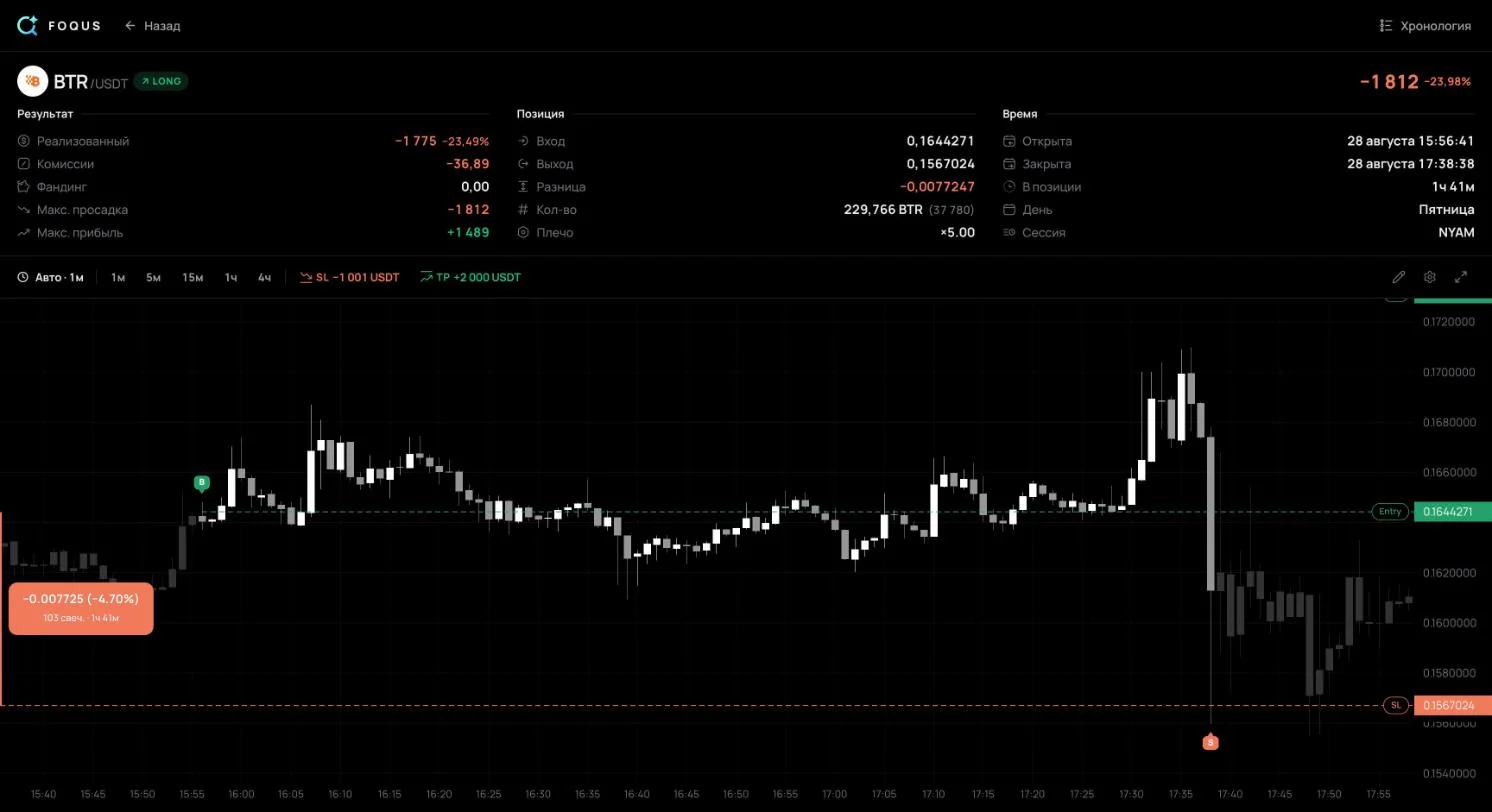
ამიტომ გარიგების ეკრანზე პროცენტებმა ნუ შეგაშინებთ. ჩემი გარიგება #136 ქვემოთ მოცემული განყოფილებიდან ჟურნალში −23,98%-ად ჩანს. ეს მარჟის პროცენტია: 37 780 USDT-იანი პოზიცია 5x-ზე 7556 USDT-ს ბლოკავდა. ანგარიშმა 1812 USDT დაკარგა — ნებისმიერი ლევერიჯით.
ჯვარედინ მარჟაზე პოზიციას ანგარიშის მთელი ბალანსი უზრუნველყოფს. ლიკვიდაცია უფრო შორსაა, მაგრამ საფრთხის ქვეშ ანგარიშზე არსებული მთელი ფულია.
ფორექსის მაგალითი: ლოტის ზომა MetaTrader 5-ში
ფორექსზე ზომა ლოტებით იზომება. რამდენ ვალუტის ერთეულს შეიცავს ერთი ლოტი, ინსტრუმენტის სპეციფიკაციაში წერია, ველში Contract size. EURUSD-ისთვის ეს, როგორც წესი, 100 000 ევროა. MetaTrader 5-ში სპეციფიკაციას Market Watch ფანჯრიდან ხსნით: სიმბოლოზე დააწკაპუნეთ მარჯვენა ღილაკით და აირჩიეთ Specification.
ფასის ცვლილება პიპებით ითვლება. წყვილების უმეტესობისთვის პიპი მეოთხე ათწილადი ნიშანია, 0,0001; იაპონური იენის წყვილებისთვის — მეორე, 0,01. MetaTrader 5 ფორექსის მოგებას ასე ითვლის: (დახურვის ფასი − გახსნის ფასი) × კონტრაქტის ზომა × ლოტები. ასე რომ, EURUSD-ის ერთ ლოტზე ერთი პიპი 100 000 × 0,0001 = $10 ღირს.
ლოტები = რისკი ($) ÷ (სტოპი პიპებში × პიპის ღირებულება ერთ ლოტზე)ანგარიში $10 000-ია, რისკი 1%, ანუ $100. ყიდულობთ EURUSD-ს 1,0850-ად, სტოპით 1,0820-ზე, 30 პიპის მანძილზე. ერთი ლოტი სტოპზე კარგავს 30 × $10 = $300-ს. ლოტები: 100 ÷ 300 = 0,333, მოცულობის ბიჯამდე ქვემოთ დამრგვალებით — 0,33. რისკი დამრგვალების შემდეგ $99-ია.
აქაც ლევერიჯი მხოლოდ მარჟას ცვლის. MetaTrader 5-ის დახმარების მიხედვით, ფორექსის მარჟა = ლოტები × კონტრაქტის ზომა ÷ ლევერიჯი: 1:100-ზე 330 ევრო, 1:500-ზე — 66 ევრო. თუ ანგარიშის ვალუტა კოტირების ვალუტისგან განსხვავდება, პიპის ღირებულება მიმდინარე კურსით გადაიყვანეთ. USDJPY-ზე ერთი ლოტის ერთი პიპი 1000 იენი ღირს; 150-იანი კურსით ეს $6,67-ია, 40-პიპიანი სტოპი კი 0,37 ლოტს იძლევა. MT5-ის ლოტის ზომის კალკულატორი ამ ყველაფერს ითვლის, ოქროსა და ანგარიშის სხვა ვალუტების ჩათვლით.
ჩემი გარიგებები: დაგეგმილი რისკი და რეალური ზარალი
ფორმულა გპირდებათ, რომ სტოპზე ზუსტად 1R-ს დაკარგავთ. პრაქტიკაში სხვაგვარად გამოდის. აი, ხუთი დახურული გარიგება ჩემი საჯარო ჟურნალიდან Binance-ის USDT-M ფიუჩერსებზე, 2026 წლის 28 აგვისტოდან 5 სექტემბრამდე. 1R აქ არის ზარალი იმ სტოპზე, რომელიც გარიგების დახურვისას იდგა. შედეგში შედის საკომისიო და ფანდინგი.

ისინი სამ რამეს აჩვენებს.
სტოპი ზარალის ზღვარი არ არის. #136 BTRUSDT-ის ლონგია. შევედი 28 აგვისტოს, 13:56 UTC-ზე, 0,1644271-ზე, 229 766 მონეტით — 37 780 USDT-იანი პოზიცია. სტოპი 0,16007-ის მახლობლად იდგა, შესვლაზე 2,65%-ით დაბლა: სტოპზე 1001 USDT-ს დავკარგავდი. 15:38 UTC-ზე ფასი მკვეთრად ჩამოვარდა და პოზიცია საშუალოდ 0,1567024-ზე დაიხურა, სტოპზე 2,10%-ით დაბლა. ზარალი ფასით 1775 USDT იყო, პლუს 36,89 საკომისიო. შედეგი: −1812 USDT, ანუ −1,81R.
გარიგება #2011-ზე სხვაობა უფრო მცირე იყო. სტოპი −3040 USDT-ზე თავის ფასს 0,36%-ით გადაცდა, საკომისიომ და ფანდინგმა კი 142,78 USDT დაამატა. შედეგი: −3518 USDT, ანუ −1,16R. სტოპ-მარკეტ შეკვეთა ამოქმედებისას წიგნში არსებული საუკეთესო ფასით სრულდება, სწრაფი მოძრაობისას კი ეს ფასი შეიძლება სტოპიდან შორს იყოს. დაბალი ლიკვიდურობის მონეტებზე აზრი აქვს მარაგის დატოვებას: 1R დააყენეთ იმაზე ნაკლები, რისი დაკარგვისთვისაც მზად ხართ.
1R ფულში სამმაგად განსხვავდებოდა. 28 აგვისტოდან 4 სექტემბრამდე გახსნილ გარიგებებში ის 1001-დან 3040 USDT-მდე მერყეობდა. რისკი ანგარიშის ფიქსირებული წილი რომ ყოფილიყო, 1R მხოლოდ იმდენით შეიცვლებოდა, რამდენითაც ბალანსი. ერთ კვირაში სამმაგი გაბნევა ნიშანია, რომ რისკი ყოველ გარიგებაზე ცალკე შეირჩეოდა. შედეგი R-ში ასეთ გარიგებებს ერთ სკალაზე აყენებს: აჩვენებს, რა დაჯდა თითოეული საკუთარ გეგმასთან შედარებით.
სტოპის გარეშე გარიგებას 1R არ აქვს. #1138-ს დახურვისას სტოპი არ ჰქონდა. მისი ყველაზე უარესი წერტილი −5494 USDT იყო, ხუთიდან ყველაზე დიდი 1R-ის 1,81-ჯერადი. ის მოგებით დაიხურა, +4149 USDT, მაგრამ ნებისმიერ სტოპიან გარიგებაზე მეტ რისკს ატარებდა. როგორ გავზომოთ ასეთი ყველაზე უარესი წერტილები, აღწერილია გზამკვლევში MAE და MFE.
საკომისიო და ფანდინგი ამ გარიგებებს 0,01R-დან 0,05R-მდე დაუჯდა. #136-ის სლიპეჯთან შედარებით ეს წვრილმანია. მაგრამ ისინი ყოველ გარიგებას ახლავს, მომგებიანებსაც.
რამდენი დავარისკოთ ერთ გარიგებაზე? წაგებების სერიები ციფრებში
ზარალი სერიებად მოდის, მომგებიანი სისტემის შემთხვევაშიც კი. დავუშვათ, გარიგებები ერთმანეთისგან დამოუკიდებელია და მათი ნახევარი მომგებიანია. მაშინ 100 გარიგებაში ზედიზედ 6 ან მეტი წაგების სერია დაახლოებით 55%-იანი ალბათობით მოხდება, 8 ან მეტისა — დაახლოებით 17%-იანით. თუ 10-დან 4 გარიგებაა მომგებიანი, 100 გარიგებაში 8 ან მეტი წაგების სერია თითქმის ყოველ მეორე ჯერზე ჩნდება: 49%.
ანგარიშის რა ნაწილს წაიღებს სერია, თუ ყოველთვის მიმდინარე ბალანსის ერთსა და იმავე წილს რისკავთ:
| რისკი ერთ გარიგებაზე | 5 წაგება ზედიზედ | 10 წაგება ზედიზედ | 20 წაგება ზედიზედ |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
დაკარგულის დაბრუნება დაკარგვაზე რთულია. 20%-იანი ჩავარდნის შემდეგ 25%-იანი მოგებაა საჭირო; 50%-იანის შემდეგ — 100%-იანი. 1%-იანი რისკით ანგარიში ორჯერ მხოლოდ ზედიზედ 69 წაგების შემდეგ შემცირდება; 10%-იანი რისკით — შვიდის შემდეგ.
შეიყვანეთ თქვენი მოგებების წილი, სტოპი, მიზანი და საკომისიო რისკისა და მოგების კალკულატორში. ის აჩვენებს მოგებების წილს უზარალობისთვის, მოლოდინს ერთ გარიგებაზე R-ში და წაგებების სერიას, რომელსაც 100 გარიგებაში უნდა ელოდოთ.
ხშირად დასმული კითხვები
ანგარიშის რა ნაწილი დავარისკო ერთ გარიგებაზე?
ერთი სწორი რიცხვი არ არსებობს. ყველაზე ხშირად 1%-ისა და 2%-ის წესებს ასახელებენ. იპოვეთ თქვენი პროცენტი ზემოთ მოცემულ ცხრილში და გულწრფელად უპასუხეთ, გაუძლებდით თუ არა ზედიზედ 10 წაგებას. ეს საინვესტიციო რჩევა არ არის.
რა არის 1%-ის წესი?
ერთ გარიგებაზე არასდროს დაკარგოთ ანგარიშის 1%-ზე მეტი. ეს წესი რისკს ეხება და არა პოზიციის ზომას: 10 000 USDT-იანი ანგარიშითა და 2%-იანი სტოპით პოზიცია შეიძლება 5000 USDT ღირდეს.
უნდა შედიოდეს თუ არა საკომისიო ჩემს რისკში?
დიახ, თუ თქვენი რისკი სტოპზე მთლიანი ზარალი უნდა იყოს. მაშინ რისკი გაყავით სტოპამდე მანძილისა და შესვლისა და გამოსვლის საკომისიოს ჯამზე. BTCUSDT-ის მაგალითში ზომა 0,08-ის ნაცვლად 0,076 BTC ხდება.
რა ვქნა, თუ სტოპი თავის ფასზე უარესად შესრულდა?
ჩაწერეთ რეალური შედეგი R-ში და არა დაგეგმილი. თუ ეს მეორდება, დაბალი ლიკვიდურობის მონეტებზე უფრო მცირე ზომით ივაჭრეთ ან სტოპში მარაგი დატოვეთ. სავაჭრო ჟურნალში ეს −1R-ზე უარესი გარიგებებით ჩანს.
შემდეგ გარიგებამდე
- ზომა სტოპიდან. ჯერ სტოპი და რისკი დოლარში, მერე პოზიციის ზომა. ლევერიჯი ბოლოს და იმდენად დაბალი, რომ ლიკვიდაცია სტოპს საგრძნობლად მიღმა იყოს.
- დატოვეთ ადგილი სლიპეჯისთვის. განსაკუთრებით დაბალი ლიკვიდურობის მონეტებზე: ჩემი სტოპი −1R-ზე −1,81R დაჯდა.
- ყოველი შედეგი R-ში ჩაწერეთ. მხოლოდ ასე დაინახავთ, ემთხვევა თუ არა თქვენი რეალური ზარალი გეგმას. უფასო სავაჭრო ჟურნალის შაბლონი R-ს თქვენს ნაცვლად ითვლის.
წყაროები
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): წრფივი კონტრაქტის P&L არის რაოდენობა × ფასის ცვლილება; ლევერიჯი მას არ ამრავლებს.
- Binance: How to Calculate Profit and Loss for Futures Contracts: USDⓈ-M-ის ზომები მონეტებშია; P&L-ის ფორმულა; საწყისი მარჟის განაკვეთი = 1 ÷ ლევერიჯი.
- Binance: Leverage and Margin of USDⓈ-M Futures: შენარჩუნების მარჟა და ლიკვიდაცია.
- Binance: Binance Futures Fee Structure & Fee Calculations: რიგითი მომხმარებლისთვის თეიქერის საკომისიო 0,05%-ია, მეიკერისა — 0,02%.
- Bybit: Trading Fee Structure: უვადო კონტრაქტებზე თეიქერის საკომისიო VIP 0-ზე 0,055%-ია.
- OKX: What is OKX perpetual futures: საკომისიოს ყველაზე დაბალი საფეხური: მეიკერი 0,02%, თეიქერი 0,05%.
- Binance: Types of Order on Binance Futures: ამოქმედებული სტოპ-მარკეტ შეკვეთა საუკეთესო ხელმისაწვდომი ფასით სრულდება.
- OKX API: BTC-USDT-SWAP instrument: კონტრაქტის ღირებულება 0,01 BTC.
- MetaTrader 5 Help: Market Watch: სიმბოლოს სპეციფიკაცია, კონტრაქტის ზომა და მოცულობის ბიჯი.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): მარჟა = ლოტები × კონტრაქტის ზომა ÷ ლევერიჯი.
- MQL5 Reference: Symbol Properties: ფორექსის მოგება = (close − open) × კონტრაქტის ზომა × ლოტები.
- IG: Pip definition: პიპი არის 0,0001, იენიან წყვილებზე — 0,01.
- CMC Markets: Lot Size in Forex: სტანდარტული, მინი- და მიკრო-ლოტები და მათი პიპის ღირებულება.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R როგორც სტოპით განსაზღვრული საწყისი რისკი.
- ჩემი საჯარო ჟურნალი: გარიგებები #104, #136, #897, #1138 და #2011 — შესვლა და გამოსვლა, სტოპი დახურვისას, საკომისიო, ფანდინგი, ყველაზე უარესი წერტილი.
გარიგებების ციფრები აღებულია მათი საჯარო გვერდებიდან 2026 წლის 8 ოქტომბერს. გარიგების საჯარო გვერდი არ აჩვენებს, როდის დაყენდა ან გადაიწია სტოპი, ამიტომ 1R დახურვისას მდგომი სტოპიდან იზომება.


