Riscul pe tranzacție: cum calculezi mărimea poziției
Formula mărimii poziției din riscul pe tranzacție, exemple pentru futures USDT și un lot MT5 și cinci tranzacții: riscul la stop vs rezultatul real.

Riscul pe tranzacție (risk per trade) este suma pe care o pierzi dacă se atinge stop loss-ul. Mărimea poziției decurge din el: împarte riscul în bani la distanța dintre intrare și stop. Mai jos găsești formula, exemple pentru un contract perpetuu în USDT și pentru un lot în MetaTrader 5 și cinci dintre tranzacțiile mele pe Binance. Într-una dintre ele, pierderea a ieșit cu 81 % mai mare decât valora stopul.
Ce este riscul pe tranzacție?
Riscul pe tranzacție este partea din cont pe care ești pregătit s-o pierzi într-o singură tranzacție. În bani, această sumă se numește 1R, unde R vine de la risc. Cele mai citate reguli practice sunt regula de 1 % și regula de 2 %: nu pierde niciodată mai mult de 1 % sau 2 % din cont într-o singură tranzacție.
Riscul nu e mărimea poziției. Să riști 1 % dintr-un cont de 10.000 USDT înseamnă să pierzi cel mult 100 USDT dacă se atinge stopul. Poziția însăși poate valora 5.000 USDT sau mai mult; cât anume depinde de unde e stopul.
Unii traderi riscă o fracțiune fixă din soldul curent, alții o sumă fixă în dolari. Cu o fracțiune fixă, riscul scade după pierderi și crește după câștiguri: după ce un cont de 10.000 USDT scade cu 10 % la 9.000, 1 % înseamnă 90 USDT. O sumă fixă în dolari e mai ușor de urmărit, dar nu te încetinește într-un drawdown.
Formula mărimii poziției
Mai întâi decide cât din cont vei risca. Apoi pune stopul acolo unde ideea tranzacției nu mai funcționează. Distanța de la intrare la stop este pierderea pe unitate de activ, de exemplu pe un bitcoin. Împarte riscul la această distanță.
Risc ($) = Soldul contului × Riscul pe tranzacție (%)
Mărimea poziției = Risc ($) ÷ |Prețul de intrare − Prețul stopului|
Valoarea absolută acoperă ambele direcții. La un long, stopul e sub intrare; la un short, deasupra ei. Un short pe BTCUSDT la 62.500 cu stopul la 63.750 are aceeași distanță de 1.250 și aceeași mărime ca long-ul de mai jos.
Ordinea contează. Dacă alegi întâi mărimea și apoi potrivești stopul după ea, fiecare tranzacție poartă un risc întâmplător.
Exemplu: contracte futures perpetue în USDT, cu levier
Contul are 10.000 USDT, iar riscul pe tranzacție este de 1 %. Cumperi BTCUSDT la 62.500 cu stopul la 61.250. Stopul e la 1.250 USDT distanță pe bitcoin: 2 % din prețul de intrare.
- Riscul: 10.000 × 1 % = 100 USDT.
- Mărimea poziției: 100 ÷ 1.250 = 0,08 BTC.
- Valoarea poziției: 0,08 × 62.500 = 5.000 USDT.
- Verificare: la stop pierzi 0,08 × 1.250 = 100 USDT.
Pe Binance și Bybit, mărimea unui contract perpetuu în USDT se stabilește în monede, în pași de 0,001 BTC. Pe OKX se stabilește în contracte. Un contract BTC-USDT-SWAP înseamnă 0,01 BTC, deci 0,08 BTC înseamnă 8 contracte. O mărime cu rest se rotunjește în jos la pas, ca riscul să rămână în limitele planului.
Comisioanele vin în plus. Comisionul de bază de taker este 0,05 % pe Binance și OKX și 0,055 % pe Bybit. La 0,05 % la intrare și la ieșire, asta înseamnă încă 4,95 USDT: 2,50 la intrare și 2,45 la ieșirea la stop. Calculatorul de mărime a poziției face același calcul cu cifrele tale: arată pierderea cu comisioane și mărimea care păstrează comisioanele în limita riscului.
Levierul îți schimbă riscul?
Levierul decide câtă marjă blochează bursa pentru poziție. Această marjă inițială este valoarea poziției împărțită la levier. Profitul și pierderea se calculează altfel: mărimea poziției × mișcarea prețului. Levierul nu apare în această formulă.
| Levier | Marjă | Pierdere la stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Un levier mare nu face pierderea mai mare; eliberează bani. Levierul crește cu adevărat riscul prin tentația de a deschide o poziție mai mare decât permite calculul.
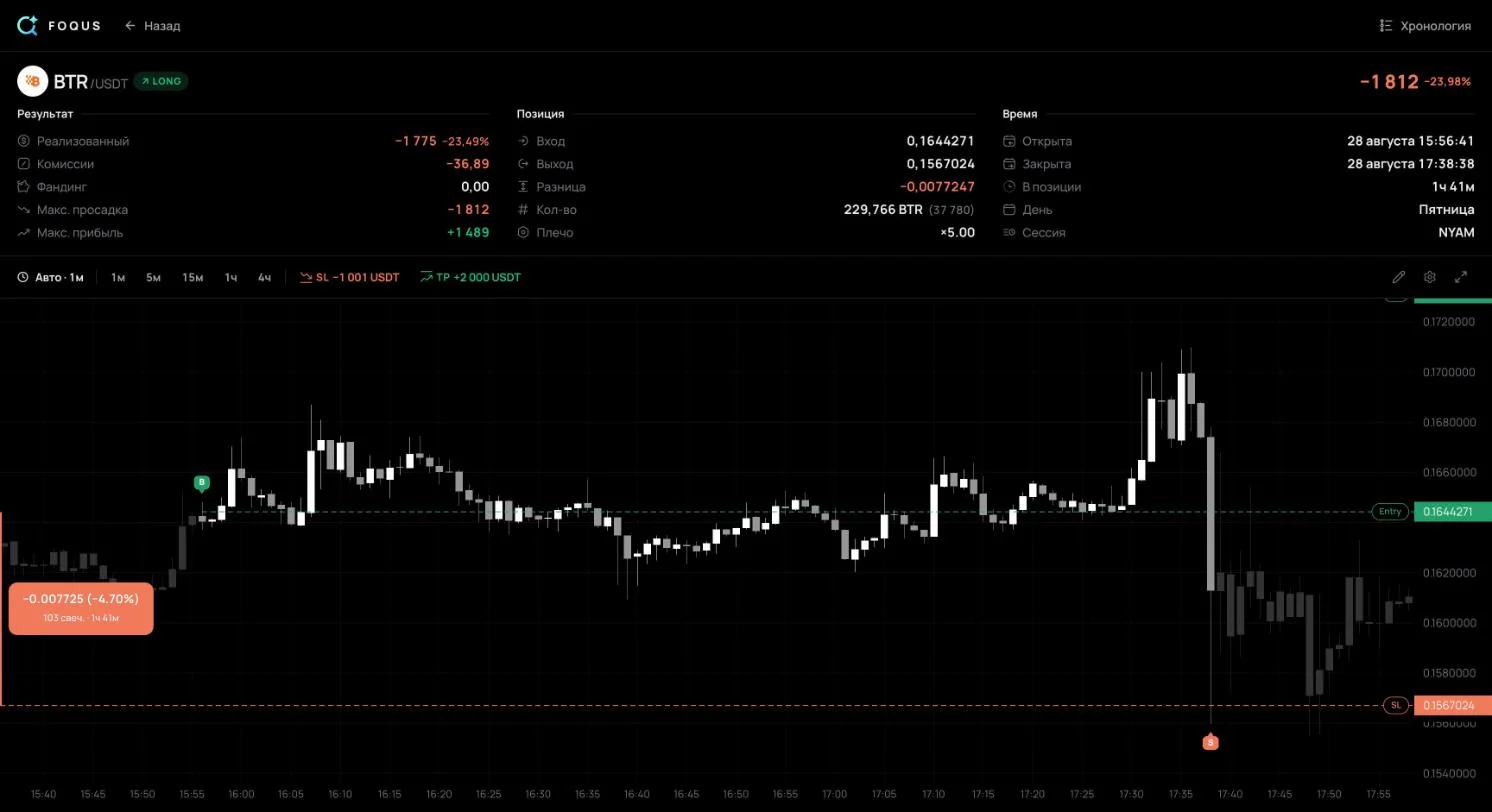
Așa că nu te speria de procentele de pe ecranul unei tranzacții. Tranzacția mea #136 din secțiunea de mai jos apare în jurnal cu −23,98 %. Acesta e un procent din marjă: o poziție de 37.780 USDT la 5x bloca 7.556 USDT. Contul a pierdut 1.812 USDT la orice levier.
În marja încrucișată, tot soldul contului susține poziția. Lichidarea e mai departe, dar toți banii din cont sunt în joc.
Exemplu la forex: mărimea lotului în MetaTrader 5
La forex, mărimea se măsoară în loturi. Câte unități de monedă cuprinde un lot scrie în specificația instrumentului, în câmpul Contract size. Pentru EURUSD, de obicei 100.000 de euro. În MetaTrader 5 deschizi specificația din fereastra Market Watch: clic dreapta pe simbol și alege Specification.
Mișcările de preț se numără în pipși. La majoritatea perechilor, un pip este a patra zecimală, 0,0001; la perechile cu yenul japonez, a doua, 0,01. MetaTrader 5 calculează profitul la forex ca (prețul de închidere − prețul de deschidere) × mărimea contractului × loturi. Așa că un pip pe un lot de EURUSD valorează 100.000 × 0,0001 = 10 $.
Loturi = Risc ($) ÷ (Stopul în pipși × Valoarea unui pip pe lot)Contul are 10.000 $, iar riscul e de 1 %, deci 100 $. Cumperi EURUSD la 1,0850 cu stopul la 1,0820, la 30 de pipși. Un lot pierde 30 × 10 $ = 300 $ la stop. Loturi: 100 ÷ 300 = 0,333, rotunjit în jos la pasul volumului: 0,33. Riscul după rotunjire e de 99 $.
Și aici, levierul schimbă doar marja. Ajutorul MetaTrader 5 dă marja la forex ca loturi × mărimea contractului ÷ levier: 330 de euro la 1:100, 66 de euro la 1:500. Dacă moneda contului diferă de moneda de cotare, convertește valoarea pipului la cursul curent. Pe USDJPY, un pip pe un lot valorează 1.000 de yeni; la 150, asta înseamnă 6,67 $, iar un stop de 40 de pipși dă 0,37 loturi. Calculatorul de lot pentru MT5 face toate acestea, inclusiv pentru aur și alte monede ale contului.
Tranzacțiile mele: riscul planificat față de pierderea reală
Formula promite că la stop pierzi exact 1R. În practică iese altfel. Iată cinci tranzacții închise din jurnalul meu public pe futures Binance USDT-M, între 28 august și 5 septembrie 2026. 1R înseamnă aici pierderea la stopul care stătea la închiderea tranzacției. Rezultatul include comisioanele și funding-ul.

Ele arată trei lucruri.
Stopul nu e un plafon al pierderii. #136 este un long pe BTRUSDT. Am intrat pe 28 august la 13:56 UTC la 0,1644271, cu 229.766 de monede, o poziție de 37.780 USDT. Stopul era în jur de 0,16007, cu 2,65 % sub intrare: la stop aș fi pierdut 1.001 USDT. La 15:38 UTC prețul a scăzut brusc, iar poziția s-a închis la o medie de 0,1567024, cu 2,10 % sub stop. Pierderea din preț a fost de 1.775 USDT, plus 36,89 USDT în comisioane. Rezultatul: −1.812 USDT, adică −1,81R.
La #2011 diferența a fost mai mică. Stopul de −3.040 USDT s-a executat cu 0,36 % dincolo de prețul lui, iar comisioanele și funding-ul au adăugat 142,78 USDT. Rezultatul: −3.518 USDT, adică −1,16R. Un ordin stop-market se execută la cel mai bun preț din order book odată declanșat, iar într-o mișcare rapidă acest preț poate fi departe de stop. Pe monedele cu un order book subțire are sens să lași o rezervă: stabilește 1R sub cât ești pregătit să pierzi.
1R în bani a variat de la simplu la triplu. A mers de la 1.001 la 3.040 USDT pentru tranzacțiile deschise între 28 august și 4 septembrie. Dacă riscul ar fi o parte fixă din cont, 1R s-ar mișca doar cât soldul. Un raport de unu la trei într-o săptămână e semn că riscul a fost ales de la o tranzacție la alta. Rezultatul în R pune astfel de tranzacții pe aceeași scală: arată cât a costat fiecare față de propriul plan.
O tranzacție fără stop nu are 1R. #1138 nu avea stop la închidere. Cel mai rău punct al ei a fost −5.494 USDT, de 1,81 ori cel mai mare 1R dintre cele cinci. S-a închis pe profit, +4.149 USDT, dar a purtat mai mult risc decât oricare tranzacție cu stop. Cum măsori punctul cel mai rău al unei tranzacții afli din ghidul despre MAE și MFE.
Comisioanele și funding-ul au costat aceste tranzacții între 0,01R și 0,05R. Pe lângă slippage-ul de la #136, sunt mărunțiș. Dar vin cu fiecare tranzacție, inclusiv cu cele câștigătoare.
Cât să riști pe tranzacție? Seriile de pierderi în cifre
Pierderile vin în serii, chiar și la un sistem profitabil. Să presupunem că tranzacțiile sunt independente și jumătate dintre ele câștigă. Atunci, în 100 de tranzacții, o serie de 6 sau mai multe pierderi la rând apare cu o probabilitate de aproximativ 55 %, iar una de 8 sau mai multe, de aproximativ 17 %. Dacă 4 tranzacții din 10 câștigă, o serie de 8 sau mai multe pierderi în 100 de tranzacții apare aproape o dată din două: 49 %.
Cât din cont ia o serie când riști mereu aceeași parte din soldul curent:
| Risc pe tranzacție | 5 pierderi la rând | 10 pierderi la rând | 20 de pierderi la rând |
|---|---|---|---|
| 0,5 % | −2,5 % | −4,9 % | −9,5 % |
| 1 % | −4,9 % | −9,6 % | −18,2 % |
| 2 % | −9,6 % | −18,3 % | −33,2 % |
| 5 % | −22,6 % | −40,1 % | −64,2 % |
| 10 % | −41,0 % | −65,1 % | −87,8 % |
E mai greu să recuperezi o pierdere decât s-o faci. După un drawdown de 20 % ai nevoie de un câștig de 25 %; după 50 %, de un câștig de 100 %. La un risc de 1 %, contul se înjumătățește abia după 69 de pierderi la rând; la un risc de 10 %, după șapte.
Pune-ți propria rată de câștig, stopul, ținta și comisioanele în calculatorul risc/recompensă. Îți arată rata de câștig de break-even, speranța matematică pe tranzacție în R și seria de pierderi la care să te aștepți în 100 de tranzacții.
Întrebări frecvente
Cât din cont să risc pe tranzacție?
Nu există o singură cifră corectă. Cele mai citate sunt regulile de 1 % și de 2 %. Găsește-ți procentul în tabelul de mai sus și răspunde sincer dacă ai putea suporta 10 pierderi la rând. Aceasta nu este o recomandare de investiții.
Ce este regula de 1 %?
Nu pierde niciodată mai mult de 1 % din cont într-o singură tranzacție. Este o regulă despre risc, nu despre mărimea poziției: cu un cont de 10.000 USDT și un stop de 2 %, poziția poate valora 5.000 USDT.
Comisioanele trebuie incluse în risc?
Da, dacă riscul tău trebuie să fie întreaga pierdere la stop. Atunci împarte riscul la distanța stopului plus comisioanele de intrare și de ieșire. În exemplul cu BTCUSDT, mărimea devine 0,076 BTC în loc de 0,08.
Ce fac dacă stopul se execută mai rău decât prețul lui?
Notează rezultatul real în R, nu pe cel planificat. Dacă se repetă, deschide poziții mai mici pe monedele cu un order book subțire sau lasă o rezervă în stop. Într-un jurnal de trading, asta se vede prin tranzacții cu rezultat sub −1R.
Înainte de următoarea tranzacție
- Mărimea pornește de la stop. Întâi stopul și riscul în dolari, apoi mărimea poziției. Levierul la urmă și destul de mic încât lichidarea să fie mult dincolo de stop.
- Lasă loc pentru slippage. Mai ales pe monedele cu un order book subțire: stopul meu la −1R a costat −1,81R.
- Notează fiecare rezultat în R. E singurul mod de a vedea dacă pierderile tale reale se potrivesc cu planul. Șablonul gratuit de jurnal de trading calculează R-ul pentru tine.
Surse
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): profitul și pierderea unui contract liniar înseamnă cantitate × mișcarea prețului; levierul nu le înmulțește.
- Binance: How to Calculate Profit and Loss for Futures Contracts: mărimile USDⓈ-M sunt în monede; formula PnL; rata marjei inițiale = 1 ÷ levier.
- Binance: Leverage and Margin of USDⓈ-M Futures: marja de menținere și lichidarea.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05 % taker și 0,02 % maker pentru un utilizator obișnuit.
- Bybit: Trading Fee Structure: 0,055 % taker pe contractele perpetue la VIP 0.
- OKX: What is OKX perpetual futures: cel mai mic nivel de comision, 0,02 % maker, 0,05 % taker.
- Binance: Types of Order on Binance Futures: un ordin stop-market declanșat se execută la cel mai bun preț disponibil.
- OKX API: BTC-USDT-SWAP instrument: valoarea contractului este de 0,01 BTC.
- MetaTrader 5 Help: Market Watch: specificația simbolului, mărimea contractului și pasul volumului.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): marja = loturi × mărimea contractului ÷ levier.
- MQL5 Reference: Symbol Properties: profitul la forex = (închidere − deschidere) × mărimea contractului × loturi.
- IG: Pip definition: un pip înseamnă 0,0001 sau 0,01 la perechile cu yen.
- CMC Markets: Lot Size in Forex: loturile standard, mini și micro și valoarea pipului pentru fiecare.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R ca risc inițial stabilit de stop.
- Jurnalul meu public: tranzacțiile #104, #136, #897, #1138 și #2011 – intrarea și ieșirea, stopul de la închidere, comisioanele, funding-ul, cel mai rău punct.
Cifrele tranzacțiilor au fost luate de pe paginile lor publice pe 8 octombrie 2026. O pagină publică a unei tranzacții nu arată când a fost plasat sau mutat un stop, așa că 1R se măsoară de la stopul de la închidere.


