İşlem başına risk: pozisyon büyüklüğü nasıl hesaplanır
İşlem başına riske göre pozisyon büyüklüğü formülü, USDT perpetual ve MT5 lot örnekleri ve beş işlemim: stoptaki risk ile gerçek sonuç.

İşlem başına risk, stop loss'unuz tetiklenirse kaybedeceğiniz tutardır. Pozisyon büyüklüğü bundan çıkar: para cinsinden riski girişten stopa olan mesafeye bölün. Aşağıda formül, bir USDT perpetual ve MetaTrader 5'te bir lot için örnekler ve Binance'teki beş işlemim var. Bunlardan birinde zarar, stopta öngörülen tutardan %81 büyük çıktı.
İşlem başına risk nedir?
İşlem başına risk, tek bir işlemde kaybetmeye hazır olduğunuz hesap payıdır. Para cinsinden bu tutara 1R denir; R, risk anlamına gelir. En sık anılan pratik kurallar %1 ve %2 kurallarıdır: tek bir işlemde hesabın %1'inden ya da %2'sinden fazlasını asla kaybetmeyin.
Risk, pozisyonun büyüklüğü değildir. 10.000 USDT'lik bir hesapta %1 risk almak, stop tetiklenirse en fazla 100 USDT kaybetmek demektir. Pozisyonun kendisi 5.000 USDT ya da daha fazla değerinde olabilir; ne kadar olacağı stopun nerede durduğuna bağlıdır.
Bazı trader'lar mevcut bakiyenin sabit bir payını, bazıları sabit bir dolar tutarını riske eder. Sabit payda risk kayıplardan sonra küçülür, kazançlardan sonra büyür: 10.000 USDT'lik bir hesap %10 düşüp 9.000'e indiğinde %1, 90 USDT eder. Sabit dolar tutarını takip etmek daha basittir, ama düşüş döneminde sizi yavaşlatmaz.
Pozisyon büyüklüğü formülü
Önce hesabın ne kadarını riske edeceğinize karar verin. Sonra stopu, işlem fikrinin geçerliliğini yitirdiği yere koyun. Girişten stopa olan mesafe, varlığın birimi başına zarardır; örneğin bitcoin başına. Riski bu mesafeye bölün.
Risk ($) = Hesap bakiyesi × İşlem başına risk (%)
Pozisyon büyüklüğü = Risk ($) ÷ |Giriş fiyatı − Stop fiyatı|
Mutlak değer iki yönü de kapsar. Long'da stop girişin altında, short'ta üstündedir. 62.500'den açılan ve stopu 63.750'de olan bir BTCUSDT short'u, aşağıdaki long ile aynı 1.250'lik mesafeye ve aynı büyüklüğe sahiptir.
Sıra önemlidir. Önce büyüklüğü seçip stopu ona uydurursanız her işlem rastgele bir risk taşır.
Örnek: kaldıraçlı USDT sürekli vadeli işlemler
Hesap 10.000 USDT ve işlem başına risk %1. BTCUSDT'yi 62.500'den alıyorsunuz, stop 61.250'de. Stop, bitcoin başına 1.250 USDT uzakta: giriş fiyatının %2'si.
- Risk: 10.000 × %1 = 100 USDT.
- Pozisyon büyüklüğü: 100 ÷ 1.250 = 0,08 BTC.
- Pozisyon değeri: 0,08 × 62.500 = 5.000 USDT.
- Kontrol: stopta 0,08 × 1.250 = 100 USDT kaybedersiniz.
Binance ve Bybit'te bir USDT perpetual'ın büyüklüğü coin cinsinden, 0,001 BTC'lik adımlarla belirlenir. OKX'te ise kontrat cinsinden belirlenir. Bir BTC-USDT-SWAP kontratı 0,01 BTC'dir; yani 0,08 BTC, 8 kontrattır. Küsuratlı bir büyüklük adıma aşağı yuvarlanır; böylece risk planın içinde kalır.
Komisyonlar bunun üstüne gelir. Temel taker komisyonu Binance ve OKX'te %0,05, Bybit'te %0,055'tir. Girişte ve çıkışta %0,05 ile bu, 4,95 USDT daha eder: girişte 2,50, stoptaki çıkışta 2,45. Pozisyon büyüklüğü hesaplama aracı aynı hesabı sizin rakamlarınızla yapar: komisyonlu zararı ve komisyonları riskinizin içinde tutan büyüklüğü gösterir.
Kaldıraç riskinizi değiştirir mi?
Kaldıraç, borsanın pozisyon için ne kadar marjin bağlayacağını belirler. Bu başlangıç marjini, pozisyon değerinin kaldıraca bölünmesidir. Kâr ve zarar ise farklı hesaplanır: pozisyon büyüklüğü × fiyat hareketi. Kaldıraç bu formülde yer almaz.
| Kaldıraç | Marjin | Stoptaki zarar |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Yüksek kaldıraç zararı büyütmez; parayı serbest bırakır. Kaldıracın riski gerçekten artırdığı yer, hesaplamanın izin verdiğinden daha büyük bir pozisyon açma cazibesidir.
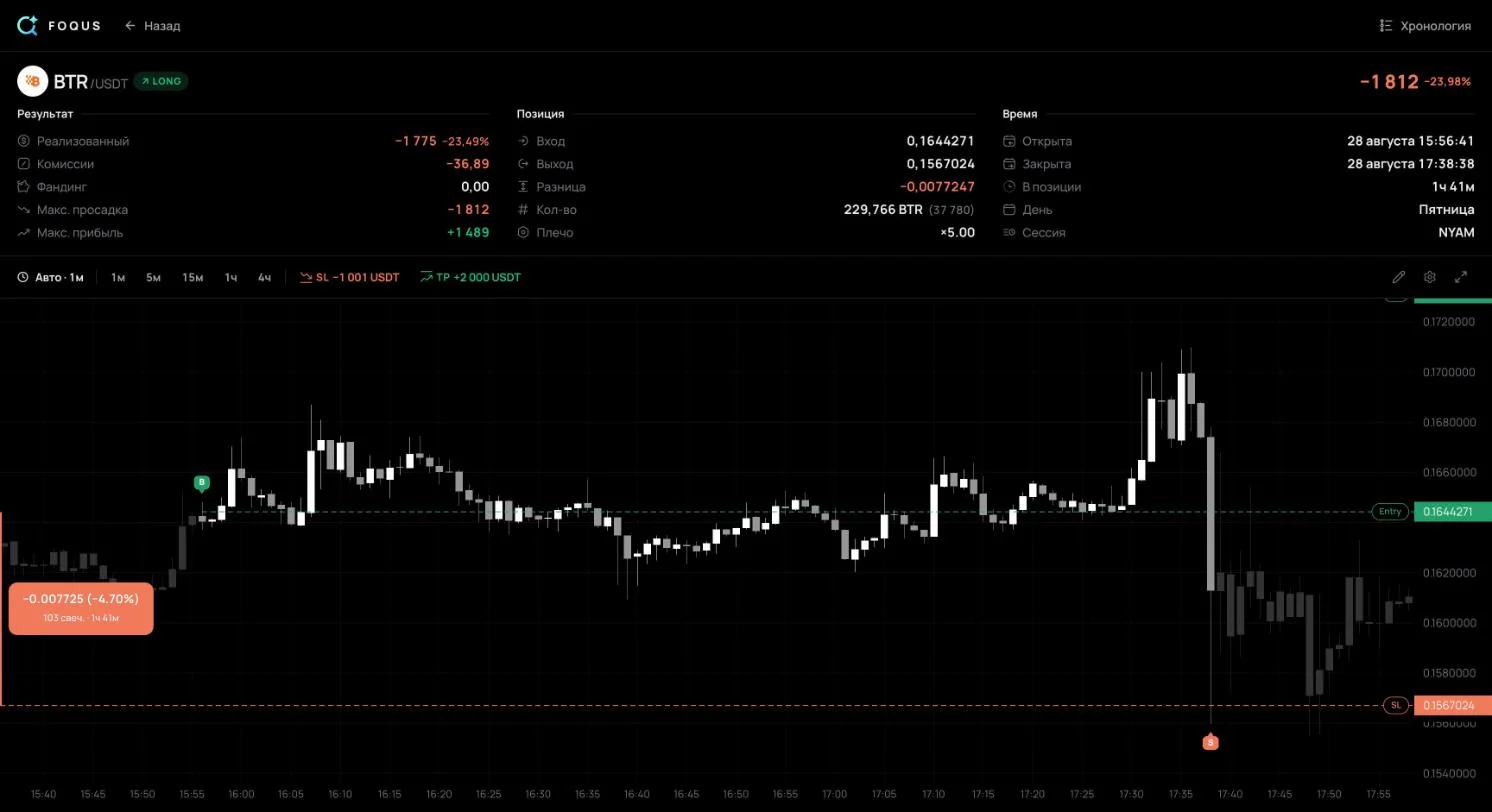
Bu yüzden işlem ekranındaki yüzdelerden korkmayın. Aşağıdaki bölümde yer alan #136 işlemim günlükte −%23,98 olarak görünüyor. Bu, marjinin yüzdesidir: 5x kaldıraçta 37.780 USDT'lik pozisyon 7.556 USDT bağlıyordu. Hesap ise kaldıraç ne olursa olsun 1.812 USDT kaybetti.
Çapraz marjinde (cross) pozisyonun arkasında hesabın tüm bakiyesi durur. Likidasyon daha uzaktadır, ama hesaptaki tüm para risk altındadır.
Forex örneği: MetaTrader 5'te lot büyüklüğü
Forex'te büyüklük lot ile ölçülür. Bir lotun kaç birim döviz içerdiği, enstrümanın özelliklerinde Contract size alanında yazar. EURUSD için bu genellikle 100.000 eurodur. MetaTrader 5'te özellikleri Market Watch penceresinden açarsınız: sembole sağ tıklayın ve Specification seçeneğini seçin.
Fiyat hareketleri pip ile sayılır. Çoğu paritede bir pip dördüncü ondalık basamak, yani 0,0001'dir; Japon yeni içeren paritelerde ikinci basamak, yani 0,01'dir. MetaTrader 5 forex kârını (kapanış fiyatı − açılış fiyatı) × kontrat büyüklüğü × lot olarak hesaplar. Yani EURUSD'de bir lotta bir pip 100.000 × 0,0001 = $10 eder.
Lot = Risk ($) ÷ (Pip cinsinden stop × Lot başına pip değeri)Hesap $10.000 ve risk %1, yani $100. EURUSD'yi 1,0850'den alıyorsunuz, stop 30 pip uzakta, 1,0820'de. Bir lot stopta 30 × $10 = $300 kaybeder. Lot: 100 ÷ 300 = 0,333; hacim adımına aşağı yuvarlanınca 0,33. Yuvarlama sonrası risk $99.
Burada da kaldıraç yalnızca marjini değiştirir. MetaTrader 5'in yardım sayfası forex marjinini lot × kontrat büyüklüğü ÷ kaldıraç olarak verir: 1:100'de 330 euro, 1:500'de 66 euro. Hesap para birimi kotasyon para biriminden farklıysa pip değerini güncel kurdan çevirin. USDJPY'de bir lotta bir pip 1.000 yen eder; kur 150 iken bu $6,67 eder ve 40 piplik bir stop 0,37 lot verir. MT5 lot hesaplama aracı, altın ve diğer hesap para birimleri dahil hepsini hesaplar.
İşlemlerim: planlanan risk ve gerçek zarar
Formül, stopta tam olarak 1R kaybedeceğinizi vaat eder. Uygulamada farklı çıkar. İşte Binance USDT-M vadeli işlemlerindeki herkese açık günlüğümden 28 Ağustos ile 5 Eylül 2026 arasındaki beş kapanmış işlem. Buradaki 1R, işlem kapandığında geçerli olan stoptaki zarardır. Sonuç komisyonları ve fonlamayı içerir.

Bu işlemler üç şey gösteriyor.
Stop, zararın tavanı değildir. #136, BTRUSDT'de bir long. 28 Ağustos 13:56 UTC'de 0,1644271'den 229.766 coinle, 37.780 USDT'lik bir pozisyonla girdim. Stop 0,16007 civarındaydı, girişin %2,65 altında: stopta 1.001 USDT kaybedecektim. 15:38 UTC'de fiyat sert düştü ve pozisyon ortalama 0,1567024'ten, stopun %2,10 altında kapandı. Fiyat hareketinden zarar 1.775 USDT, üstüne 36,89 USDT komisyon. Sonuç: −1.812 USDT, yani −1,81R.
#2011'de fark daha küçüktü. −3.040 USDT'lik stop, fiyatının %0,36 ötesinde gerçekleşti; komisyonlar ve fonlama 142,78 USDT ekledi. Sonuç: −3.518 USDT, yani −1,16R. Stop-market emri tetiklendiğinde emir defterindeki en iyi fiyattan gerçekleşir ve hızlı bir harekette bu fiyat stoptan çok uzak olabilir. Emir defteri sığ olan coinlerde pay bırakmak mantıklıdır: 1R'yi kaybetmeye hazır olduğunuz tutarın altında belirleyin.
1R, para cinsinden üç kat değişti. 28 Ağustos ile 4 Eylül arasında açılan işlemlerde 1.001 ile 3.040 USDT arasında oynadı. Risk hesabın sabit bir payı olsaydı 1R yalnızca bakiye kadar değişirdi. Bir hafta içinde üç katlık fark, riskin her işlemde ayrı ayrı seçildiğinin işaretidir. R cinsinden sonuç bu tür işlemleri aynı ölçeğe koyar: her birinin kendi planına göre neye mal olduğunu gösterir.
Stopsuz bir işlemin 1R'si yoktur. #1138'in kapanışta stopu yoktu. En kötü noktası −5.494 USDT'ydi: beş işlemin en büyük 1R'sinin 1,81 katı. +4.149 USDT kârla kapandı, ama stoplu her işlemden daha fazla risk taşıdı. Bu tür en kötü noktaların nasıl ölçüleceği MAE ve MFE rehberinde anlatılıyor.
Komisyonlar ve fonlama bu işlemlere 0,01R ile 0,05R arasında mal oldu. #136'nın kaymasının yanında bu, devede kulak. Ama kazananlar da dahil her işlemde ödenirler.
İşlem başına ne kadar risk almalı? Rakamlarla zarar serileri
Kayıplar, kârlı bir sistemde bile seri halinde gelir. İşlemlerin birbirinden bağımsız olduğunu ve yarısının kazandığını varsayalım. O zaman 100 işlemde art arda 6 ya da daha fazla kayıplık bir seri yaklaşık %55, 8 ya da daha fazla kayıplık bir seri yaklaşık %17 olasılıkla yaşanır. 10 işlemden 4'ü kazanıyorsa 100 işlemde 8 ya da daha fazla kayıplık bir seri neredeyse her iki seferden birinde ortaya çıkar: %49.
Her zaman mevcut bakiyenin aynı payını riske ettiğinizde bir serinin hesaptan ne kadar götürdüğü:
| İşlem başına risk | Art arda 5 kayıp | Art arda 10 kayıp | Art arda 20 kayıp |
|---|---|---|---|
| %0,5 | −%2,5 | −%4,9 | −%9,5 |
| %1 | −%4,9 | −%9,6 | −%18,2 |
| %2 | −%9,6 | −%18,3 | −%33,2 |
| %5 | −%22,6 | −%40,1 | −%64,2 |
| %10 | −%41,0 | −%65,1 | −%87,8 |
Bir kaybı telafi etmek, onu kaybetmekten zordur. %20'lik bir düşüşten sonra %25'lik, %50'lik bir düşüşten sonra %100'lük bir kazanç gerekir. %1 riskle hesap ancak art arda 69 kayıptan sonra yarıya iner; %10 riskle yedi kayıptan sonra.
Kendi kazanma oranınızı, stopunuzu, hedefinizi ve komisyonlarınızı risk/ödül oranı hesaplama aracına girin. Araç başa baş kazanma oranını, R cinsinden işlem başına beklenen değeri ve 100 işlemde beklenecek zarar serisini gösterir.
Sıkça sorulan sorular
İşlem başına hesabımın ne kadarını riske etmeliyim?
Tek bir doğru sayı yok. En sık anılanlar %1 ve %2 kurallarıdır. Yüzdenizi yukarıdaki tabloda bulun ve art arda 10 kayba dayanıp dayanamayacağınızı dürüstçe yanıtlayın. Bu bir yatırım tavsiyesi değildir.
%1 kuralı nedir?
Tek bir işlemde hesabın %1'inden fazlasını asla kaybetmemek. Bu, pozisyon büyüklüğüyle değil riskle ilgili bir kuraldır: 10.000 USDT'lik bir hesapta ve %2'lik bir stopla pozisyon 5.000 USDT değerinde olabilir.
Komisyonlar riskimin bir parçası olmalı mı?
Evet, riskiniz stoptaki zararın tamamını kapsayacaksa. O zaman riski, stop mesafesi artı giriş ve çıkış komisyonlarına bölün. BTCUSDT örneğinde büyüklük 0,08 yerine 0,076 BTC olur.
Stopum kendi fiyatından kötü gerçekleşirse ne yapmalıyım?
Planlanan değil, gerçek sonucu R cinsinden kaydedin. Bu sürekli tekrarlanıyorsa emir defteri sığ coinlerde daha küçük işlem yapın ya da stopta pay bırakın. Bir işlem günlüğünde bu, −1R'den kötü işlemler olarak görünür.
Bir sonraki işleminizden önce
- Büyüklüğü stoptan hesaplayın. Önce stop ve dolar cinsinden risk, sonra pozisyon büyüklüğü. Kaldıraç en son ve likidasyonu stopun epey ötesinde tutacak kadar düşük.
- Kayma için pay bırakın. Özellikle emir defteri sığ olan coinlerde: −1R'lik stopum −1,81R'ye mal oldu.
- Her sonucu R cinsinden kaydedin. Gerçek kayıplarınızın planla örtüşüp örtüşmediğini görmenin tek yolu bu. Ücretsiz işlem günlüğü şablonu R'yi sizin için hesaplar.
Kaynaklar
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): doğrusal bir kontratın kâr/zararı miktar × fiyat hareketidir; kaldıraç onu katlamaz.
- Binance: How to Calculate Profit and Loss for Futures Contracts: USDⓈ-M büyüklükleri coin cinsindendir; kâr/zarar formülü; başlangıç marjini oranı = 1 ÷ kaldıraç.
- Binance: Leverage and Margin of USDⓈ-M Futures: bakım marjini ve likidasyon.
- Binance: Binance Futures Fee Structure & Fee Calculations: normal bir kullanıcı için %0,05 taker ve %0,02 maker.
- Bybit: Trading Fee Structure: VIP 0'da perpetual'larda %0,055 taker.
- OKX: What is OKX perpetual futures: en düşük komisyon kademesi %0,02 maker, %0,05 taker.
- Binance: Types of Order on Binance Futures: tetiklenen bir stop-market emri mevcut en iyi fiyattan gerçekleşir.
- OKX API: BTC-USDT-SWAP instrument: kontrat değeri 0,01 BTC.
- MetaTrader 5 Help: Market Watch: sembol özellikleri, kontrat büyüklüğü ve hacim adımı.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): marjin = lot × kontrat büyüklüğü ÷ kaldıraç.
- MQL5 Referansı: Sembol Özellikleri: forex kârı = (kapanış − açılış) × kontrat büyüklüğü × lot.
- IG: Pip definition: bir pip 0,0001'dir, yen paritelerinde 0,01.
- CMC Markets: Lot Size in Forex: standart, mini ve mikro lotlar ve pip değerleri.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: stopun belirlediği başlangıç riski olarak R.
- Herkese açık günlüğüm: #104, #136, #897, #1138 ve #2011 işlemleri — giriş ve çıkış, kapanıştaki stop, komisyonlar, fonlama, en kötü nokta.
İşlemlerin rakamları 8 Ekim 2026'da herkese açık sayfalarından alındı. Herkese açık bir işlem sayfası, bir stopun ne zaman konduğunu ya da taşındığını göstermez; bu yüzden 1R, kapanıştaki stoptan ölçülüyor.


