Riziko na obchod: jak spočítat velikost pozice
Vzorec velikosti pozice z rizika na obchod, příklady pro perpetuál v USDT a lot v MT5 a pět mých obchodů: riziko na stopu proti skutečnému výsledku.

Riziko na obchod je částka, kterou ztratíte, když cena dojde k vašemu stop-lossu. Z něj vychází velikost pozice: riziko v penězích vydělte vzdáleností od vstupu ke stopu. Níže najdete vzorec, příklady pro perpetuál v USDT a pro lot v MetaTrader 5 a pět mých obchodů na Binance. U jednoho z nich vyšla ztráta o 81 % větší, než kolik měl stát stop.
Co je riziko na obchod?
Riziko na obchod je podíl účtu, který jste ochotni na jednom obchodu ztratit. V penězích se tato částka označuje 1R, kde R znamená riziko (risk). Nejčastěji citovaná pravidla jsou pravidlo 1 % a pravidlo 2 %: nikdy na jednom obchodu neztratit víc než 1 % nebo 2 % účtu.
Riziko není velikost pozice. Riskovat 1 % z účtu o 10 000 USDT znamená ztratit nejvýš 100 USDT, když cena dojde ke stopu. Samotná pozice může mít hodnotu 5 000 USDT i víc; kolik, záleží na tom, kde je stop.
Někteří tradeři riskují pevný podíl aktuálního zůstatku, jiní pevnou částku v dolarech. Při pevném podílu se riziko po ztrátách zmenšuje a po ziscích roste: když účet o 10 000 USDT klesne o 10 % na 9 000, je 1 % jen 90 USDT. Pevná částka se snáz sleduje, ale v drawdownu vás nezpomalí.
Vzorec velikosti pozice
Nejdřív se rozhodněte, kolik z účtu budete riskovat. Pak umístěte stop tam, kde myšlenka obchodu přestává platit. Vzdálenost od vstupu ke stopu je ztráta na jednotku aktiva, například na jeden bitcoin. Jedno vydělte druhým.
Riziko ($) = Zůstatek účtu × Riziko na obchod (%)
Velikost pozice = Riziko ($) ÷ |Vstupní cena − Cena stopu|
Absolutní hodnota pokrývá oba směry. U longu je stop pod vstupem, u shortu nad ním. Short na BTCUSDT za 62 500 se stopem na 63 750 má stejnou vzdálenost 1 250 a stejnou velikost jako long níže.
Na pořadí záleží. Když nejdřív zvolíte velikost a stop k ní pak přizpůsobíte, nese každý obchod náhodné riziko.
Příklad: perpetuální futures v USDT s pákou
Účet má 10 000 USDT a riziko na obchod je 1 %. Kupujete BTCUSDT za 62 500 se stopem na 61 250. Stop je 1 250 USDT na bitcoin daleko: 2 % vstupní ceny.
- Riziko: 10 000 × 1 % = 100 USDT.
- Velikost pozice: 100 ÷ 1 250 = 0,08 BTC.
- Hodnota pozice: 0,08 × 62 500 = 5 000 USDT.
- Kontrola: na stopu ztratíte 0,08 × 1 250 = 100 USDT.
Na Binance a Bybitu se velikost perpetuálu v USDT zadává v mincích, v krocích po 0,001 BTC. Na OKX v kontraktech. Jeden kontrakt BTC-USDT-SWAP je 0,01 BTC, takže 0,08 BTC je 8 kontraktů. Velikost se zbytkem se zaokrouhlí dolů na krok, aby riziko zůstalo v plánu.
Poplatky přicházejí navíc. Základní poplatek takera je 0,05 % na Binance a OKX a 0,055 % na Bybitu. S poplatkem 0,05 % při vstupu i výstupu je to dalších 4,95 USDT: 2,50 při vstupu a 2,45 při výstupu na stopu. Kalkulačka velikosti pozice spočítá totéž s vašimi čísly: ukáže ztrátu s poplatky i velikost, při které se poplatky vejdou do rizika.
Mění páka vaše riziko?
Páka určuje, kolik marže burza pro pozici zablokuje. Tato počáteční marže je hodnota pozice vydělená pákou. Zisk a ztráta se počítají jinak: velikost pozice × pohyb ceny. Páka v tom vzorci není.
| Páka | Marže | Ztráta na stopu |
|---|---|---|
| 5x | 1 000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Vysoká páka ztrátu nezvětšuje, uvolňuje peníze. Skutečně zvyšuje riziko až pokušení otevřít větší pozici, než dovoluje výpočet.
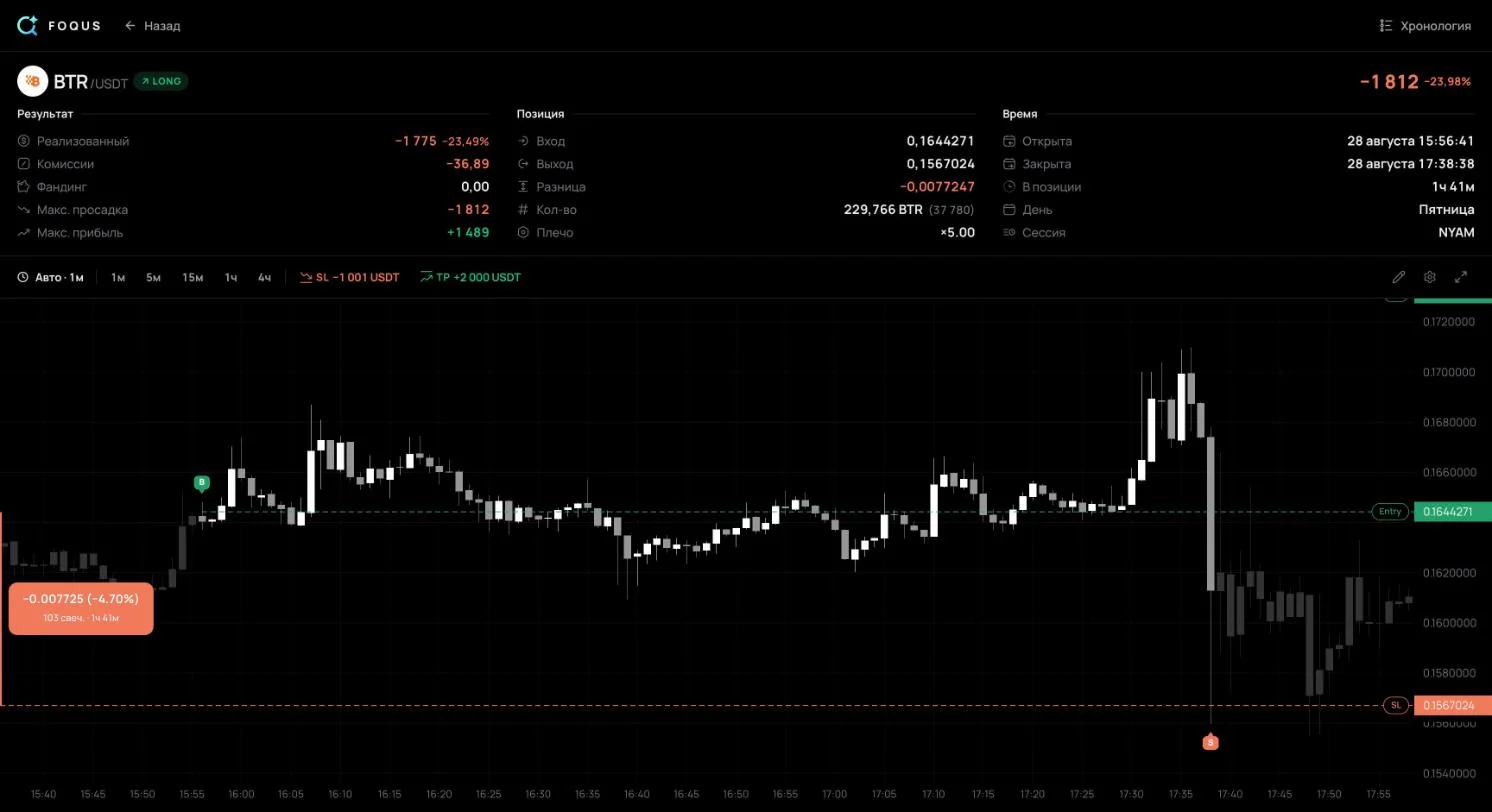
Nenechte se proto vyděsit procenty na obrazovce obchodu. Můj obchod #136 z části níže má v deníku −23,98 %. To je procento z marže: pozice za 37 780 USDT s pákou 5x blokovala 7 556 USDT marže. Účet přišel o 1 812 USDT při jakékoli páce.
Při křížové marži stojí za pozicí celý zůstatek účtu. Likvidace je dál, ale v sázce jsou všechny peníze na účtu.
Příklad z forexu: velikost lotu v MetaTrader 5
Na forexu se velikost měří v lotech. Kolik jednotek měny jeden lot obsahuje, uvádí specifikace nástroje v poli Contract size. U EURUSD je to obvykle 100 000 eur. V MetaTrader 5 otevřete specifikaci z okna Market Watch: klikněte pravým tlačítkem na symbol a zvolte Specification.
Pohyby ceny se počítají v pipech. U většiny párů je pip čtvrté desetinné místo, 0,0001; u párů s japonským jenem druhé, 0,01. MetaTrader 5 počítá zisk na forexu jako (zavírací cena − otevírací cena) × velikost kontraktu × loty. Jeden pip na jednom lotu EURUSD má tedy hodnotu 100 000 × 0,0001 = 10 $.
Loty = Riziko ($) ÷ (Stop v pipech × Hodnota pipu na lot)Účet má 10 000 $ a riziko je 1 %, tedy 100 $. Kupujete EURUSD za 1,0850 se stopem na 1,0820, 30 pipů daleko. Jeden lot na stopu ztratí 30 × 10 $ = 300 $. Loty: 100 ÷ 300 = 0,333, po zaokrouhlení dolů na krok objemu 0,33. Riziko po zaokrouhlení je 99 $.
I tady páka mění jen marži. Nápověda MetaTrader 5 uvádí marži na forexu jako loty × velikost kontraktu ÷ páka: 330 eur při 1:100, 66 eur při 1:500. Pokud se měna účtu liší od kotované měny, přepočtěte hodnotu pipu aktuálním kurzem. U USDJPY má jeden pip na jednom lotu hodnotu 1 000 jenů; při kurzu 150 je to 6,67 $ a stop 40 pipů dává 0,37 lotu. Kalkulačka lotů pro MT5 to všechno spočítá, včetně zlata a jiných měn účtu.
Moje obchody: plánované riziko proti skutečné ztrátě
Vzorec slibuje, že na stopu ztratíte přesně 1R. V praxi to vychází jinak. Tady je pět uzavřených obchodů z mého veřejného deníku na futures USDT-M Binance, od 28. srpna do 5. září 2026. Jako 1R tu beru ztrátu na stopu, který stál při uzavření obchodu. Výsledek zahrnuje poplatky a funding.

Ukazují tři věci.
Stop není strop ztráty. #136 je long na BTRUSDT. Vstoupil jsem 28. srpna ve 13:56 UTC za 0,1644271 s 229 766 mincemi, tedy pozicí za 37 780 USDT. Stop stál kolem 0,16007, 2,65 % pod vstupem: na stopu bych ztratil 1 001 USDT. V 15:38 UTC cena prudce spadla a pozice se uzavřela za průměrných 0,1567024, 2,10 % pod stopem. Ztráta z ceny byla 1 775 USDT plus 36,89 na poplatcích. Výsledek: −1 812 USDT neboli −1,81R.
U #2011 byl rozdíl menší. Stop na −3 040 USDT se vyplnil 0,36 % za svou cenou a poplatky s fundingem přidaly 142,78 USDT. Výsledek: −3 518 USDT neboli −1,16R. Stop-market pokyn se po spuštění vyplní za nejlepší cenu v knize objednávek a při rychlém pohybu může být tato cena daleko od stopu. U mincí s tenkou knihou objednávek má smysl nechat si rezervu: nastavte 1R níž, než kolik jste ochotni ztratit.
1R v penězích se lišilo trojnásobně. Pohybovalo se od 1 001 do 3 040 USDT u obchodů otevřených mezi 28. srpnem a 4. zářím. Kdyby bylo riziko pevným podílem účtu, měnilo by se 1R jen tolik jako zůstatek. Trojnásobný rozptyl během týdne je znak, že se riziko volilo u každého obchodu zvlášť. Výsledek v R staví takové obchody na jednu škálu: ukazuje, kolik každý stál vzhledem ke svému vlastnímu plánu.
Obchod bez stopu nemá 1R. #1138 neměl při uzavření žádný stop. Jeho nejhorší bod byl −5 494 USDT, 1,81násobek největšího 1R z těch pěti. Uzavřel se v zisku, +4 149 USDT, ale nesl větší riziko než kterýkoli obchod se stopem. Jak takové nejhorší body měřit, popisuje návod MAE a MFE.
Poplatky a funding stály tyto obchody 0,01R až 0,05R. Vedle skluzu u #136 jsou to drobné. Přicházejí ale s každým obchodem, i se ziskovými.
Kolik riskovat na jeden obchod? Ztrátové série v číslech
Ztráty přicházejí v sériích, i u ziskového systému. Předpokládejme, že obchody jsou nezávislé a polovina z nich vyhrává. Pak za 100 obchodů nastane série 6 a více ztrát za sebou s pravděpodobností asi 55 % a série 8 a více asi 17 %. Pokud vyhrávají 4 obchody z 10, objeví se série 8 a více ztrát za 100 obchodů skoro v každém druhém případě: 49 %.
Kolik z účtu série vezme, když vždy riskujete stejný podíl aktuálního zůstatku:
| Riziko na obchod | 5 ztrát za sebou | 10 ztrát za sebou | 20 ztrát za sebou |
|---|---|---|---|
| 0,5 % | −2,5 % | −4,9 % | −9,5 % |
| 1 % | −4,9 % | −9,6 % | −18,2 % |
| 2 % | −9,6 % | −18,3 % | −33,2 % |
| 5 % | −22,6 % | −40,1 % | −64,2 % |
| 10 % | −41,0 % | −65,1 % | −87,8 % |
Ztrátu je těžší dohnat než ji utrpět. Po drawdownu 20 % potřebujete zisk 25 %, po 50 % zisk 100 %. Při riziku 1 % se účet zmenší na polovinu až po 69 ztrátách za sebou, při riziku 10 % po sedmi.
Svou úspěšnost, stop, cíl a poplatky zadejte do kalkulačky risk/reward. Ukáže úspěšnost pro break-even, očekávanou hodnotu obchodu v R a ztrátovou sérii, se kterou je třeba za 100 obchodů počítat.
Časté dotazy
Kolik z účtu mám riskovat na jeden obchod?
Jedno správné číslo neexistuje. Nejčastěji se uvádějí pravidla 1 % a 2 %. Najděte svoje procento v tabulce výše a upřímně si odpovězte, zda byste vydrželi 10 ztrát za sebou. Nejde o investiční doporučení.
Co je pravidlo 1 %?
Nikdy na jednom obchodu neztratit víc než 1 % účtu. Je to pravidlo o riziku, ne o velikosti pozice: s účtem 10 000 USDT a stopem 2 % může mít pozice hodnotu 5 000 USDT.
Mají být poplatky součástí rizika?
Ano, pokud má riziko představovat celou ztrátu na stopu. Pak riziko vydělte vzdáleností stopu plus poplatky za vstup a výstup. V příkladu s BTCUSDT vyjde velikost 0,076 BTC místo 0,08.
Co když se můj stop vyplní za horší cenu?
Zapište skutečný výsledek v R, ne plánovaný. Pokud se to opakuje, obchodujte na mincích s tenkou knihou objednávek menší velikostí nebo si u stopu nechte rezervu. V obchodním deníku se to projeví jako obchody horší než −1R.
Před dalším obchodem
- Velikost odvozujte od stopu. Nejdřív stop a riziko v dolarech, potom velikost pozice. Páka až nakonec, a tak nízká, aby byla likvidace daleko za stopem.
- Nechte prostor pro skluz. Hlavně u mincí s tenkou knihou objednávek: můj stop na −1R stál −1,81R.
- Každý výsledek zapisujte v R. Jen tak uvidíte, zda vaše skutečné ztráty odpovídají plánu. Bezplatná šablona obchodního deníku za vás R spočítá.
Zdroje
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): zisk a ztráta lineárního kontraktu jsou množství × pohyb ceny; páka je nenásobí.
- Binance: How to Calculate Profit and Loss for Futures Contracts: velikosti USDⓈ-M jsou v mincích; vzorec zisku a ztráty; sazba počáteční marže = 1 ÷ páka.
- Binance: Leverage and Margin of USDⓈ-M Futures: udržovací marže a likvidace.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05 % pro takera a 0,02 % pro makera u běžného uživatele.
- Bybit: Trading Fee Structure: 0,055 % pro takera u perpetuálů na úrovni VIP 0.
- OKX: What is OKX perpetual futures: nejnižší poplatková úroveň 0,02 % maker, 0,05 % taker.
- Binance: Types of Order on Binance Futures: spuštěný stop-market pokyn se vyplní za nejlepší dostupnou cenu.
- OKX API: BTC-USDT-SWAP instrument: hodnota kontraktu 0,01 BTC.
- MetaTrader 5 Help: Market Watch: specifikace symbolu, velikost kontraktu a krok objemu.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): marže = loty × velikost kontraktu ÷ páka.
- MQL5 Reference: Symbol Properties: zisk na forexu = (close − open) × velikost kontraktu × loty.
- IG: Pip definition: pip je 0,0001, u párů s jenem 0,01.
- CMC Markets: Lot Size in Forex: standardní, mini a mikro loty a hodnoty jejich pipů.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R jako počáteční riziko dané stopem.
- Můj veřejný deník: obchody #104, #136, #897, #1138 a #2011 – vstup a výstup, stop při uzavření, poplatky, funding, nejhorší bod.
Čísla obchodů jsou převzata z jejich veřejných stránek 8. října 2026. Veřejná stránka obchodu neukazuje, kdy byl stop nastaven nebo posunut, proto se 1R měří od stopu při uzavření.


