Risico per trade: zo bereken je je positiegrootte
De formule voor positiegrootte uit je risico per trade, voorbeelden met USDT-perpetual en MT5-lot, en vijf van mijn trades: stoprisico vs. echt resultaat.

Risico per trade (risk per trade) is het bedrag dat je verliest als je stop loss wordt geraakt. De positiegrootte volgt daaruit: deel het risico in geld door de afstand van de instap tot de stop. Hieronder staan de formule, voorbeelden voor een USDT-perpetual en voor een lot in MetaTrader 5, en vijf van mijn trades bij Binance. Bij een daarvan viel het verlies 81% groter uit dan de stop waard was.
Wat is risico per trade?
Risico per trade is het deel van je account dat je bereid bent op één trade te verliezen. In geld heet dat bedrag 1R, waarbij de R staat voor risk, risico. De meest aangehaalde vuistregels zijn de 1%-regel en de 2%-regel: verlies nooit meer dan 1% of 2% van het account op één trade.
Risico is niet de grootte van de positie. Wie 1% van een account van 10.000 USDT riskeert, verliest hooguit 100 USDT als de stop wordt geraakt. De positie zelf kan 5.000 USDT of meer waard zijn; hoeveel precies, hangt af van waar de stop staat.
Sommige traders riskeren een vast deel van het actuele saldo, anderen een vast bedrag in dollars. Met een vast deel krimpt het risico na verliezen en groeit het na winsten: zakt een account van 10.000 USDT 10% naar 9.000, dan is 1% nog 90 USDT. Een vast bedrag in dollars is eenvoudiger bij te houden, maar remt je niet af in een drawdown.
Formule voor de positiegrootte
Bepaal eerst hoeveel van het account je riskeert. Zet daarna de stop waar het idee achter de trade niet meer klopt. De afstand van de instap tot de stop is het verlies per eenheid van het actief, bijvoorbeeld per bitcoin. Deel het een door het ander.
Risico ($) = Accountsaldo × Risico per trade (%)
Positiegrootte = Risico ($) ÷ |Instapprijs − Stopprijs|
De absolute waarde dekt beide richtingen. Bij een long staat de stop onder de instap, bij een short erboven. Een short op BTCUSDT op 62.500 met een stop op 63.750 heeft dezelfde afstand van 1.250 en dezelfde grootte als de long hieronder.
De volgorde doet ertoe. Kies je eerst de grootte en pas je de stop daaraan aan, dan draagt elke trade een willekeurig risico.
Voorbeeld: USDT perpetual futures met hefboom
Het account is 10.000 USDT en het risico per trade is 1%. Je koopt BTCUSDT op 62.500 met een stop op 61.250. De stop ligt op 1.250 USDT per bitcoin afstand: 2% van de instapprijs.
- Risico: 10.000 × 1% = 100 USDT.
- Positiegrootte: 100 ÷ 1.250 = 0,08 BTC.
- Positiewaarde: 0,08 × 62.500 = 5.000 USDT.
- Controle: bij de stop verlies je 0,08 × 1.250 = 100 USDT.
Bij Binance en Bybit stel je de grootte van een USDT-perpetual in coins in, in stappen van 0,001 BTC. Bij OKX gaat dat in contracten. Eén BTC-USDT-SWAP-contract is 0,01 BTC, dus 0,08 BTC is 8 contracten. Een grootte met een rest wordt naar beneden afgerond op de stap, zodat het risico binnen het plan blijft.
Daar komen de kosten nog bij. De basis-takerfee is 0,05% bij Binance en OKX en 0,055% bij Bybit. Met 0,05% bij de instap en bij de uitstap is dat nog eens 4,95 USDT: 2,50 bij de instap en 2,45 bij de uitstap op de stop. De positiegrootte-calculator doet dezelfde berekening met jouw cijfers: hij toont het verlies met kosten en de grootte waarbij de kosten binnen je risico blijven.
Verandert de hefboom je risico?
De hefboom bepaalt hoeveel margin de exchange voor de positie vastzet. Deze initiële margin is de positiewaarde gedeeld door de hefboom. Winst en verlies worden anders berekend: positiegrootte × prijsbeweging. De hefboom zit niet in die formule.
| Hefboom | Margin | Verlies bij de stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Een hoge hefboom maakt het verlies niet groter; hij maakt geld vrij. Waar de hefboom het risico echt verhoogt, is de verleiding om een grotere positie te openen dan de berekening toelaat.
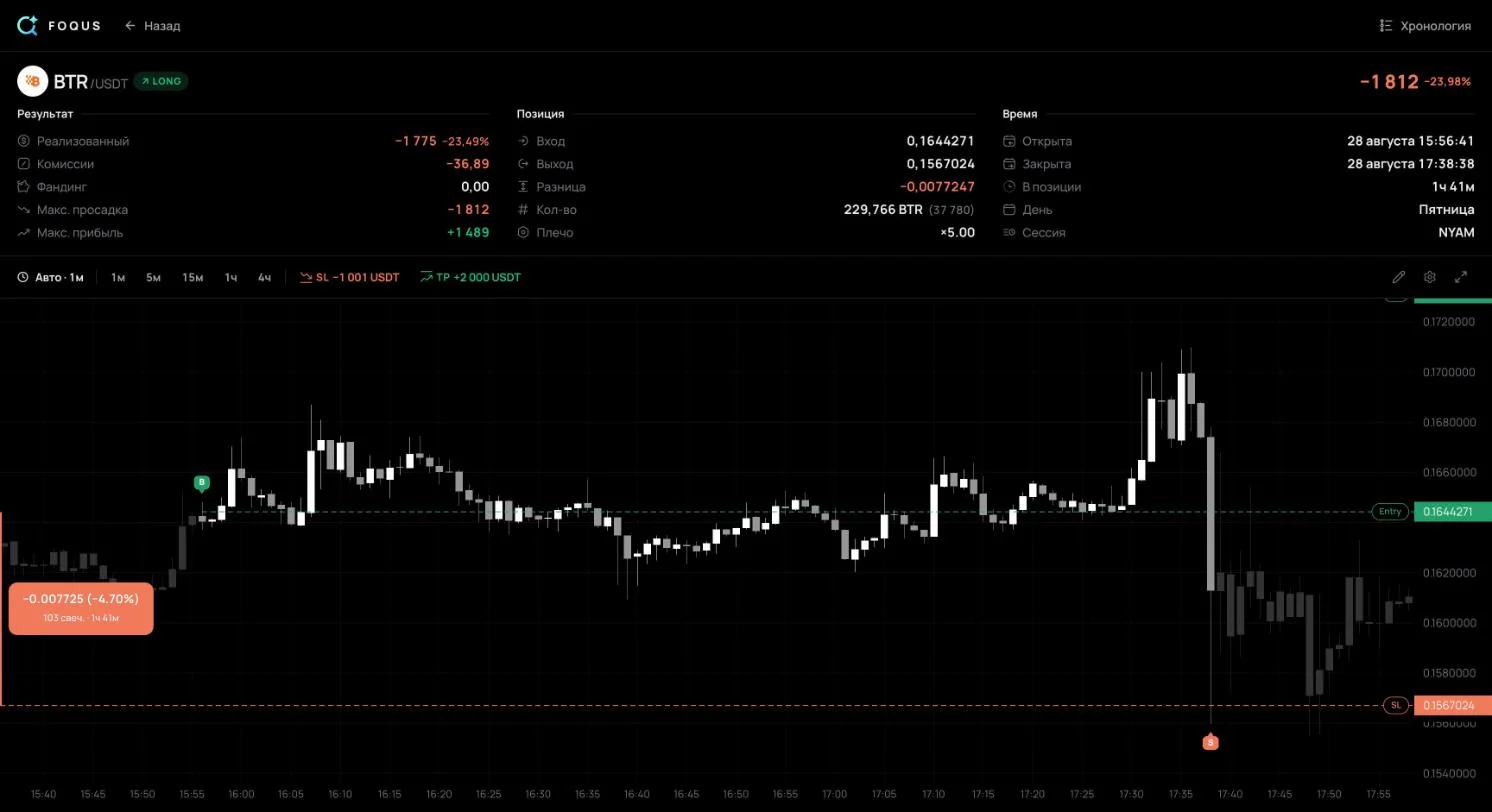
Laat je dus niet afschrikken door de percentages op een tradescherm. Mijn trade #136 uit het deel hieronder staat in het journal op −23,98%. Dat is een percentage van de margin: een positie van 37.780 USDT bij 5x hield 7.556 USDT vast. Het account verloor 1.812 USDT, bij elke hefboom.
Bij cross margin staat het hele accountsaldo achter de positie. De liquidatie ligt verder weg, maar al het geld op het account staat op het spel.
Voorbeeld met forex: lotgrootte in MetaTrader 5
Bij forex wordt de grootte in lots gemeten. Hoeveel eenheden valuta één lot bevat, staat in de specificatie van het instrument, in het veld Contract size. Voor EURUSD is dat meestal 100.000 euro. In MetaTrader 5 open je de specificatie vanuit het venster Market Watch: klik met de rechtermuisknop op het symbool en kies Specification.
Prijsbewegingen worden in pips geteld. Bij de meeste paren is een pip de vierde decimaal, 0,0001; bij paren met de Japanse yen is het de tweede, 0,01. MetaTrader 5 berekent de winst bij forex als (slotkoers − openingskoers) × contractgrootte × lots. Eén pip op één lot EURUSD is dus 100.000 × 0,0001 = $10 waard.
Lots = Risico ($) ÷ (Stop in pips × Pipwaarde per lot)Het account is $10.000 en het risico is 1%, dus $100. Je koopt EURUSD op 1,0850 met een stop op 1,0820, op 30 pips afstand. Eén lot verliest bij de stop 30 × $10 = $300. Lots: 100 ÷ 300 = 0,333, naar beneden afgerond op de volumestap: 0,33. Het risico na afronding is $99.
Ook hier verandert de hefboom alleen de margin. De hulp van MetaTrader 5 geeft de margin bij forex als lots × contractgrootte ÷ hefboom: 330 euro bij 1:100, 66 euro bij 1:500. Verschilt de valuta van het account van de noteringsvaluta, reken de pipwaarde dan om tegen de actuele koers. Bij USDJPY is één pip op één lot 1.000 yen waard; bij een koers van 150 is dat $6,67, en een stop van 40 pips geeft 0,37 lot. De lotcalculator voor MT5 doet dit allemaal, goud en andere accountvaluta’s inbegrepen.
Mijn trades: gepland risico tegenover het echte verlies
De formule belooft dat je bij de stop precies 1R verliest. In de praktijk loopt het anders. Hier zijn vijf gesloten trades uit mijn openbare journal bij de USDT-M-futures van Binance, van 28 augustus tot en met 5 september 2026. 1R is hier het verlies bij de stop die stond toen de trade sloot. Het resultaat is inclusief kosten en funding.

Ze laten drie dingen zien.
De stop is geen plafond voor het verlies. #136 is een long op BTRUSDT. Ik stapte op 28 augustus om 13:56 UTC in op 0,1644271, met 229.766 coins, een positie van 37.780 USDT. De stop stond rond 0,16007, 2,65% onder de instap: bij de stop zou ik 1.001 USDT verliezen. Om 15:38 UTC daalde de prijs scherp, en de positie sloot op gemiddeld 0,1567024, 2,10% onder de stop. Het koersverlies was 1.775 USDT, plus 36,89 aan kosten. Het resultaat: −1.812 USDT, ofwel −1,81R.
Bij #2011 was het verschil kleiner. De stop op −3.040 USDT werd 0,36% voorbij zijn prijs uitgevoerd, en kosten en funding voegden 142,78 USDT toe. Het resultaat: −3.518 USDT, ofwel −1,16R. Een stop-market-order wordt na het activeren uitgevoerd tegen de beste prijs in het orderboek, en in een snelle beweging kan die prijs ver van de stop liggen. Bij coins met een dun orderboek is het verstandig marge te houden: kies 1R lager dan wat je bereid bent te verliezen.
1R in geld varieerde met een factor drie. Het liep van 1.001 tot 3.040 USDT bij trades die tussen 28 augustus en 4 september werden geopend. Was het risico een vast deel van het account, dan zou 1R alleen zoveel bewegen als het saldo. Een spreiding van een factor drie binnen een week is een teken dat het risico trade voor trade werd gekozen. Het resultaat in R zet zulke trades op één schaal: het laat zien wat elke trade kostte ten opzichte van zijn eigen plan.
Een trade zonder stop heeft geen 1R. #1138 had geen stop bij het sluiten. Het slechtste punt was −5.494 USDT, 1,81 keer de grootste 1R van de vijf. De trade sloot met winst, +4.149 USDT, maar droeg meer risico dan elke trade met een stop. Hoe je zulke slechtste punten meet, staat in de gids over MAE en MFE.
Kosten en funding kostten deze trades tussen 0,01R en 0,05R. Naast de slippage van #136 is dat kleingeld. Maar ze komen bij elke trade terug, ook bij de winnaars.
Hoeveel moet je per trade riskeren? Verliesreeksen in cijfers
Verliezen komen in reeksen, ook bij een winstgevend systeem. Stel dat trades onafhankelijk zijn en de helft wint. Dan komt over 100 trades een reeks van 6 of meer verliezen op rij voor met een kans van ongeveer 55%, en een reeks van 8 of meer met ongeveer 17%. Winnen 4 op de 10 trades, dan duikt een reeks van 8 of meer verliezen over 100 trades bijna om de keer op: 49%.
Hoeveel van het account een reeks kost als je altijd hetzelfde deel van het actuele saldo riskeert:
| Risico per trade | 5 verliezen op rij | 10 verliezen op rij | 20 verliezen op rij |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Een verlies terugwinnen is moeilijker dan het lijden. Na een drawdown van 20% heb je 25% winst nodig, na 50% een winst van 100%. Bij 1% risico halveert het account pas na 69 verliezen op rij, bij 10% risico al na zeven.
Vul je eigen winrate, stop, doel en kosten in de risk/reward-calculator in. Die toont de break-even-winrate, de verwachtingswaarde per trade in R en de verliesreeks waarop je over 100 trades moet rekenen.
Veelgestelde vragen
Hoeveel van mijn account moet ik per trade riskeren?
Er is niet één juist getal. Het vaakst genoemd worden de 1%- en de 2%-regel. Zoek je percentage op in de tabel hierboven en beantwoord eerlijk of je 10 verliezen op rij zou kunnen uitzitten. Dit is geen beleggingsadvies.
Wat is de 1%-regel?
Verlies nooit meer dan 1% van het account op één trade. Het is een regel over risico, niet over positiegrootte: met een account van 10.000 USDT en een stop van 2% kan de positie 5.000 USDT waard zijn.
Horen de kosten bij mijn risico?
Ja, als je risico het hele verlies bij de stop moet dekken. Deel het risico dan door de stopafstand plus de kosten bij instap en uitstap. In het voorbeeld met BTCUSDT wordt de grootte dan 0,076 BTC in plaats van 0,08.
Wat als mijn stop slechter wordt uitgevoerd dan zijn prijs?
Leg het echte resultaat in R vast, niet het geplande. Gebeurt het steeds weer, trade dan kleiner op dunne coins of houd marge in de stop. In een trading journal zie je het als trades die slechter uitvallen dan −1R.
Vóór je volgende trade
- Bepaal de grootte vanuit de stop. Eerst de stop en het risico in dollars, dan de positiegrootte. De hefboom als laatste, en laag genoeg om de liquidatie ruim voorbij de stop te houden.
- Houd ruimte voor slippage. Vooral bij coins met een dun orderboek: mijn stop van −1R kostte −1,81R.
- Leg elk resultaat in R vast. Alleen zo zie je of je echte verliezen met het plan overeenkomen. De gratis trading journal template berekent R voor je.
Bronnen
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): de PnL van een lineair contract is hoeveelheid × prijsbeweging; de hefboom vermenigvuldigt die niet.
- Binance: How to Calculate Profit and Loss for Futures Contracts: groottes bij USDⓈ-M zijn in coins; de formule voor de PnL; initiële marginratio = 1 ÷ hefboom.
- Binance: Leverage and Margin of USDⓈ-M Futures: maintenance margin en liquidatie.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% als taker en 0,02% als maker voor een gewone gebruiker.
- Bybit: Trading Fee Structure: 0,055% als taker bij perpetuals op VIP 0.
- OKX: What is OKX perpetual futures: laagste kostenniveau 0,02% als maker, 0,05% als taker.
- Binance: Types of Order on Binance Futures: een geactiveerde stop-market-order wordt uitgevoerd tegen de beste beschikbare prijs.
- OKX API: BTC-USDT-SWAP instrument: contractwaarde 0,01 BTC.
- MetaTrader 5 Help: Market Watch: de specificatie van het symbool, contractgrootte en volumestap.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): margin = lots × contractgrootte ÷ hefboom.
- MQL5 Reference: Symbol Properties: winst bij forex = (slot − opening) × contractgrootte × lots.
- IG: Pip definition: een pip is 0,0001, of 0,01 bij paren met de yen.
- CMC Markets: Lot Size in Forex: standaard-, mini- en microlots en hun pipwaarden.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R als het initiële risico dat de stop bepaalt.
- Mijn openbare journal: trades #104, #136, #897, #1138 en #2011: instap en uitstap, de stop bij het sluiten, kosten, funding, het slechtste punt.
De cijfers van de trades zijn op 8 oktober 2026 van hun openbare pagina’s overgenomen. Een openbare tradepagina toont niet wanneer een stop werd geplaatst of verplaatst, dus 1R wordt gemeten vanaf de stop bij het sluiten.


