Ryzyko na transakcję: jak obliczyć wielkość pozycji
Wzór na wielkość pozycji z ryzyka na transakcję, przykłady dla kontraktu wieczystego USDT i lota w MT5 oraz pięć moich transakcji: ryzyko przy SL a wynik.

Ryzyko na transakcję to kwota, którą tracisz, gdy zadziała stop loss. Z niego wynika wielkość pozycji: podziel ryzyko w pieniądzach przez odległość od wejścia do stop lossa. Poniżej znajdziesz wzór, przykłady dla kontraktu wieczystego USDT i dla lota w MetaTrader 5 oraz pięć moich transakcji z Binance. W jednej z nich strata okazała się o 81% większa od wartości stop lossa.
Czym jest ryzyko na transakcję?
Ryzyko na transakcję to część konta, którą godzisz się stracić na jednej transakcji. W pieniądzach ta kwota nazywa się 1R, gdzie R oznacza ryzyko (risk). Najczęściej cytowane zasady to reguła 1% i reguła 2%: nigdy nie trać więcej niż 1% albo 2% konta na jednej transakcji.
Ryzyko to nie wielkość pozycji. Ryzyko 1% konta o wartości 10 000 USDT oznacza stratę najwyżej 100 USDT, gdy zadziała stop loss. Sama pozycja może być warta 5000 USDT albo więcej; ile – zależy od tego, gdzie stoi stop loss.
Jedni traderzy ryzykują stały procent bieżącego salda, inni stałą kwotę w dolarach. Przy stałym procencie ryzyko maleje po stratach i rośnie po zyskach: gdy konto 10 000 USDT spadnie o 10% do 9000, 1% to 90 USDT. Stałą kwotę łatwiej śledzić, ale w czasie obsunięcia nie hamuje Cię ona.
Wzór na wielkość pozycji
Najpierw zdecyduj, jaką część konta ryzykujesz. Potem ustaw stop loss tam, gdzie pomysł na transakcję przestaje działać. Odległość od wejścia do stop lossa to strata na jednostkę aktywa, np. na jednego bitcoina. Podziel jedno przez drugie.
Ryzyko ($) = Saldo konta × Ryzyko na transakcję (%)
Wielkość pozycji = Ryzyko ($) ÷ |Cena wejścia − Cena stop lossa|
Wartość bezwzględna obejmuje oba kierunki. Przy longu stop loss jest poniżej wejścia, przy shorcie – powyżej. Short na BTCUSDT po 62 500 ze stop lossem na 63 750 ma tę samą odległość 1250 i tę samą wielkość co long poniżej.
Kolejność ma znaczenie. Jeśli najpierw wybierzesz wielkość, a potem dopasujesz do niej stop loss, każda transakcja niesie przypadkowe ryzyko.
Przykład: kontrakty wieczyste USDT z dźwignią
Konto ma 10 000 USDT, a ryzyko na transakcję to 1%. Kupujesz BTCUSDT po 62 500 ze stop lossem na 61 250. Stop loss jest 1250 USDT od wejścia na każdego bitcoina: 2% ceny wejścia.
- Ryzyko: 10 000 × 1% = 100 USDT.
- Wielkość pozycji: 100 ÷ 1250 = 0,08 BTC.
- Wartość pozycji: 0,08 × 62 500 = 5000 USDT.
- Sprawdzenie: przy stop lossie tracisz 0,08 × 1250 = 100 USDT.
Na Binance i Bybit wielkość kontraktu wieczystego USDT podaje się w monetach, w krokach co 0,001 BTC. Na OKX – w kontraktach. Jeden kontrakt BTC-USDT-SWAP to 0,01 BTC, więc 0,08 BTC to 8 kontraktów. Wielkość z resztą zaokrągla się w dół do kroku, żeby ryzyko zostało w granicach planu.
Do tego dochodzą prowizje. Podstawowa prowizja takera to 0,05% na Binance i OKX oraz 0,055% na Bybit. Przy 0,05% na wejściu i na wyjściu to kolejne 4,95 USDT: 2,50 na wejściu i 2,45 na wyjściu przy stop lossie. Kalkulator wielkości pozycji liczy to samo na Twoich liczbach: pokazuje stratę z prowizjami i wielkość, przy której prowizje mieszczą się w ryzyku.
Czy dźwignia zmienia ryzyko?
Dźwignia decyduje, ile depozytu zabezpieczającego giełda zablokuje pod pozycję. Ten depozyt początkowy to wartość pozycji podzielona przez dźwignię. Zysk i stratę liczy się inaczej: wielkość pozycji × ruch ceny. Dźwigni w tym wzorze nie ma.
| Dźwignia | Depozyt | Strata przy stop lossie |
|---|---|---|
| 5x | 1000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Wysoka dźwignia nie zwiększa straty, tylko uwalnia pieniądze. Ryzyko naprawdę rośnie przez pokusę otwarcia pozycji większej, niż pozwala wyliczenie.
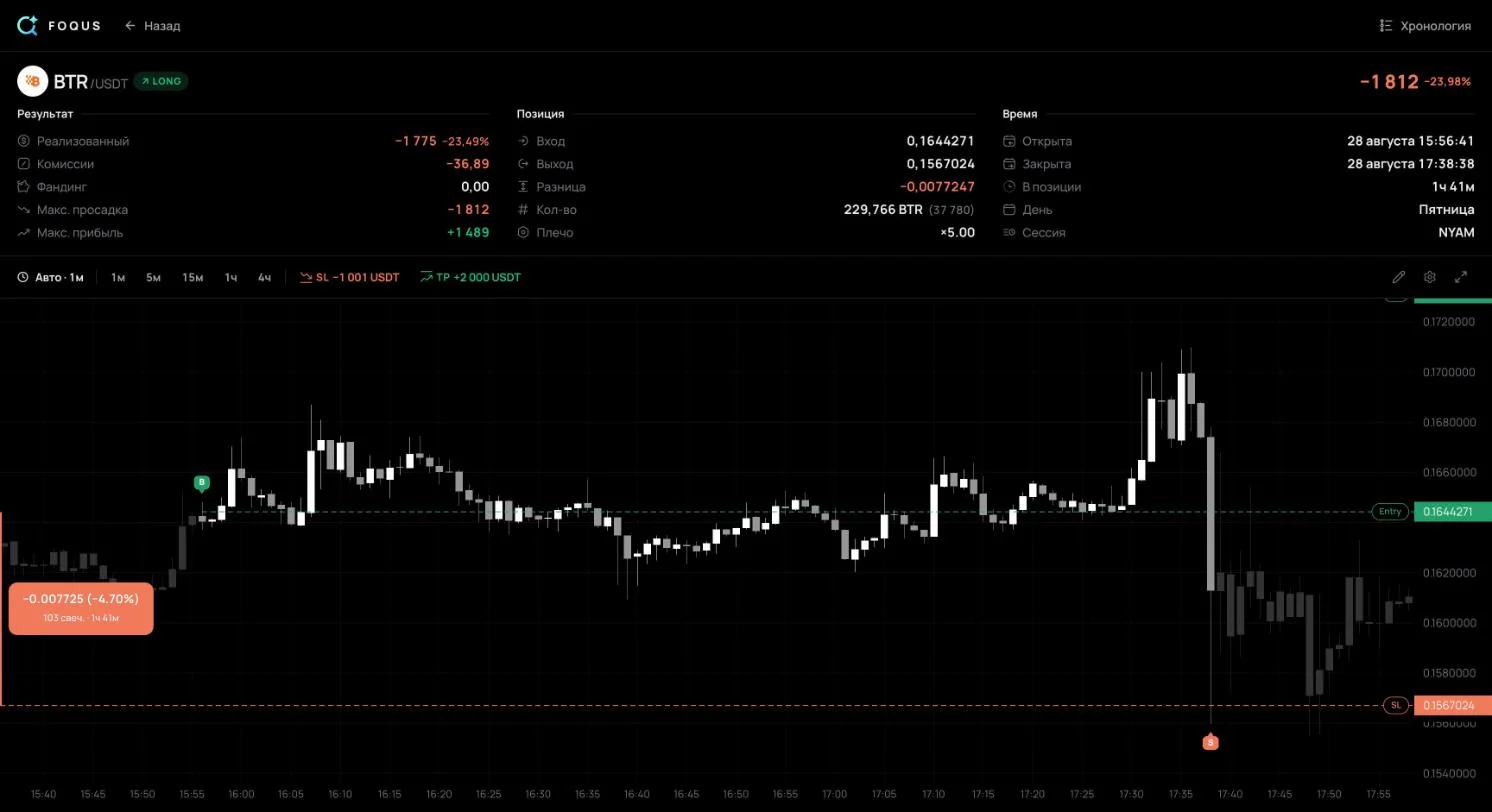
Dlatego nie daj się przestraszyć procentom na ekranie transakcji. Moja transakcja #136 z sekcji poniżej widnieje w dzienniku jako −23,98%. To procent depozytu: pozycja 37 780 USDT przy 5x blokowała 7556 USDT. Konto straciło 1812 USDT przy dowolnej dźwigni.
W trybie krzyżowym (cross margin) za pozycją stoi całe saldo konta. Likwidacja jest dalej, ale na szali są wszystkie pieniądze na koncie.
Przykład z forexu: wielkość lota w MetaTrader 5
Na forexie wielkość mierzy się w lotach. Ile jednostek waluty zawiera jeden lot, podaje specyfikacja instrumentu w polu Contract size. Dla EURUSD to zwykle 100 000 euro. W MetaTrader 5 specyfikację otwierasz z okna Market Watch: kliknij symbol prawym przyciskiem i wybierz Specification.
Ruchy ceny liczy się w pipsach. Dla większości par pips to czwarte miejsce po przecinku, 0,0001; dla par z jenem japońskim – drugie, 0,01. MetaTrader 5 liczy zysk na forexie jako (cena zamknięcia − cena otwarcia) × wielkość kontraktu × loty. Jeden pips na jednym locie EURUSD jest więc wart 100 000 × 0,0001 = 10 $.
Loty = Ryzyko ($) ÷ (Stop loss w pipsach × Wartość pipsa na lot)Konto ma 10 000 $, a ryzyko to 1%, czyli 100 $. Kupujesz EURUSD po 1,0850 ze stop lossem na 1,0820, 30 pipsów dalej. Jeden lot traci przy stop lossie 30 × 10 $ = 300 $. Loty: 100 ÷ 300 = 0,333, po zaokrągleniu w dół do kroku wolumenu: 0,33. Ryzyko po zaokrągleniu to 99 $.
Także tutaj dźwignia zmienia tylko depozyt. Pomoc MetaTrader 5 podaje depozyt na forexie jako loty × wielkość kontraktu ÷ dźwignia: 330 euro przy 1:100, 66 euro przy 1:500. Jeśli waluta konta różni się od waluty kwotowanej, przelicz wartość pipsa po bieżącym kursie. Na USDJPY jeden pips na jednym locie jest wart 1000 jenów; przy kursie 150 to 6,67 $, a stop loss 40 pipsów daje 0,37 lota. Kalkulator lota dla MT5 robi to wszystko, także dla złota i innych walut konta.
Moje transakcje: planowane ryzyko a rzeczywista strata
Wzór obiecuje, że przy stop lossie stracisz dokładnie 1R. W praktyce wychodzi różnie. Oto pięć zamkniętych transakcji z mojego publicznego dziennika na futures USDT-M Binance, od 28 sierpnia do 5 września 2026. 1R to tu strata przy stop lossie, który stał w chwili zamknięcia transakcji. Wynik obejmuje prowizje i funding.

Widać na nich trzy rzeczy.
Stop loss nie ogranicza straty na sztywno. #136 to long na BTRUSDT. Wszedłem 28 sierpnia o 13:56 UTC po 0,1644271: 229 766 monet, pozycja warta 37 780 USDT. Stop loss stał w okolicy 0,16007, 2,65% poniżej wejścia: przy stop lossie straciłbym 1001 USDT. O 15:38 UTC cena gwałtownie spadła, a pozycja zamknęła się średnio po 0,1567024, 2,10% poniżej stop lossa. Strata na cenie wyniosła 1775 USDT, do tego 36,89 prowizji. Wynik: −1812 USDT, czyli −1,81R.
Przy #2011 różnica była mniejsza. Stop loss na −3040 USDT wykonał się 0,36% za swoją ceną, a prowizje i funding dodały 142,78 USDT. Wynik: −3518 USDT, czyli −1,16R. Zlecenie stop-market po uruchomieniu realizuje się po najlepszej cenie w arkuszu, a przy szybkim ruchu ta cena może być daleko od stop lossa. Na monetach z płytkim arkuszem warto zostawić zapas: ustaw 1R poniżej kwoty, którą godzisz się stracić.
1R w pieniądzach różniło się trzykrotnie. Wahało się od 1001 do 3040 USDT w transakcjach otwartych między 28 sierpnia a 4 września. Gdyby ryzyko było stałą częścią konta, 1R zmieniałoby się tylko tyle, co saldo. Trzykrotny rozrzut w ciągu tygodnia to znak, że ryzyko było dobierane od transakcji do transakcji. Wynik w R stawia takie transakcje na jednej skali: pokazuje, ile każda kosztowała względem własnego planu.
Transakcja bez stop lossa nie ma 1R. #1138 nie miała stop lossa w chwili zamknięcia. Jej najgorszy punkt to −5494 USDT, 1,81 raza więcej niż największe 1R z tych pięciu. Zamknęła się z zyskiem, +4149 USDT, ale niosła większe ryzyko niż którakolwiek transakcja ze stop lossem. Jak mierzyć takie najgorsze punkty, wyjaśnia poradnik o MAE i MFE.
Prowizje i funding kosztowały te transakcje od 0,01R do 0,05R. Przy poślizgu #136 to drobne. Ale dochodzą przy każdej transakcji, także zyskownej.
Ile ryzykować na transakcję? Serie strat w liczbach
Straty przychodzą seriami, nawet w zarabiającym systemie. Załóżmy, że transakcje są niezależne, a połowa z nich jest zyskowna. Wtedy w 100 transakcjach seria 6 lub więcej strat z rzędu zdarza się z prawdopodobieństwem około 55%, a seria 8 lub więcej – około 17%. Jeśli zyskowne są 4 transakcje na 10, seria 8 lub więcej strat w 100 transakcjach pojawia się prawie co drugi raz: 49%.
Ile konta zabiera seria, gdy zawsze ryzykujesz tę samą część bieżącego salda:
| Ryzyko na transakcję | 5 strat z rzędu | 10 strat z rzędu | 20 strat z rzędu |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Odrobić stratę jest trudniej, niż ją ponieść. Po obsunięciu o 20% potrzebujesz zysku 25%, po obsunięciu o 50% – zysku 100%. Przy ryzyku 1% konto zmniejszy się o połowę dopiero po 69 stratach z rzędu, przy ryzyku 10% – po siedmiu.
Wpisz swoją skuteczność, stop loss, cel i prowizje do kalkulatora risk/reward. Pokaże skuteczność na progu rentowności, wartość oczekiwaną na transakcję w R i serię strat, której można się spodziewać w 100 transakcjach.
Najczęściej zadawane pytania
Jaką część konta ryzykować na transakcję?
Nie ma jednej właściwej liczby. Najczęściej cytuje się reguły 1% i 2%. Znajdź swój procent w tabeli powyżej i odpowiedz uczciwie, czy wytrzymasz 10 strat z rzędu. To nie jest porada inwestycyjna.
Czym jest reguła 1%?
Nigdy nie trać więcej niż 1% konta na jednej transakcji. To reguła dotycząca ryzyka, a nie wielkości pozycji: przy koncie 10 000 USDT i stop lossie 2% pozycja może być warta 5000 USDT.
Czy prowizje powinny wchodzić w ryzyko?
Tak, jeśli ryzyko ma oznaczać całą stratę przy stop lossie. Wtedy podziel ryzyko przez odległość do stop lossa powiększoną o prowizje za wejście i wyjście. W przykładzie z BTCUSDT wielkość wynosi wtedy 0,076 BTC zamiast 0,08.
Co, jeśli stop loss wykona się gorzej niż jego cena?
Zapisuj rzeczywisty wynik w R, a nie planowany. Jeśli to się powtarza, na monetach z płytkim arkuszem handluj mniejszą pozycją albo zostaw zapas w stop lossie. W dzienniku tradera widać to jako transakcje gorsze niż −1R.
Przed następną transakcją
- Wielkość od stop lossa. Najpierw stop loss i ryzyko w dolarach, potem wielkość pozycji. Dźwignia na końcu i na tyle niska, żeby likwidacja była daleko za stop lossem.
- Zostaw miejsce na poślizg. Zwłaszcza na monetach z płytkim arkuszem: mój stop loss na −1R kosztował −1,81R.
- Zapisuj każdy wynik w R. Tylko tak zobaczysz, czy rzeczywiste straty zgadzają się z planem. Darmowy szablon dziennika tradera policzy R za Ciebie.
Źródła
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): PnL kontraktu liniowego to ilość × ruch ceny; dźwignia go nie mnoży.
- Binance: How to Calculate Profit and Loss for Futures Contracts: wielkości USDⓈ-M podaje się w monetach; wzór na PnL; stopa depozytu początkowego = 1 ÷ dźwignia.
- Binance: Leverage and Margin of USDⓈ-M Futures: depozyt podtrzymujący i likwidacja.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% dla takera i 0,02% dla makera u zwykłego użytkownika.
- Bybit: Trading Fee Structure: 0,055% dla takera na kontraktach wieczystych przy VIP 0.
- OKX: What is OKX perpetual futures: najniższy poziom prowizji: 0,02% maker, 0,05% taker.
- Binance: Types of Order on Binance Futures: uruchomione zlecenie stop-market realizuje się po najlepszej dostępnej cenie.
- OKX API: BTC-USDT-SWAP instrument: wartość kontraktu 0,01 BTC.
- MetaTrader 5 Help: Market Watch: specyfikacja symbolu, wielkość kontraktu i krok wolumenu.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): depozyt = loty × wielkość kontraktu ÷ dźwignia.
- MQL5 Reference: Symbol Properties: zysk na forexie = (zamknięcie − otwarcie) × wielkość kontraktu × loty.
- IG: Pip definition: pips to 0,0001, a dla par z jenem 0,01.
- CMC Markets: Lot Size in Forex: loty standardowe, mini i mikro oraz wartości ich pipsów.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R jako początkowe ryzyko wyznaczone przez stop loss.
- Mój publiczny dziennik: transakcje #104, #136, #897, #1138 i #2011 – wejście i wyjście, stop loss w chwili zamknięcia, prowizje, funding, najgorszy punkt.
Liczby transakcji pobrano z ich publicznych stron 8 października 2026. Publiczna strona transakcji nie pokazuje, kiedy stop loss został ustawiony lub przesunięty, dlatego 1R liczone jest od stop lossa w chwili zamknięcia.


