Əməliyyat üzrə risk: mövqe ölçüsünü necə hesablamaq olar
Əməliyyat üzrə riskdən mövqe ölçüsü düsturu, USDT müddətsiz fyuçersi və MT5 lotu üçün nümunələr və beş əməliyyatım: stopdakı risk və real nəticə.

Əməliyyat üzrə risk (risk per trade) stop loss işə düşsə, itirəcəyiniz məbləğdir. Mövqe ölçüsü ondan alınır: pulla riski girişdən stopa qədər olan məsafəyə bölün. Aşağıda düstur, USDT müddətsiz fyuçersi və MetaTrader 5-də lot üçün nümunələr, həmçinin Binance-dəki beş əməliyyatım var. Onlardan birində zərər stopun dəyərindən 81% böyük çıxdı.
Əməliyyat üzrə risk nədir?
Əməliyyat üzrə risk bir əməliyyatda itirməyə hazır olduğunuz hesab payıdır. Pulla bu məbləğ 1R adlanır, burada R riskin (risk) qısaltmasıdır. Ən çox sitat gətirilən qaydalar 1% və 2% qaydalarıdır: bir əməliyyatda heç vaxt hesabın 1%-indən və ya 2%-indən çoxunu itirməyin.
Risk mövqenin ölçüsü deyil. 10.000 USDT-lik hesabın 1%-ini risk etmək stop işə düşsə, ən çoxu 100 USDT itirmək deməkdir. Mövqenin özü 5.000 USDT və daha çox dəyərində ola bilər; nə qədər olacağı stopun harada olmasından asılıdır.
Bəzi treyderlər cari balansın sabit payını, digərləri sabit dollar məbləğini risk edir. Sabit payda risk zərərlərdən sonra azalır, mənfəətlərdən sonra artır: 10.000 USDT-lik hesab 10% düşüb 9.000-ə enəndə 1% 90 USDT edir. Sabit dollar məbləğini izləmək daha sadədir, amma o, drawdown zamanı sizi yavaşlatmır.
Mövqe ölçüsü düsturu
Əvvəlcə hesabın nə qədərini risk edəcəyinizi qərara alın. Sonra stopu əməliyyat ideyasının işləməyi dayandırdığı yerə qoyun. Girişdən stopa qədər məsafə aktivin bir vahidinə, məsələn, bir bitkoinə düşən zərərdir. Birini digərinə bölün.
Risk ($) = Hesabın balansı × Əməliyyat üzrə risk (%)
Mövqe ölçüsü = Risk ($) ÷ |Giriş qiyməti − Stop qiyməti|
Mütləq qiymət hər iki istiqaməti əhatə edir. Long üçün stop girişdən aşağıda, short üçün yuxarıdadır. 62.500-dən stopu 63.750-də olan BTCUSDT short-unda məsafə də, ölçü də aşağıdakı long-dakı kimidir: 1.250.
Ardıcıllıq vacibdir. Əvvəlcə ölçünü seçib sonra stopu ona uyğunlaşdırsanız, hər əməliyyat təsadüfi miqdarda risk daşıyacaq.
Nümunə: kredit çiyni ilə USDT müddətsiz fyuçersləri
Hesab 10.000 USDT, əməliyyat üzrə risk 1%-dir. BTCUSDT-ni 62.500-dən alırsınız, stop 61.250-dədir. Stop hər bitkoin üçün 1.250 USDT uzaqdadır: giriş qiymətinin 2%-i.
- Risk: 10.000 × 1% = 100 USDT.
- Mövqe ölçüsü: 100 ÷ 1.250 = 0,08 BTC.
- Mövqenin dəyəri: 0,08 × 62.500 = 5.000 USDT.
- Yoxlama: stopda 0,08 × 1.250 = 100 USDT itirirsiniz.
Binance və Bybit-də USDT müddətsiz fyuçersinin ölçüsü koinlə, 0,001 BTC addımla təyin olunur. OKX-də isə kontraktla. Bir BTC-USDT-SWAP kontraktı 0,01 BTC-dir, ona görə 0,08 BTC 8 kontraktdır. Qalığı olan ölçü addıma qədər aşağı yuvarlaqlaşdırılır ki, risk plan daxilində qalsın.
Komissiyalar bunun üstünə gəlir. Baza taker komissiyası Binance və OKX-də 0,05%, Bybit-də 0,055%-dir. Girişdə və çıxışda 0,05% olanda bu, daha 4,95 USDT edir: girişdə 2,50 və stopda çıxışda 2,45. Mövqe ölçüsü kalkulyatoru eyni hesablamanı sizin rəqəmlərinizlə aparır: komissiya ilə zərəri və komissiyaları riskinizin daxilində saxlayan ölçünü göstərir.
Kredit çiyni riskinizi dəyişirmi?
Kredit çiyni birjanın mövqe üçün nə qədər marja bağlayacağını müəyyən edir. Bu ilkin marja mövqenin dəyərinin kredit çiyninə bölünməsidir. Mənfəət və zərər başqa cür hesablanır: mövqe ölçüsü × qiymət hərəkəti. Bu düsturda kredit çiyni yoxdur.
| Kredit çiyni | Marja | Stopda zərər |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Yüksək kredit çiyni zərəri böyütmür, pulu azad edir. Kredit çiyninin riski həqiqətən artırdığı yer hesablamanın icazə verdiyindən böyük mövqe açmaq vəsvəsəsidir.
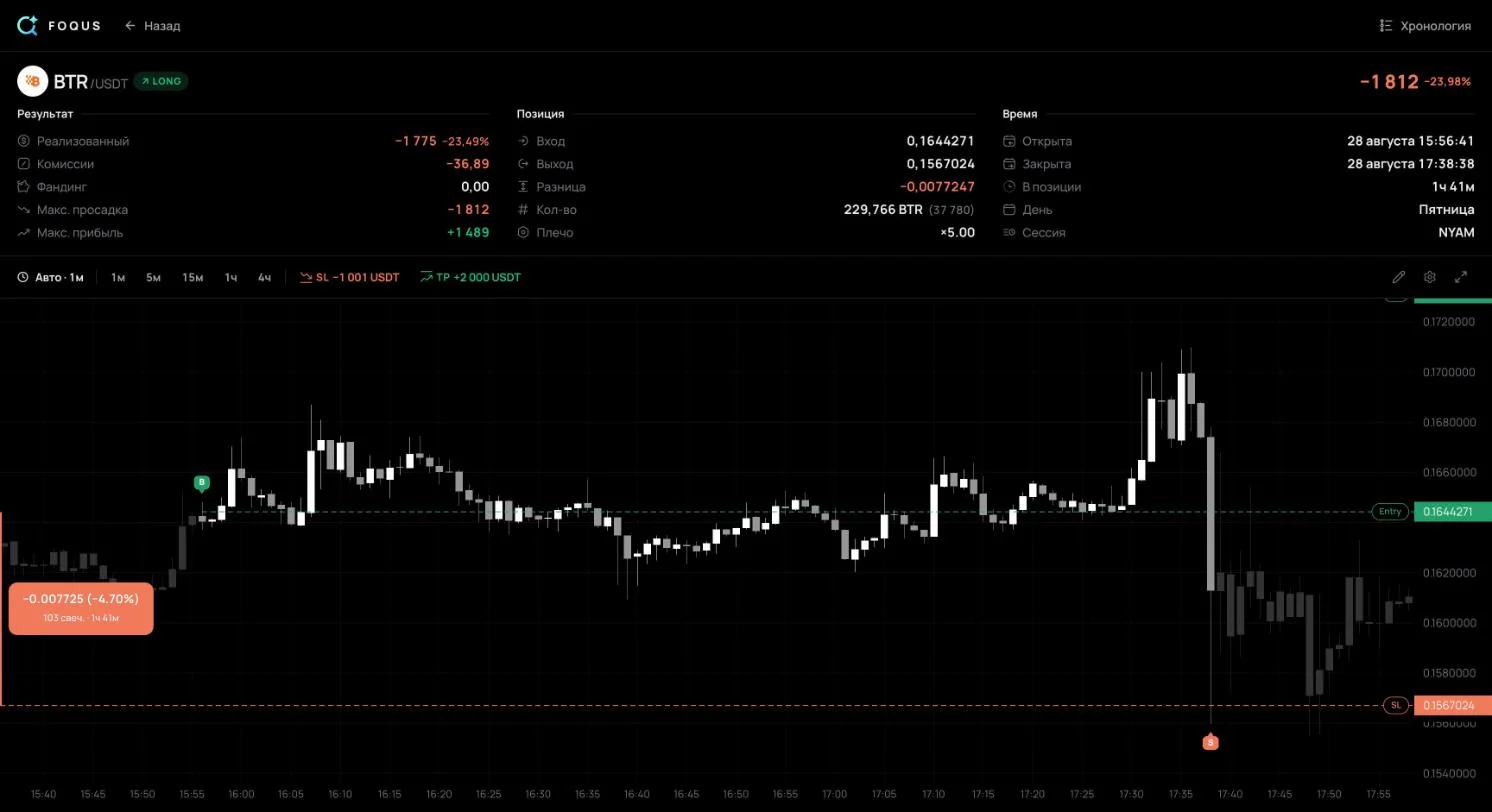
Ona görə əməliyyat ekranındakı faizlərdən qorxmayın. Aşağıdakı bölmədən olan #136 əməliyyatım jurnalda −23,98% kimi görünür. Bu, marjanın faizidir: 5x-də 37.780 USDT-lik mövqe üçün 7.556 USDT marja bağlanmışdı. Kredit çiynindən asılı olmayaraq hesab 1.812 USDT itirdi.
Cross marjada mövqenin arxasında hesabın bütün balansı durur. Likvidasiya daha uzaqdadır, amma hesabdakı bütün pul risk altındadır.
Forex nümunəsi: MetaTrader 5-də lot ölçüsü
Forexdə həcm lotla ölçülür. Bir lotda valyutanın neçə vahidi olduğu alətin spesifikasiyasında, Contract size sahəsindədir. EURUSD üçün bu, adətən 100.000 avrodur. MetaTrader 5-də spesifikasiyanı Market Watch pəncərəsindən açırsınız: simvolun üzərində sağ klik edin və Specification seçin.
Qiymət hərəkətləri pip ilə sayılır. Əksər cütlər üçün pip vergüldən sonrakı dördüncü rəqəmdir, 0,0001; Yaponiya yeni olan cütlər üçün ikinci, 0,01. MetaTrader 5 forexdə mənfəəti (bağlanış qiyməti − açılış qiyməti) × kontrakt ölçüsü × lot kimi hesablayır. Deməli, EURUSD-nin bir lotunda bir pip 100.000 × 0,0001 = 10 dollar dəyərindədir.
Lot = Risk ($) ÷ (Pip ilə stop × Bir lotda pipin dəyəri)Hesab 10.000 dollar, risk 1%, yəni 100 dollardır. EURUSD-ni 1,0850-dən alırsınız, stop 1,0820-də, 30 pip uzaqdadır. Bir lot stopda 30 × 10 = 300 dollar itirir. Lot: 100 ÷ 300 = 0,333, həcm addımına qədər aşağı yuvarlaqlaşdırsaq: 0,33. Yuvarlaqlaşdırmadan sonra risk 99 dollardır.
Burada da kredit çiyni yalnız marjanı dəyişir. MetaTrader 5-in yardım bölməsi forex marjasını lot × kontrakt ölçüsü ÷ kredit çiyni kimi verir: 1:100-də 330 avro, 1:500-də 66 avro. Hesabın valyutası kotirovka valyutasından fərqlidirsə, pipin dəyərini cari məzənnə ilə çevirin. USDJPY-də bir lotda bir pip 1.000 yen dəyərindədir; 150 məzənnəsində bu, 6,67 dollardır, 40 piplik stop isə 0,37 lot verir. MT5 üçün lot kalkulyatoru bütün bunları, qızıl və hesabın digər valyutaları da daxil olmaqla, hesablayır.
Əməliyyatlarım: planlaşdırılan risk və real zərər
Düstur stopda düz 1R itirəcəyinizi vəd edir. Praktikada başqa cür alınır. Budur Binance USDT-M fyuçerslərindəki açıq jurnalımdan 28 avqust – 5 sentyabr 2026 tarixləri arasında bağlanmış beş əməliyyat. Burada 1R əməliyyat bağlananda qalan stopdakı zərərdir. Nəticəyə komissiyalar və funding daxildir.

Onlar üç şeyi göstərir.
Stop zərərin tavanı deyil. #136 BTRUSDT üzrə long-dur. 28 avqustda, saat 13:56 UTC-də 0,1644271-dən 229.766 koinlə girdim, mövqe 37.780 USDT idi. Stop girişdən 2,65% aşağıda, təxminən 0,16007-də idi: stopda 1.001 USDT itirəcəkdim. 15:38 UTC-də qiymət kəskin düşdü və mövqe orta hesabla 0,1567024-də, stopdan 2,10% aşağıda bağlandı. Qiymət üzrə zərər 1.775 USDT, üstəlik 36,89 komissiya oldu. Nəticə: −1.812 USDT, yəni −1,81R.
#2011-də fərq kiçik idi. −3.040 USDT-lik stop öz qiymətindən 0,36% uzaqda icra olundu, komissiyalar və funding isə 142,78 USDT əlavə etdi. Nəticə: −3.518 USDT, yəni −1,16R. Stop-market sifarişi işə düşəndən sonra kitabdakı ən yaxşı qiymətlə icra olunur, sürətli hərəkətdə isə bu qiymət stopdan uzaq ola bilər. Kitabı nazik olan koinlərdə ehtiyat saxlamağın mənası var: 1R-i itirməyə hazır olduğunuz məbləğdən aşağı təyin edin.
Pulla 1R üç dəfə fərqlənirdi. 28 avqust – 4 sentyabr tarixlərində açılmış əməliyyatlarda o, 1.001-dən 3.040 USDT-yə qədər idi. Risk hesabın sabit payı olsaydı, 1R yalnız balans qədər dəyişərdi. Bir həftə ərzində üç dəfəlik fərq riskin hər əməliyyatda ayrıca seçildiyinin əlamətidir. R ilə nəticə belə əməliyyatları bir şkalaya gətirir: hər birinin öz planına nisbətən neçəyə başa gəldiyini göstərir.
Stopsuz əməliyyatın 1R-i yoxdur. #1138-in bağlanışda stopu yox idi. Onun ən pis nöqtəsi −5.494 USDT idi, beşinin ən böyük 1R-indən 1,81 dəfə çox. O, +4.149 USDT mənfəətlə bağlandı, amma stopu olan istənilən əməliyyatdan çox risk daşıyırdı. Belə ən pis nöqtələri necə ölçməyi MAE və MFE bələdçisi izah edir.
Komissiyalar və funding bu əməliyyatlara 0,01R-dən 0,05R-ə qədər başa gəldi. #136-nın sürüşməsi ilə müqayisədə bu, xırdalıqdır. Amma onlar hər əməliyyatla, mənfəətlilərlə də gəlir.
Bir əməliyyatda nə qədər risk etmək lazımdır? Rəqəmlərlə zərər seriyaları
Zərərlər seriya ilə gəlir, hətta mənfəətli sistemdə də. Fərz edək ki, əməliyyatlar bir-birindən asılı deyil və onların yarısı mənfəətlidir. Onda 100 əməliyyatda ardıcıl 6 və daha çox zərər seriyası təxminən 55% ehtimalla, 8 və daha çox zərər seriyası isə təxminən 17% ehtimalla baş verir. 10 əməliyyatdan 4-ü mənfəətlidirsə, 100 əməliyyatda ardıcıl 8 və daha çox zərər az qala hər ikinci halda baş verir: 49%.
Həmişə cari balansın eyni payını risk edəndə seriya hesabın nə qədərini aparır:
| Əməliyyat üzrə risk | Ardıcıl 5 zərər | Ardıcıl 10 zərər | Ardıcıl 20 zərər |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Zərəri geri qazanmaq onu itirməkdən çətindir. 20%-lik drawdown-dan sonra 25% mənfəət, 50%-likdən sonra isə 100% mənfəət lazımdır. 1% riskdə hesab yalnız ardıcıl 69 zərərdən sonra yarıya enir, 10% riskdə isə yeddi zərərdən sonra.
Öz uğur faizinizi, stopunuzu, hədəfinizi və komissiyalarınızı risk/mənfəət kalkulyatoruna daxil edin. O, zərərsizlik üçün lazım olan uğur faizini, R ilə əməliyyat başına riyazi gözləməni və 100 əməliyyatda gözləniləcək zərər seriyasını göstərir.
Tez-tez verilən suallar
Bir əməliyyatda hesabımın nə qədərini risk etməliyəm?
Tək düzgün rəqəm yoxdur. Ən çox sitat gətirilənlər 1% və 2% qaydalarıdır. Yuxarıdakı cədvəldə öz faizinizi tapın və özünüzə dürüst cavab verin: ardıcıl 10 zərərə dözə bilərsinizmi? Bu, investisiya məsləhəti deyil.
1% qaydası nədir?
Bir əməliyyatda heç vaxt hesabın 1%-indən çoxunu itirməyin. Bu, mövqe ölçüsü haqqında yox, risk haqqında qaydadır: 10.000 USDT-lik hesab və 2%-lik stopla mövqe 5.000 USDT dəyərində ola bilər.
Komissiyalar riskin bir hissəsi olmalıdırmı?
Bəli, əgər riskiniz stopdakı bütün zərər olmalıdırsa. Onda riski stopa qədər məsafəyə, üstəgəl giriş və çıxış komissiyalarına bölün. BTCUSDT nümunəsində ölçü 0,08 əvəzinə 0,076 BTC olur.
Stopum öz qiymətindən pis icra olunsa, nə etməli?
Planlaşdırılanı yox, real nəticəni R ilə yazın. Bu, təkrarlanırsa, kitabı nazik olan koinlərdə daha kiçik ölçü ilə ticarət edin və ya stopda ehtiyat saxlayın. Ticarət jurnalında bu, −1R-dən pis əməliyyatlar kimi görünür.
Növbəti əməliyyatdan əvvəl
- Ölçünü stopdan hesablayın. Əvvəl stop və dollarla risk, sonra mövqe ölçüsü. Kredit çiyni ən sonda və elə aşağı olsun ki, likvidasiya stopdan xeyli uzaqda qalsın.
- Sürüşməyə yer saxlayın. Xüsusən kitabı nazik olan koinlərdə: mənim −1R-lik stopum −1,81R-ə başa gəldi.
- Hər nəticəni R ilə yazın. Real zərərlərinizin plana uyğun olub-olmadığını görməyin yeganə yolu budur. Pulsuz ticarət jurnalı şablonu R-i sizin üçün hesablayır.
Mənbələr
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): xətti kontraktın PnL-i miqdar × qiymət hərəkətidir; kredit çiyni onu artırmır.
- Binance: How to Calculate Profit and Loss for Futures Contracts: USDⓈ-M ölçüləri koinlədir; PnL düsturu; ilkin marja dərəcəsi = 1 ÷ kredit çiyni.
- Binance: Leverage and Margin of USDⓈ-M Futures: saxlama marjası və likvidasiya.
- Binance: Binance Futures Fee Structure & Fee Calculations: adi istifadəçi üçün 0,05% taker və 0,02% maker.
- Bybit: Trading Fee Structure: VIP 0 səviyyəsində müddətsiz fyuçerslərdə 0,055% taker.
- OKX: What is OKX perpetual futures: ən aşağı komissiya səviyyəsi 0,02% maker, 0,05% taker.
- Binance: Types of Order on Binance Futures: işə düşmüş stop-market sifarişi mövcud ən yaxşı qiymətlə icra olunur.
- OKX API: BTC-USDT-SWAP instrument: kontrakt dəyəri 0,01 BTC.
- MetaTrader 5 Help: Market Watch: simvolun spesifikasiyası, kontrakt ölçüsü və həcm addımı.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): marja = lot × kontrakt ölçüsü ÷ kredit çiyni.
- MQL5 Reference: Symbol Properties: forexdə mənfəət = (bağlanış − açılış) × kontrakt ölçüsü × lot.
- IG: Pip definition: pip 0,0001-dir, yenli cütlərdə isə 0,01.
- CMC Markets: Lot Size in Forex: standart, mini və mikro lotlar və onların pip dəyərləri.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: stopun təyin etdiyi ilkin risk kimi R.
- Açıq jurnalım: #104, #136, #897, #1138 və #2011 əməliyyatları — giriş və çıxış, bağlanış anındakı stop, komissiyalar, funding, ən pis nöqtə.
Əməliyyatların rəqəmləri onların açıq səhifələrindən 8 oktyabr 2026-cı ildə götürülüb. Açıq əməliyyat səhifəsi stopun nə vaxt qoyulduğunu və ya yerinin dəyişdirildiyini göstərmir, ona görə 1R bağlanış anındakı stopdan ölçülür.


