1トレードあたりのリスク:ポジションサイズの計算方法
1トレードあたりのリスクからポジションサイズを出す式、USDT無期限先物とMT5のロットの計算例、私のトレード5件で見る損切り時のリスクと実際の結果。

1トレードあたりのリスクとは、損切りにかかったときに失う金額です。ポジションサイズはそこから決まります。金額でのリスクを、エントリーから損切りまでの距離で割るのです。以下では、計算式、USDT無期限先物とMetaTrader 5のロットの計算例、そして私がBinanceで行ったトレード5件を紹介します。そのうち1件では、損失が損切りで想定した額より81%大きくなりました。
1トレードあたりのリスクとは
1トレードあたりのリスクとは、1回のトレードで失ってもよいと考える口座の割合です。その金額を1Rと呼びます。Rはリスク(risk)の頭文字です。よく引用される目安は1%ルールと2%ルールで、1回のトレードで口座の1%または2%を超えて失わない、というものです。
リスクはポジションのサイズではありません。10,000 USDTの口座で1%のリスクを取るとは、損切りにかかったときに最大100 USDTを失うという意味です。ポジション自体は5,000 USDT以上になることもあり、その大きさは損切りの位置で決まります。
現在の残高の一定割合をリスクにするトレーダーもいれば、一定のドル額にするトレーダーもいます。一定割合なら、負けた後はリスクが小さくなり、勝った後は大きくなります。10,000 USDTの口座が10%減って9,000になれば、1%は90 USDTです。一定額のほうが管理は簡単ですが、ドローダウン中にブレーキがかかりません。
ポジションサイズの計算式
まず、口座のどれだけをリスクにするかを決めます。次に、トレードのアイデアが成り立たなくなる位置に損切りを置きます。エントリーから損切りまでの距離が、資産1単位(たとえば1ビットコイン)あたりの損失です。金額でのリスクを、この距離で割ります。
リスク($) = 口座残高 × 1トレードあたりのリスク(%)
ポジションサイズ = リスク($) ÷ |エントリー価格 − 損切り価格|
絶対値を使うのは、どちらの方向にも使えるようにするためです。ロングでは損切りはエントリーより下、ショートでは上にあります。62,500でBTCUSDTをショートし、損切りを63,750に置けば、距離は下のロングと同じ1,250で、サイズも同じです。
順番が大切です。先にサイズを決めてから損切りを合わせると、毎回でたらめな額のリスクを負うことになります。
計算例:レバレッジを使うUSDT無期限先物
口座は10,000 USDT、1トレードあたりのリスクは1%です。BTCUSDTを62,500で買い、損切りを61,250に置きます。損切りまでの距離は1ビットコインあたり1,250 USDT、エントリー価格の2%です。
- リスク:10,000 × 1% = 100 USDT。
- ポジションサイズ:100 ÷ 1,250 = 0.08 BTC。
- ポジション価値:0.08 × 62,500 = 5,000 USDT。
- 確認:損切りにかかると0.08 × 1,250 = 100 USDTを失います。
BinanceとBybitでは、USDT無期限先物のサイズはコイン数で、0.001 BTC刻みで指定します。OKXでは契約数で指定します。BTC-USDT-SWAPの1契約は0.01 BTCなので、0.08 BTCは8契約です。端数のあるサイズはステップ単位で切り捨てるので、リスクは計画内に収まります。
手数料はこれに上乗せされます。基本のテイカー手数料は、BinanceとOKXで0.05%、Bybitで0.055%です。エントリーと決済にそれぞれ0.05%かかると、さらに4.95 USDT(エントリーで2.50、損切りでの決済で2.45)になります。ポジションサイズ計算ツールは、同じ計算をあなたの数字で行い、手数料込みの損失と、手数料もリスク内に収めたサイズを表示します。
レバレッジでリスクは変わるのか
レバレッジが決めるのは、取引所がポジションのために拘束する証拠金の額です。この当初証拠金は、ポジション価値をレバレッジで割ったものです。損益の計算は別で、ポジションサイズ × 値動きです。この式にレバレッジは入っていません。
| レバレッジ | 証拠金 | 損切り時の損失 |
|---|---|---|
| 5倍 | 1,000 USDT | 100 USDT |
| 10倍 | 500 USDT | 100 USDT |
| 20倍 | 250 USDT | 100 USDT |
高いレバレッジで損失が大きくなるわけではなく、資金に余裕が生まれるだけです。レバレッジが本当にリスクを高めるのは、計算で出たより大きなポジションを建てたくなる誘惑からです。
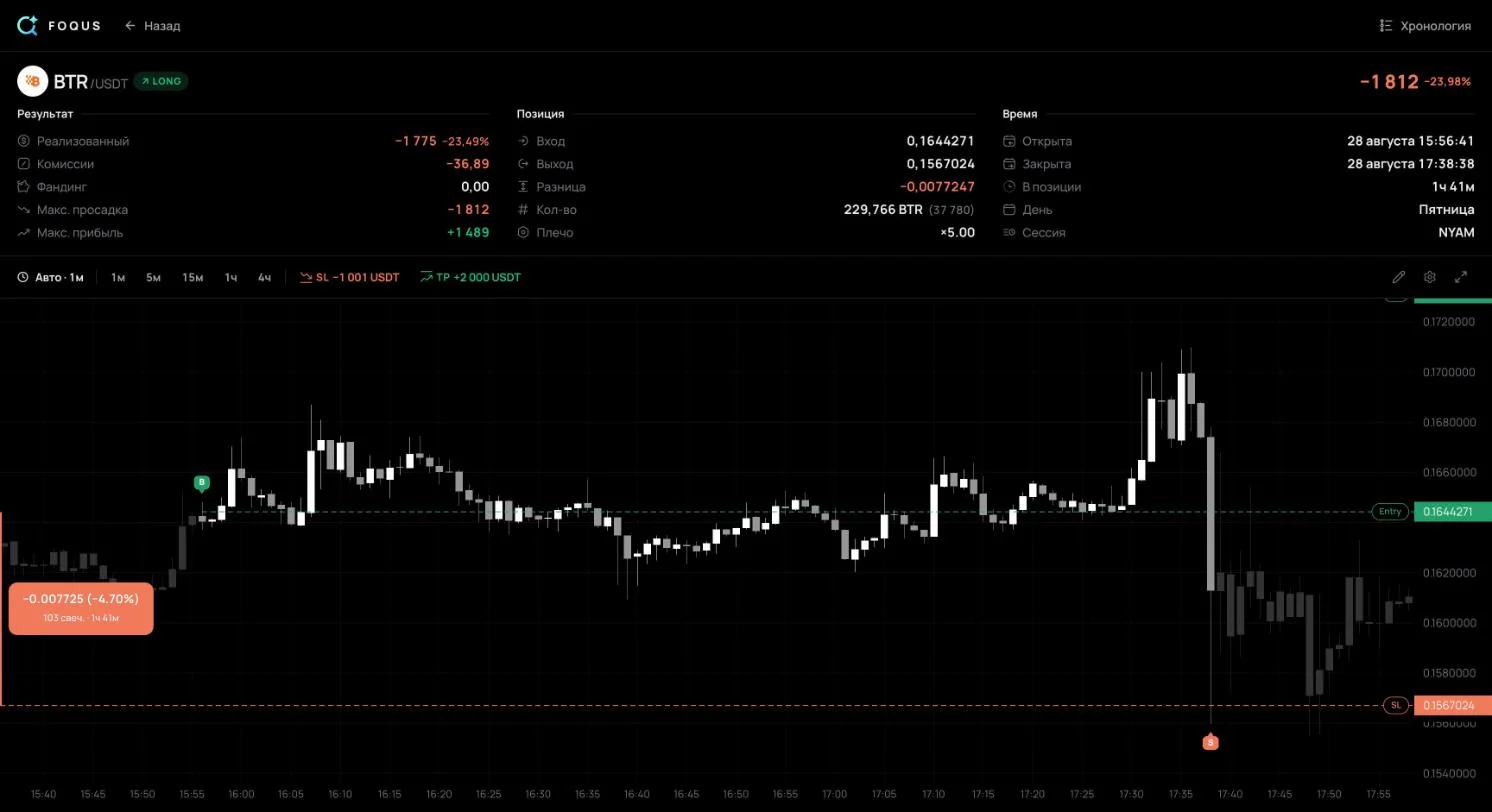
ですから、取引画面のパーセンテージに惑わされないでください。下の節で紹介する私のトレード#136は、日誌では−23.98%と表示されます。これは証拠金に対する割合です。37,780 USDTのポジションをレバレッジ5倍で持つと、7,556 USDTが拘束されます。レバレッジが何倍でも、口座が失ったのは1,812 USDTです。
クロスマージンでは、口座残高全体がポジションを支えます。ロスカットまでの距離は遠くなりますが、口座のすべての資金が危険にさらされます。
FXの計算例:MetaTrader 5のロット数
FXでは、サイズはロットで表します。1ロットに何通貨含まれるかは、銘柄の仕様の「契約サイズ」に載っています。EURUSDなら通常10万ユーロです。MetaTrader 5では、「気配値表示」ウィンドウで銘柄を右クリックし、「仕様」を選ぶと仕様が開きます。
値動きはpipsで数えます。ほとんどの通貨ペアでは1 pipは小数点以下4桁目の0.0001、円を含むペアでは2桁目の0.01です。MetaTrader 5は、FXの損益を(決済価格 − エントリー価格)× 契約サイズ × ロット数で計算します。したがって、EURUSDの1ロットでの1 pipは100,000 × 0.0001 = 10ドルです。
ロット数 = リスク($) ÷(損切り幅(pips) × 1ロットあたりのpip価値)口座は10,000ドル、リスクは1%なので100ドルです。EURUSDを1.0850で買い、損切りを30 pips下の1.0820に置きます。損切りにかかると、1ロットは30 × 10ドル = 300ドルを失います。ロット数は100 ÷ 300 = 0.333で、数量ステップで切り捨てて0.33。丸めた後のリスクは99ドルです。
ここでも、レバレッジで変わるのは証拠金だけです。MetaTrader 5のヘルプでは、FXの証拠金をロット数 × 契約サイズ ÷ レバレッジとしています。1:100なら330ユーロ、1:500なら66ユーロです。口座通貨が決済通貨と異なる場合は、pip価値を現在のレートで換算します。USDJPYの1ロットでの1 pipは1,000円で、1ドル150円なら6.67ドル。損切り幅40 pipsなら0.37ロットです。MT5用のロット計算ツールなら、ゴールドやほかの口座通貨も含めて、これらをすべて計算できます。
私のトレード:計画したリスクと実際の損失
計算式によれば、損切りにかかったときの損失はちょうど1Rのはずです。実際にはそうはなりません。ここでは、Binance USDT-M先物での私の公開日誌から、2026年8月28日から9月5日までの決済済みトレード5件を紹介します。ここでの1Rは、トレードの決済時点で置かれていた損切りでの損失です。結果には手数料と資金調達料を含みます。

ここから3つのことがわかります。
損切りは損失の上限ではない。 #136はBTRUSDTのロングです。8月28日13:56(UTC)に0.1644271で、229,766コイン、ポジション価値37,780 USDTでエントリーしました。損切りはエントリーより2.65%下の0.16007付近にあり、損切りにかかれば1,001 USDTを失う計算でした。15:38(UTC)に価格が急落し、ポジションは平均0.1567024、損切りより2.10%下で決済されました。価格による損失は1,775 USDTで、手数料36.89が加わります。結果は−1,812 USDT、つまり−1.81Rです。
#2011では差はもっと小さく、−3,040 USDTの損切りは損切り価格より0.36%不利に約定し、手数料と資金調達料が142.78 USDTを加えました。結果は−3,518 USDT、−1.16Rです。ストップマーケット注文は、発動すると板にある最良の価格で約定しますが、急な値動きのときはその価格が損切りから大きく離れることがあります。板の薄いコインでは余裕を持たせるのが合理的です。1Rを、失ってもよい額より小さく設定してください。
金額での1Rは3倍も違った。 8月28日から9月4日までに建てたトレードで、1Rは1,001 USDTから3,040 USDTまでばらついていました。リスクが口座の一定割合なら、1Rは残高と同じだけしか動かないはずです。1週間で3倍の差があるのは、リスクをトレードごとに決めていたしるしです。Rでの結果なら、そうしたトレードを同じ尺度で比べられます。それぞれが自分の計画に対していくらかかったかがわかるのです。
損切りのないトレードには1Rがない。 #1138には決済時点で損切りがありませんでした。最悪時点は−5,494 USDTで、5件の中で最大の1Rの1.81倍です。+4,149 USDTの利益で決済しましたが、損切りのあるどのトレードよりも大きなリスクを負っていました。こうした最悪時点の測り方は、MAEとMFEのガイドで解説しています。
これらのトレードで手数料と資金調達料にかかったのは、0.01Rから0.05Rです。#136のスリッページに比べればわずかですが、勝ちトレードも含めて毎回かかります。
1トレードでどれだけリスクを取るべきか:連敗を数字で見る
利益の出るシステムでも、損失は続けてやってきます。トレードが互いに独立で、半分が勝つとしましょう。すると100トレードの中で6連敗以上が起きる確率は約55%、8連敗以上は約17%です。10回に4回勝つなら、100トレードで8連敗以上が起きるのはほぼ2回に1回、49%です。
常に現在の残高の同じ割合をリスクにした場合、連敗で口座がどれだけ減るか:
| 1トレードのリスク | 5連敗 | 10連敗 | 20連敗 |
|---|---|---|---|
| 0.5% | −2.5% | −4.9% | −9.5% |
| 1% | −4.9% | −9.6% | −18.2% |
| 2% | −9.6% | −18.3% | −33.2% |
| 5% | −22.6% | −40.1% | −64.2% |
| 10% | −41.0% | −65.1% | −87.8% |
損失を取り戻すのは、失うより難しいことです。20%のドローダウンの後には25%の利益が、50%なら100%の利益が必要です。リスク1%なら口座が半分になるのは69連敗の後ですが、リスク10%なら7連敗で半分になります。
自分の勝率、損切り、目標、手数料をリスクリワード計算ツールに入力してみてください。損益分岐勝率、Rでの1トレードあたりの期待値、100トレードで想定すべき連敗がわかります。
よくある質問
1トレードで口座のどれだけをリスクにすべきですか?
唯一の正解はありません。よく引用されるのは1%ルールと2%ルールです。上の表で自分の割合を探し、10連敗に耐えられるかどうか、正直に考えてみてください。これは投資助言ではありません。
1%ルールとは何ですか?
1回のトレードで口座の1%を超えて失わない、というルールです。ポジションサイズではなく、リスクについてのルールです。口座が10,000 USDTで損切りが2%なら、ポジションは5,000 USDTになります。
手数料もリスクに含めるべきですか?
はい、リスクを損切り時の損失全体と考えるなら含めてください。その場合は、リスクを、損切りまでの距離とエントリー・決済の手数料の合計で割ります。BTCUSDTの例では、サイズは0.08ではなく0.076 BTCになります。
損切りが損切り価格より不利に約定したら?
計画上の結果ではなく、実際の結果をRで記録してください。それが続くなら、板の薄いコインではサイズを小さくするか、損切りに余裕を持たせます。トレード日誌では、−1Rより悪いトレードとして表れます。
次のトレードの前に
- サイズは損切りから決める。 まず損切りとドルでのリスク、次にポジションサイズ。レバレッジは最後に、ロスカットが損切りよりずっと遠くになる程度に低く。
- スリッページの余地を残す。 特に板の薄いコインでは注意が必要です。私の−1Rの損切りは−1.81Rになりました。
- すべての結果をRで記録する。 実際の損失が計画どおりかを確かめる方法は、それしかありません。無料のトレード日誌テンプレートなら、Rを自動で計算します。
出典
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts):リニア契約の損益は数量 × 値動きで、レバレッジはそれを何倍にもしないこと。
- Binance: How to Calculate Profit and Loss for Futures Contracts:USDⓈ-Mのサイズはコイン数で表すこと、損益の式、当初証拠金率 = 1 ÷ レバレッジ。
- Binance: Leverage and Margin of USDⓈ-M Futures:維持証拠金とロスカット。
- Binance: Binance Futures Fee Structure & Fee Calculations:通常のユーザーはテイカー0.05%、メイカー0.02%。
- Bybit: Trading Fee Structure:無期限契約のVIP 0のテイカー手数料は0.055%。
- OKX: What is OKX perpetual futures:最も低いランクでメイカー0.02%、テイカー0.05%。
- Binance: Types of Order on Binance Futures:発動したストップマーケット注文は、利用できる最良の価格で約定すること。
- OKX API: BTC-USDT-SWAP instrument:契約単位は0.01 BTC。
- MetaTrader 5のヘルプ:気配値表示:銘柄の仕様、契約サイズ、数量ステップ。
- MetaTrader 5のヘルプ:証拠金計算:リテール外国為替、先物:証拠金 = ロット数 × 契約サイズ ÷ レバレッジ。
- MQL5リファレンス:シンボルプロパティ:FXの損益 =(決済価格 − エントリー価格)× 契約サイズ × ロット数。
- IG: Pip definition:1 pipは0.0001、円のペアでは0.01。
- CMC Markets: Lot Size in Forex:標準ロット、ミニロット、マイクロロットとそのpip価値。
- Van Tharp Institute: A Short Lesson on R and R-Multiples:損切りで決まる当初のリスクとしてのR。
- 私の公開日誌:トレード#104、#136、#897、#1138、#2011。エントリーと決済、決済時点の損切り、手数料、資金調達料、最悪時点。
トレードの数値は、2026年10月8日に各トレードの公開ページから取得しました。公開トレードページには損切りをいつ設定・移動したかが表示されないため、1Rは決済時点の損切りから計算しています。


